Dans un contexte fiscal où la pression sur le patrimoine reste importante, de nombreux contribuables cherchent à optimiser la gestion de leurs actifs tout en préparant la transmission à leurs proches. Parmi les outils juridiques et fiscaux disponibles, la donation temporaire d’usufruit constitue un mécanisme particulièrement intéressant.
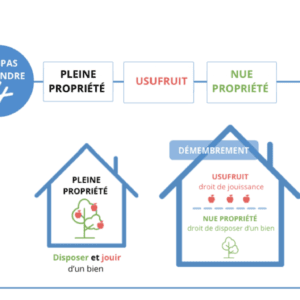
Ce dispositif repose sur le principe du démembrement de propriété, qui consiste à dissocier la pleine propriété d’un bien entre deux titulaires : l’usufruitier et le nu-propriétaire. L’usufruitier dispose du droit d’utiliser le bien et d’en percevoir les revenus, tandis que le nu-propriétaire conserve la propriété du bien sans en percevoir les fruits.
La donation temporaire d’usufruit consiste à transmettre pour une durée déterminée le droit de percevoir les revenus d’un bien, sans en céder définitivement la propriété. Cette stratégie patrimoniale peut être utilisée pour aider un enfant étudiant, soutenir un proche ou encore optimiser la fiscalité d’un patrimoine.
Au-delà de son intérêt familial, ce mécanisme permet également de réduire certaines impositions, notamment l’impôt sur le revenu et l’impôt sur la fortune immobilière (IFI). Toutefois, pour être pleinement sécurisée, l’opération doit respecter certaines conditions afin d’éviter toute remise en cause par l’administration fiscale.
La donation temporaire d’usufruit apparaît ainsi comme un outil efficace d’ingénierie patrimoniale, à condition d’en maîtriser les règles juridiques et fiscales.
Il convient donc d’analyser dans un premier temps le fonctionnement juridique et fiscal de la donation temporaire d’usufruit (I), avant d’examiner les avantages fiscaux qu’elle procure et les précautions nécessaires pour sécuriser l’opération (II).
Sommaire

I – Le fonctionnement juridique et fiscal de la donation temporaire d’usufruit
A – Le principe du démembrement de propriété
Le droit de propriété peut être décomposé en trois prérogatives fondamentales :
- l’usus : le droit d’utiliser le bien ;
- le fructus : le droit d’en percevoir les revenus ;
- l’abusus : le droit d’en disposer (vente, donation).
Le démembrement de propriété consiste à répartir ces droits entre deux personnes.
Dans ce cadre :
- l’usufruitier détient l’usus et le fructus ;
- le nu-propriétaire détient l’abusus.
Ce mécanisme est expressément prévu par le Code civil, notamment aux articles 578 et suivants, qui définissent l’usufruit comme « le droit de jouir des choses dont un autre a la propriété ».
Dans une donation temporaire d’usufruit, le donateur conserve la nue-propriété du bien mais transmet l’usufruit à un bénéficiaire pour une durée déterminée.
Pendant cette période :
- l’usufruitier perçoit les revenus du bien ;
- le nu-propriétaire n’en perçoit aucun.
À l’issue de la durée prévue dans l’acte de donation, l’usufruit s’éteint automatiquement et la pleine propriété se reconstitue entre les mains du nu-propriétaire.
Cette opération peut concerner différents types d’actifs :
- biens immobiliers locatifs ;
- parts de SCI ;
- portefeuille de titres ;
- parts de sociétés produisant des dividendes.
Dans la pratique patrimoniale, la donation temporaire d’usufruit est souvent utilisée pour transmettre temporairement des revenus à un enfant ou à un proche.
B – L’évaluation fiscale de l’usufruit temporaire
En matière fiscale, la valeur de l’usufruit temporaire est déterminée selon les règles prévues par l’article 669 du Code général des impôts.
Ce texte prévoit que la valeur de l’usufruit temporaire est fixée à :
23 % de la valeur de la pleine propriété pour chaque période de dix ans.
Ainsi :
- usufruit temporaire de 10 ans : valeur = 23 % du bien
- usufruit temporaire de 20 ans : valeur = 46 % du bien
Cette valeur constitue la base pour le calcul des droits de donation.
Exemple chiffré
Prenons l’exemple d’un bien immobilier d’une valeur de 600 000 €.
Si un parent donne l’usufruit temporaire de ce bien pour 10 ans, la valeur fiscale de l’usufruit sera :
600 000 € × 23% = 138 000 €
Les droits de donation seront donc calculés sur cette base, après application de l’abattement applicable entre parents et enfants.
À titre de rappel, chaque parent peut donner à chaque enfant 100 000 € tous les 15 ans sans droits de donation (article 779 CGI).
Dans certains cas, la donation temporaire d’usufruit peut donc être réalisée sans coût fiscal immédiat.
II – Les avantages fiscaux et patrimoniaux du dispositif
A – Une réduction de l’impôt sur le revenu
L’un des premiers avantages de la donation temporaire d’usufruit concerne la fiscalité des revenus.
En principe, les revenus d’un bien sont imposés entre les mains de l’usufruitier. Cette règle est rappelée par la doctrine administrative (BOFiP).
Ainsi, lorsque l’usufruit est donné à un tiers :
- ce dernier devient imposable sur les revenus générés par le bien ;
- le donateur n’est plus imposé sur ces revenus.
Exemple pratique
Un contribuable détient un appartement locatif générant 18 000 € de loyers annuels.
S’il est imposé dans une tranche marginale de 41 %, la fiscalité totale peut atteindre plus de 50 % avec les prélèvements sociaux.
En donnant l’usufruit du bien à son enfant étudiant :
- les loyers seront imposés chez l’enfant ;
- la pression fiscale globale pourra être fortement réduite.
Cette stratégie permet donc de réorienter les revenus vers un membre du foyer fiscal moins imposé.
B – Une optimisation de l’impôt sur la fortune immobilière (IFI)
La donation temporaire d’usufruit peut également produire des effets significatifs en matière d’IFI.
Selon les règles fiscales applicables, l’usufruitier est en principe redevable de l’IFI pour la valeur en pleine propriété du bien.
Par conséquent, lorsque l’usufruit d’un bien immobilier est donné :
- le donateur (nu-propriétaire) n’intègre plus ce bien dans son patrimoine taxable ;
- le donataire doit déclarer le bien dans son patrimoine.
Dans la pratique, le donataire (souvent un enfant) dispose généralement d’un patrimoine inférieur au seuil d’imposition de l’IFI, fixé à 1,3 million d’euros.
La donation temporaire d’usufruit permet donc de réduire l’assiette taxable du donateur pendant toute la durée de la donation.
Cette stratégie est régulièrement utilisée dans les patrimoines immobiliers importants.
C – Un outil de solidarité familiale
Au-delà de l’optimisation fiscale, la donation temporaire d’usufruit peut également répondre à une logique de solidarité familiale.
Elle permet par exemple :
- d’aider un enfant pendant ses études ;
- de soutenir un proche en difficulté financière ;
- de financer un projet familial.
Le donataire perçoit directement les revenus générés par le bien pendant la durée de l’usufruit.
Cette solution présente l’avantage de fournir un soutien financier temporaire, tout en permettant au donateur de conserver son patrimoine à long terme.
III – Les précautions à respecter pour sécuriser l’opération
A – L’existence d’une véritable intention libérale
Comme toute donation, la donation temporaire d’usufruit doit traduire une véritable intention de donner.
L’administration fiscale peut remettre en cause une opération lorsqu’elle estime que celle-ci a été réalisée dans un objectif exclusivement fiscal.
La procédure d’abus de droit fiscal (article L64 du Livre des procédures fiscales) permet en effet à l’administration d’écarter les actes qui dissimulent une réalité économique.
Il est donc essentiel que la donation temporaire d’usufruit poursuive un objectif patrimonial réel, par exemple :
- aider un enfant ;
- soutenir un proche ;
- financer un projet.
B – Un dessaisissement réel du donateur
La donation doit également entraîner un dessaisissement réel du donateur.
Concrètement :
- le donataire doit percevoir les revenus du bien ;
- le donateur ne doit plus disposer de ces revenus pendant la durée de la donation.
Si le donateur continue à percevoir les revenus ou à en disposer indirectement, l’administration fiscale pourrait considérer que l’opération est fictive.
C – Le recours à un acte notarié
Enfin, la donation temporaire d’usufruit doit être formalisée par un acte notarié, comme toute donation portant sur un bien immobilier.
L’intervention du notaire permet :
- de sécuriser juridiquement l’opération ;
- d’assurer le respect des règles fiscales ;
- d’éviter les risques de requalification.
Dans la pratique, l’accompagnement par un conseiller en gestion de patrimoine et un notaire est fortement recommandé afin d’intégrer la donation temporaire d’usufruit dans une stratégie patrimoniale globale.
Conclusion
La donation temporaire d’usufruit constitue aujourd’hui un outil particulièrement efficace d’ingénierie patrimoniale.
Elle permet de transmettre temporairement les revenus d’un bien tout en conservant la propriété du patrimoine à long terme. Ce mécanisme peut générer plusieurs avantages significatifs :
- une réduction de l’impôt sur le revenu ;
- une optimisation de l’impôt sur la fortune immobilière ;
- un soutien financier temporaire à un proche.
Toutefois, cette stratégie doit être mise en œuvre avec prudence. Pour être sécurisée, la donation doit reposer sur une logique patrimoniale réelle et respecter les règles fiscales applicables.