Transmettre votre patrimoine

100 000
€
D'abattement par parent et enfant
152 500
€
D'abattement par bénéficiaire d'assurance-vie
7
%
Des ménages déjà donateurs
investir dans les forêts

▬ Investir dans l'économie réelle ▬

Investir dans les forêts ou dans les actifs viticoles

Les investissements forestiers et viticoles vous permettent de diversifier votre patrimoine en investissant dans des actifs tangibles, tout en participant à la préservation et à la valorisation de ces ressources naturelles.

Selon la nature de l’investissement et les conditions d’éligibilité, ces placements peuvent offrir des avantages fiscaux, notamment un crédit d’impôt pour certains investissements forestiers, une exonération partielle des droits de donation ou de succession et, dans certains cas, de l’impôt sur la fortune immobilière (IFI).

Ces investissements s’envisagent sur le long terme et comportent des risques de perte en capital, de liquidité et d’exploitation.

▬ Assurance ▬

Assurance Vie & Contrat de Capitalisation

Assurance Vie

L'assurance-vie constitue une solution pour développer votre épargne, préparer des revenus complémentaires et organiser la transmission de votre patrimoine.

Grâce à la clause bénéficiaire, vous pouvez désigner les personnes qui recevront le capital à votre décès, dans un cadre fiscal spécifique et potentiellement avantageux.

Les capitaux sont en principe transmis hors succession, sous réserve notamment des règles applicables aux primes manifestement exagérées. La fiscalité dépend notamment de l'âge auquel les versements ont été réalisés.

Contrat de Capitalisation

Le contrat de capitalisation permet de valoriser votre épargne tout en préparant sa transmission de votre vivant ou à votre décès.

Contrairement à l'assurance-vie, il ne se dénoue pas au décès du souscripteur et fait partie de sa succession.

Il peut également faire l'objet d'une donation en pleine propriété ou en nue-propriété, permettant d'anticiper la transmission tout en conservant, dans ce dernier cas, l'usufruit du contrat.

▬ USUFRUIT & Nue Propriété ▬

Le démembrement de propriété

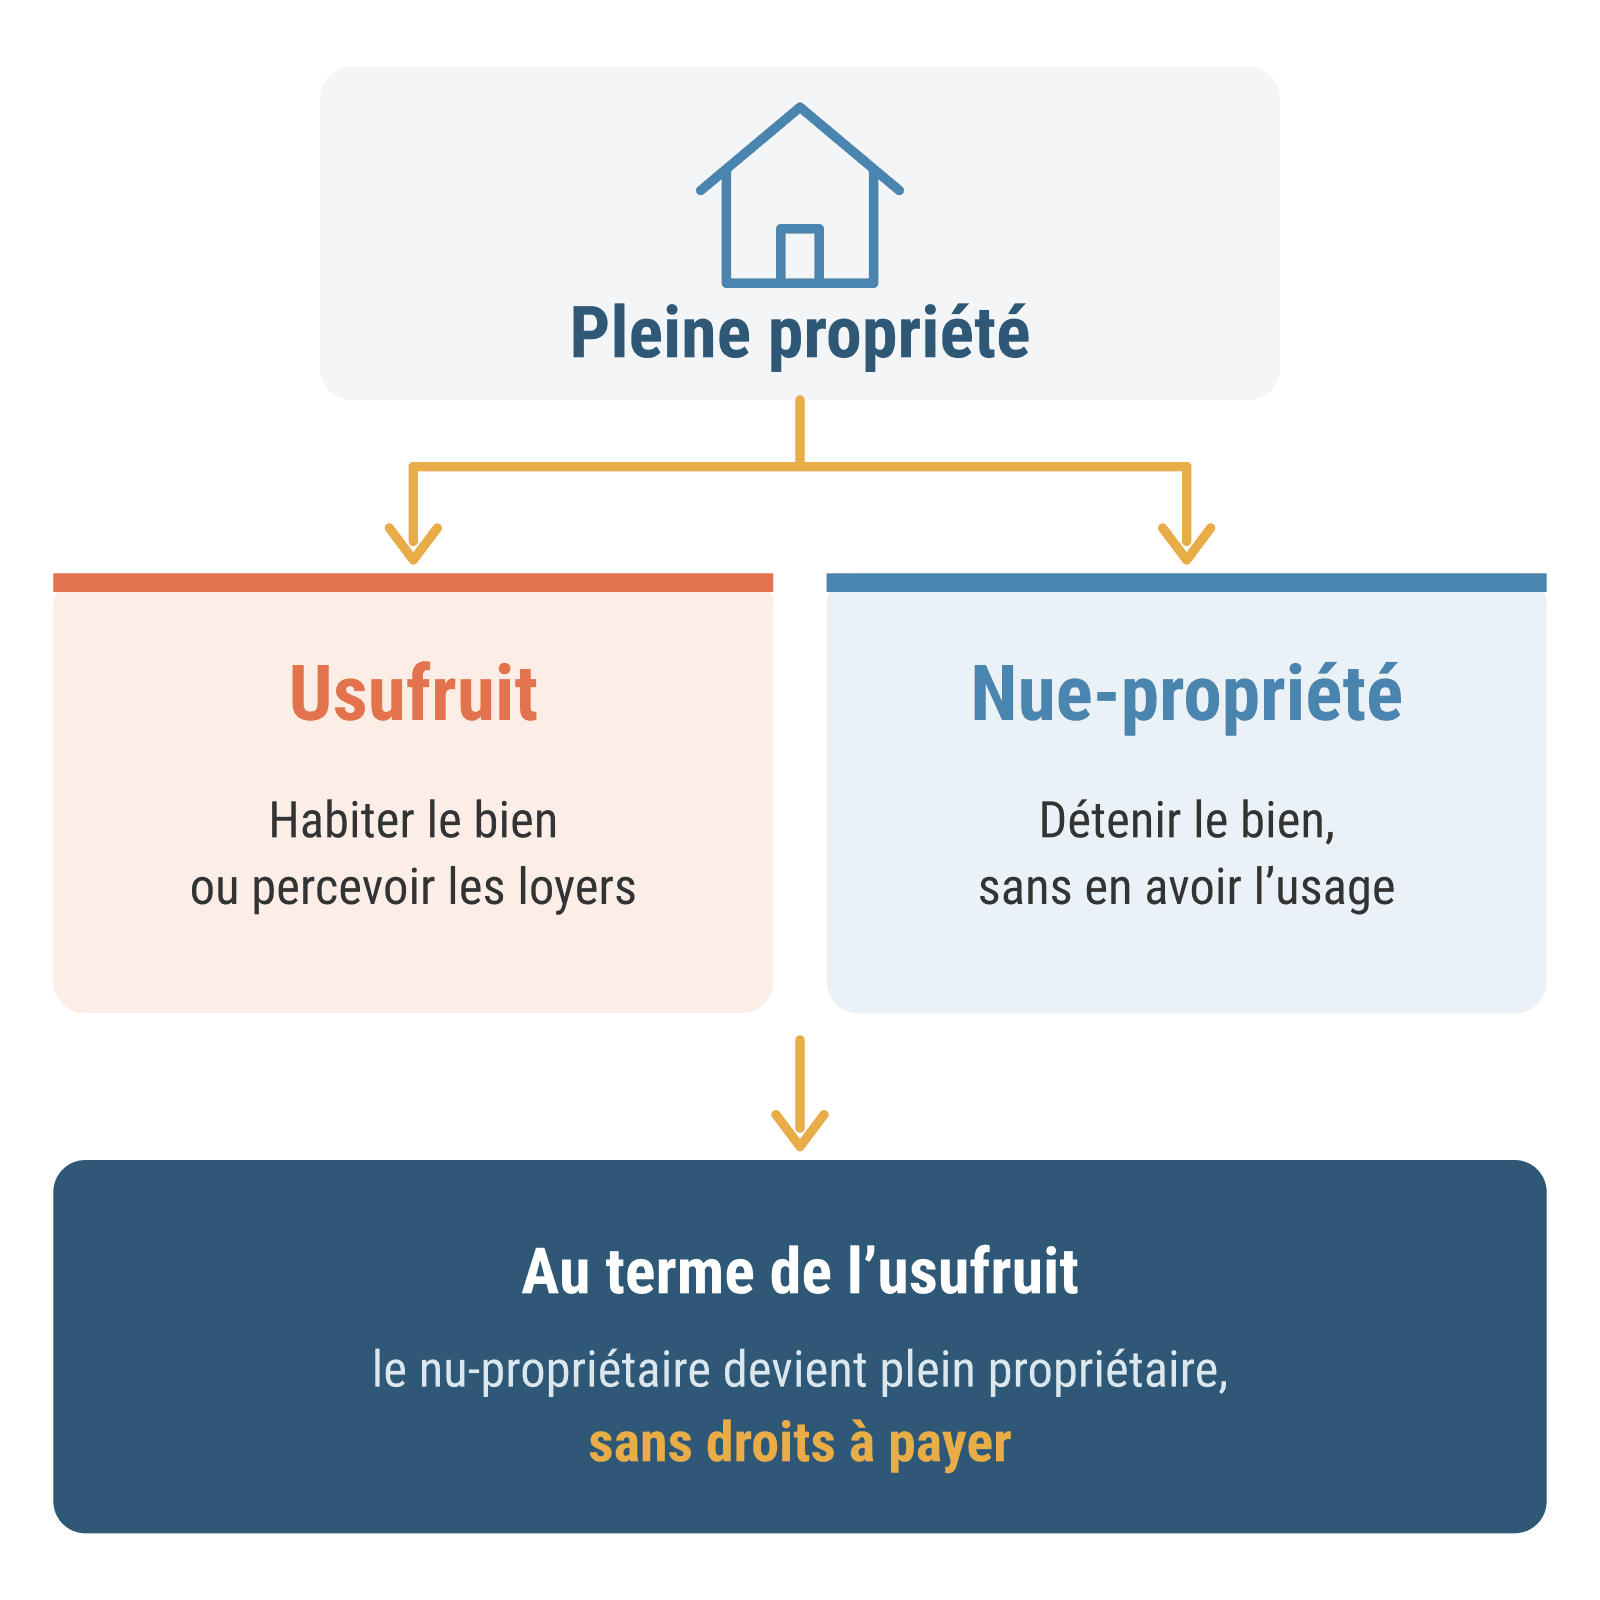
Le démembrement de propriété permet de répartir les droits sur un bien entre deux personnes :

  • L’usufruitier conserve le droit d’utiliser le bien ou d’en percevoir les revenus.

  • Le nu-propriétaire détient la propriété du bien sans pouvoir en jouir pleinement pendant la durée de l’usufruit.

Cette stratégie permet notamment de transmettre progressivement un patrimoine immobilier tout en conservant l’usage du bien ou ses revenus locatifs.

En cas de donation de la nue-propriété, les droits sont calculés sur sa valeur fiscale, déterminée notamment selon l’âge de l’usufruitier. Au décès de celui-ci, le nu-propriétaire retrouve en principe la pleine propriété sans droits de succession supplémentaires sur la réunion de l’usufruit et de la nue-propriété.

▬ FAQ ▬

FAQ Organiser & Valoriser son Patrimoine

Chaque parent peut donner jusqu’à 100 000 € à chacun de ses enfants tous les 15 ans sans droits de donation. Un don familial supplémentaire de 31 865 € peut également être exonéré sous certaines conditions, notamment d’âge. La donation-partage et le démembrement de propriété permettent aussi d’organiser et d’anticiper la transmission.

Oui. L’assurance-vie permet en principe de transmettre un capital aux bénéficiaires désignés hors succession, avec une fiscalité spécifique. Pour les primes versées avant 70 ans, un abattement de 152 500 € par bénéficiaire peut notamment s’appliquer, sous certaines conditions. Les règles diffèrent pour les versements effectués après 70 ans.
L’assurance-vie permet de désigner des bénéficiaires qui recevront le capital au décès de l’assuré. Le contrat de capitalisation, quant à lui, entre dans la succession et peut également être transmis de son vivant par donation, notamment en nue-propriété. Le choix dépend de vos objectifs patrimoniaux et successoraux.

La donation en nue-propriété permet de transmettre un bien à ses enfants tout en conservant son usufruit, notamment pour continuer à l’occuper ou à percevoir des loyers. Les droits de donation sont calculés sur la valeur de la nue-propriété. Au décès de l’usufruitier, les enfants deviennent en principe pleinement propriétaires sans droits supplémentaires liés à cette réunion.

Plusieurs solutions permettent de renforcer la protection du conjoint survivant : donation au dernier vivant, testament, assurance-vie ou aménagement du régime matrimonial avec une clause de préciput. Le choix dépend de votre régime matrimonial, de la composition de votre famille et de vos objectifs de transmission.

Oui. Un testament olographe peut être rédigé sans notaire, à condition d’être entièrement écrit à la main, daté et signé. Il doit respecter les droits des héritiers réservataires. Il est toutefois recommandé de consulter un notaire pour sécuriser sa rédaction et sa conservation.

Oui. Vous pouvez transmettre une partie de votre patrimoine à une association autorisée à recevoir des legs, par testament. Vous devez toutefois respecter la réserve héréditaire de vos enfants ou, en l’absence de descendants, celle de votre conjoint survivant. Certaines associations et fondations bénéficient d’une exonération de droits de succession.

Oui. Un héritier peut accepter une succession, l’accepter à concurrence de l’actif net ou y renoncer. La renonciation permet de ne pas supporter les dettes successorales, sous réserve notamment d’une éventuelle obligation de participer aux frais d’obsèques. Elle peut toutefois entraîner la transmission des droits successoraux à ses propres descendants.

Anticipez votre transmission avec Patrimoine Design

Chaque situation familiale et patrimoniale nécessite une réflexion personnalisée.

Patrimoine Design vous accompagne pour organiser votre succession, protéger vos proches et identifier les solutions juridiques et fiscales adaptées à vos objectifs.