La vente de son entreprise est rarement une opération financière comme une autre.
Pendant dix, vingt ou trente ans, une grande partie du patrimoine du dirigeant était souvent concentrée dans un actif qu’il connaissait mieux que personne : son entreprise.
Il en connaissait les équipes, les clients, les risques, les perspectives et les leviers de création de valeur.
Puis vient la cession.
En quelques semaines ou quelques mois, ce patrimoine professionnel peut se transformer en 1 million, 2 millions d’euros ou davantage de liquidités.
Et avec cette liquidité apparaît une situation totalement nouvelle.
Que faire de l’argent issu de la vente de son entreprise ?
Faut-il investir rapidement ? Conserver une partie du capital disponible ? Acheter de l’immobilier ? Investir sur les marchés financiers ? Souscrire une assurance-vie ? Continuer à investir dans des entreprises ? Préparer une transmission à ses enfants ?
Chez Patrimoine Design, nous considérons que la première question ne devrait pas être :
« Quel est le meilleur placement ? »
Mais plutôt :
« Que doit permettre ce patrimoine dans les dix, vingt ou trente prochaines années ? »
Cette différence est essentielle.
Une stratégie patrimoniale ne se construit pas en additionnant des produits financiers.
Elle se construit à partir de vos projets, de votre famille, de vos besoins futurs, de votre fiscalité, de votre rapport au risque et de ce que vous souhaitez un jour transmettre.
C’est pourquoi notre méthode consiste à comprendre le système dans son ensemble avant d’en optimiser chaque composante.
Dans cet article, nous allons appliquer cette approche à une situation concrète : celle d’un dirigeant disposant de 2 millions d’euros après la vente de son entreprise.
Sommaire
Après la cession, les règles du jeu changent
La cession constitue un changement de paradigme pour le chef d’entreprise.
Pendant des années, il a créé de la valeur en concentrant son énergie, son temps et souvent une grande partie de son patrimoine sur une seule entreprise.
Cette concentration était assumée : il connaissait son activité et pouvait directement agir sur son développement.
Après la vente, la logique patrimoniale devient presque inverse.
L’enjeu consiste désormais à diversifier les risques, organiser différents horizons d’investissement, conserver suffisamment de liquidités et faire travailler le capital en fonction des projets futurs.
Le dirigeant passe ainsi progressivement d’une logique d’entrepreneur à une logique d’investisseur.
Ce changement ne signifie pas qu’il doit renoncer au risque.
Il signifie qu’il doit désormais décider où le risque est utile et où il ne l’est pas.
Avant de parler de placements, répondre à cinq questions
La première réunion patrimoniale après une cession ne devrait pas commencer par :
« Quels placements souhaitez-vous souscrire ? »
Elle devrait commencer par des questions beaucoup plus personnelles.
De combien avez-vous besoin pour vivre ?
La vente de l’entreprise peut entraîner la disparition d’une rémunération professionnelle importante.
Le patrimoine doit-il désormais générer une partie de vos revenus ?
Quels sont vos projets dans les cinq prochaines années ?
Résidence secondaire, voyages, aide aux enfants, investissement immobilier, nouveau projet entrepreneurial…
Ces projets déterminent la quantité de capital qui doit rester disponible.
Souhaitez-vous entreprendre à nouveau ?
Certains dirigeants savent qu’ils veulent tourner la page.
D’autres savent qu’ils recommenceront.
Et beaucoup ne le savent pas encore.
Cette incertitude doit elle-même être intégrée dans la stratégie.
Quel niveau de risque êtes-vous réellement prêt à accepter ?
Accepter intellectuellement qu’un portefeuille puisse perdre temporairement 20 % est une chose.
Voir 400 000 € disparaître momentanément sur un patrimoine financier de 2 millions d’euros en est une autre.
La capacité financière à supporter le risque et la capacité psychologique à le vivre ne sont pas toujours identiques.
Quelle part souhaitez-vous transmettre ?
À partir d’un certain niveau de patrimoine, une question devient incontournable :
quelle part de ce capital ai-je réellement vocation à consommer au cours de ma vie ?
La réponse peut profondément modifier la stratégie.
Exemple : un dirigeant dispose de 2 millions d’euros après sa cession
Prenons un exemple volontairement simplifié.
Un dirigeant de 57 ans vient de vendre son entreprise.
Après fiscalité et remboursement des éventuelles dettes liées à l’opération, il dispose de :
- 2 000 000 € de capital personnel à organiser.
- Il est propriétaire de sa résidence principale et n’a plus d’emprunt significatif.
- Ses enfants sont adultes.
- Il souhaite profiter davantage de son temps, mais n’exclut pas de participer à de nouveaux projets entrepreneuriaux.
- Il souhaite également commencer à réfléchir à la transmission de son patrimoine.
À première vue, la question semble simple :
Comment placer 2 millions d’euros ?
Pourtant, avec exactement la même situation de départ, nous pouvons imaginer trois stratégies très différentes.
C’est précisément l’intérêt d’une approche par scénarios.
Scénario 1 — Privilégier la sécurité et les revenus
Imaginons que notre dirigeant nous dise :
« J’ai suffisamment pris de risques pendant ma vie professionnelle. Aujourd’hui, je veux surtout protéger ce que j’ai construit et pouvoir en profiter. »
La priorité devient alors la préservation du patrimoine, sa disponibilité et sa capacité à contribuer au niveau de vie.
Une architecture illustrative pourrait être :
| Fonction | Montant | Part |
| Liquidités et projets | 400 000 € | 20 % |
| Monétaire / obligataire / supports prudents | 700 000 € | 35 % |
| Marchés financiers diversifiés | 400 000 € | 20 % |
| Immobilier / SCPI | 300 000 € | 15 % |
| Private equity / investissements entrepreneuriaux | 100 000 € | 5 % |
| Opportunités futures | 100 000 € | 5 % |
| Total | 2 000 000 € | 100 % |
Dans ce scénario, 55 % du capital est consacré aux liquidités et à une poche recherchant davantage de stabilité.
L’objectif n’est pas d’obtenir la performance maximale.
Il est de permettre au dirigeant de dormir sereinement, de financer ses projets et de limiter le risque d’avoir à vendre des actifs plus volatils au mauvais moment.
Ce scénario peut convenir à un dirigeant pour lequel la cession marque véritablement le début d’une nouvelle période de vie.
Scénario 2 — Rechercher un équilibre entre sécurité et croissance
Notre dirigeant pourrait avoir une philosophie différente :
« Je veux sécuriser une partie importante du capital, mais à 57 ans j’ai encore un horizon d’investissement long. Je souhaite continuer à faire progresser mon patrimoine. »
L’architecture devient différente :
| Fonction | Montant | Part |
| Liquidités et projets | 300 000 € | 15 % |
| Monétaire / obligataire | 400 000 € | 20 % |
| Marchés financiers diversifiés | 600 000 € | 30 % |
| Immobilier / SCPI | 300 000 € | 15 % |
| Private equity / économie réelle | 200 000 € | 10 % |
| Opportunités futures | 200 000 € | 10 % |
| Total | 2 000 000 € | 100 % |
C’est un scénario plus équilibré.
Une partie importante du patrimoine reste disponible ou relativement défensive, tandis qu’une autre est orientée vers des investissements de long terme.
La poche de 200 000 € consacrée aux opportunités futures est également importante.
Elle permet de ne pas décider aujourd’hui de tout ce que sera demain.
Si le dirigeant souhaite dans trois ans investir dans une nouvelle entreprise, acheter une résidence secondaire ou accompagner l’un de ses enfants dans un projet, il conserve une réelle marge de manœuvre.
Scénario 3 — Privilégier la croissance et la transmission
Prenons maintenant un dirigeant qui nous dit :
« Mon niveau de vie est déjà assuré. Je n’aurai probablement jamais besoin de consommer la totalité de ce capital. Je veux continuer à investir et commencer à préparer la génération suivante. »
La logique change encore.
Une allocation illustrative pourrait être :
| Fonction | Montant | Part |
| Liquidités et projets | 200 000 € | 10 % |
| Monétaire / obligataire | 200 000 € | 10 % |
| Marchés financiers diversifiés | 700 000 € | 35 % |
| Immobilier / SCPI | 300 000 € | 15 % |
| Private equity / investissements entrepreneuriaux | 400 000 € | 20 % |
| Opportunités / projets futurs | 200 000 € | 10 % |
| Total | 2 000 000 € | 100 % |
Dans cette configuration, le patrimoine accepte davantage de fluctuations parce que l’horizon d’investissement est plus long et que les besoins personnels du dirigeant sont déjà largement couverts.
La réflexion sur la transmission devient également structurante.
Certains investissements peuvent alors être pensés non plus uniquement avec l’horizon du dirigeant, mais potentiellement avec celui de ses enfants.
Trois stratégies pour les mêmes 2 millions d’euros
C’est probablement le point le plus important de cet exemple.
Le montant à investir n’a pas changé.
Dans les trois scénarios, notre dirigeant dispose exactement de 2 millions d’euros.
Ce qui change, c’est la fonction que l’on attribue à ce patrimoine.
| Sécurité & revenus | Équilibre | Croissance & transmission | |
| Liquidités | 20 % | 15 % | 10 % |
| Monétaire / obligataire | 35 % | 20 % | 10 % |
| Marchés financiers | 20 % | 30 % | 35 % |
| Immobilier | 15 % | 15 % | 15 % |
| Private equity | 5 % | 10 % | 20 % |
| Opportunités | 5 % | 10 % | 10 % |
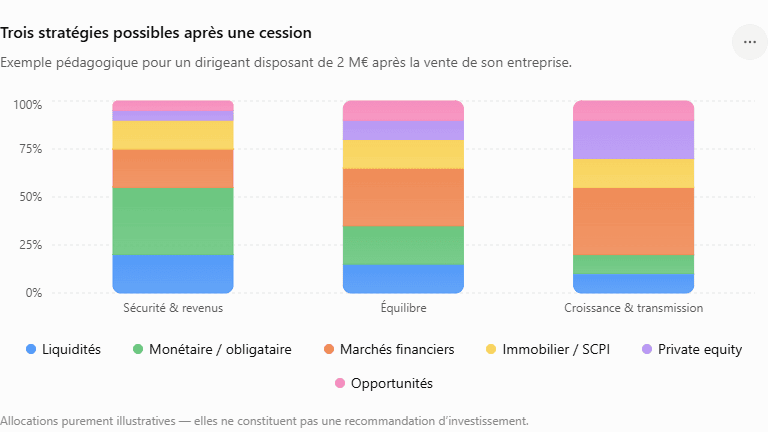
Ces allocations sont purement pédagogiques.
Elles ne constituent ni des portefeuilles modèles ni des recommandations d’investissement.
Mais elles permettent d’illustrer un principe fondamental :
il n’existe pas de bonne allocation indépendamment de la personne à laquelle elle est destinée.
L’approche Patrimoine Design : comparer des stratégies plutôt que des produits
C’est ici que notre formation d’ingénieur influence directement notre manière de travailler.
Face à une problématique complexe, nous ne cherchons pas immédiatement une solution.
Nous commençons par définir :
la situation initiale → les objectifs → les contraintes → les scénarios possibles → les conséquences de chaque scénario.
Cette méthode permet notamment d’étudier l’évolution du patrimoine dans le temps.
Que se passe-t-il si le dirigeant consomme 100 000 € par an ?
S’il réalise une donation à ses enfants ?
S’il rachète une entreprise dans cinq ans ?
Si les marchés connaissent une période difficile ?
S’il souhaite acquérir une résidence secondaire ?
Si son objectif de transmission évolue ?
Nous cherchons ainsi moins la stratégie théoriquement optimale que la stratégie suffisamment robuste pour rester cohérente lorsque la vie ne se déroule pas exactement comme prévu.
C’est cette démarche que nous développons dans notre article consacré à notre approche d’ingénieur pour construire une stratégie patrimoniale durable.
Quels placements peuvent entrer dans une stratégie après-cession ?
Ce n’est qu’une fois l’architecture définie que se pose la question des outils.
Les liquidités et placements de court terme
Ils permettent de financer les dépenses, les projets proches et les besoins imprévus.
Une poche de liquidités importante n’est donc pas nécessairement du capital « mal investi ».
Elle achète quelque chose de précieux : du temps et de la liberté de décision.
Les investissements obligataires et monétaires
Ils peuvent contribuer à la partie plus défensive du patrimoine.
Leur rôle doit être défini en fonction des conditions de marché, de la durée d’investissement recherchée et du niveau de risque accepté.
L’assurance-vie
L’assurance-vie peut constituer l’une des enveloppes utilisées pour organiser le patrimoine financier du dirigeant.
Elle permet notamment d’accéder à différentes classes d’actifs (ETF, or, cuivre….) au sein d’une même enveloppe et présente des caractéristiques fiscales et successorales qui peuvent être intéressantes selon la situation.
Mais l’assurance-vie reste un outil au service d’une stratégie, et non une stratégie en elle-même.
Patrimoine Design consacre plusieurs analyses aux solutions permettant de placer ses liquidités.
L’immobilier
L’immobilier peut conserver une place importante après une cession.
Mais là encore, une question mérite d’être posée :
le dirigeant souhaite-t-il réellement devenir gestionnaire immobilier après avoir cessé d’être chef d’entreprise ?
Immobilier direct et immobilier pierre papier (SCPI) ne répondent pas aux mêmes contraintes.
Il convient également de tenir compte du patrimoine immobilier déjà détenu par la famille afin d’éviter une nouvelle concentration excessive.
Le Private Equity (sociétés non cotées)
Cette classe d’actifs est naturellement attractive pour certains anciens dirigeants.
Ils connaissent l’entreprise.
Ils aiment comprendre un modèle économique, rencontrer une équipe dirigeante et participer à une aventure entrepreneuriale.
Mais cette familiarité ne doit pas faire oublier les risques : perte en capital, absence de liquidité, horizon d’investissement long et concentration potentielle.
Le private equity doit donc trouver sa juste place dans le patrimoine global.
Faut-il investir les 2 millions d’euros immédiatement ?
Pas nécessairement.
Après une cession, le dirigeant peut ressentir une pression à « faire quelque chose » de son capital.
Pourtant, disposer temporairement d’une poche importante de liquidités peut être parfaitement rationnel.
Deux décisions doivent être distinguées :
1. Quelle architecture patrimoniale voulons-nous atteindre ?
2. À quel rythme voulons-nous la mettre en place ?
On peut parfaitement définir aujourd’hui une allocation cible et décider de l’atteindre progressivement.
Cette distinction est particulièrement importante pour les actifs soumis aux fluctuations de marché.
Avant la cession : certaines décisions ne peuvent plus attendre
Il existe une différence fondamentale entre préparer la vente et gérer le capital après la vente.
Certaines stratégies patrimoniales et fiscales doivent être envisagées en amont.
L’apport-cession en constitue un exemple.
Sous certaines conditions, l’apport des titres à une holding avant leur cession peut permettre de placer la plus-value en report d’imposition, avec des obligations spécifiques en matière de réinvestissement.
Patrimoine Design détaille ce mécanisme dans son article consacré à l’apport-cession et à l’optimisation de la fiscalité des plus-values.
La transmission de l’entreprise peut également nécessiter une réflexion bien avant la signature de la vente.
Le moment auquel le dirigeant commence à réfléchir à son patrimoine est donc déterminant.
Une réflexion menée deux ans avant la cession laisse généralement davantage de possibilités qu’une réflexion engagée une fois le prix encaissé.
Et si les 2 millions d’euros restent dans une holding ?
La problématique est différente lorsque le produit de cession n’est pas détenu personnellement par le dirigeant mais reste au sein d’une société holding.
Il faut alors raisonner simultanément à deux niveaux :
le patrimoine de la société et le patrimoine personnel du dirigeant.
Plusieurs questions apparaissent :
- Quelle trésorerie conserver dans la holding ?
- Quelle partie peut être investie à long terme ?
- Quels actifs sont adaptés à une personne morale ?
- Le dirigeant a-t-il besoin de récupérer une partie du capital personnellement ?
- À quel rythme ?
- Avec quelles conséquences fiscales ?
- Faut-il conserver la holding pendant dix ou vingt ans ?
La holding a-t-elle encore une véritable fonction économique et patrimoniale ?
Patrimoine Design accompagne également les dirigeants dans la rémunération et le placement de leur trésorerie d’entreprise.
La fiscalité des holdings patrimoniales ayant évolué en 2026, cette question doit par ailleurs être suivie dans le temps.
Après la cession, penser à la transmission
Revenons à notre dirigeant disposant de 2 millions d’euros.
Ajoutons sa résidence principale, son patrimoine déjà existant et ses futurs droits à la retraite.
Une nouvelle question peut apparaître :
aura-t-il réellement besoin de consommer tout son patrimoine au cours de sa vie ?
Si la réponse est non, attendre la succession pour transmettre n’est pas nécessairement la seule possibilité.
Donations, démembrement, assurance-vie et autres outils peuvent être étudiés en fonction de la situation familiale et des objectifs.
Mais la transmission ne devrait pas être envisagée uniquement sous l’angle de l’économie fiscale.
Il faut également se demander :
- Combien transmettre ?
- À quel moment ?
- À qui ?
- Avec quel degré de contrôle ?
- Pour financer quels projets ?
Patrimoine Design développe ces problématiques dans son dossier consacré à la fiscalité du patrimoine, aux donations et aux droits de succession.
Après avoir vendu son entreprise, le véritable actif devient la liberté
Une cession réussie ne se mesure pas uniquement au prix obtenu.
Elle marque le passage d’une période de création de patrimoine à une période d’organisation du patrimoine.
Pendant des années, l’entreprise imposait une grande partie du rythme et des décisions du dirigeant.
Après la vente, le patrimoine peut au contraire devenir un outil permettant de retrouver de la liberté.
Liberté de travailler ou non.
Liberté d’entreprendre à nouveau.
Liberté de financer les projets familiaux.
Liberté d’investir.
Liberté de transmettre.
Et liberté de changer d’avis.
C’est pourquoi un patrimoine bien construit ne devrait pas uniquement être performant.
Il devrait être cohérent, compréhensible, diversifié et suffisamment robuste pour s’adapter aux changements de la vie.
Vous préparez la vente de votre entreprise ?
Certaines décisions patrimoniales, juridiques et fiscales doivent idéalement être étudiées avant la cession, lorsque toutes les possibilités sont encore ouvertes.
Patrimoine Design peut alors travailler en coordination avec les autres professionnels qui vous accompagnent — expert-comptable, notaire, avocat fiscaliste — afin de conserver une vision globale de l’opération.
Vous avez déjà vendu votre entreprise ?
La problématique est différente.
Il s’agit désormais de transformer le produit de cession en une architecture patrimoniale adaptée aux prochaines décennies.
Chez Patrimoine Design, nous commençons par réaliser un diagnostic global de votre situation.
Nous identifions ensuite vos objectifs et vos contraintes, puis nous construisons plusieurs scénarios.
Pour chacun d’entre eux, nous pouvons étudier les conséquences sur :
- vos revenus futurs ;
- la disponibilité de votre capital ;
- le niveau de risque ;
- l’évolution du patrimoine ;
- la fiscalité ;
- et la transmission.
Cette approche permet de comparer des stratégies avant de choisir des produits.
Notre indépendance capitalistique et notre architecture ouverte nous permettent ensuite de sélectionner les solutions et partenaires en fonction de la stratégie retenue, et non l’inverse.
Vous préparez une cession ou disposez déjà du produit de la vente de votre entreprise ?
Rencontrons-nous pour mettre à plat votre situation, vos projets et les différents scénarios possibles.