Dernière mise à jour : octobre 2026
Flat tax ou barème progressif en 2026 : quel régime fiscal est le plus avantageux pour vos revenus du capital ? Avec la hausse du prélèvement forfaitaire unique (PFU) à 31,4 %, le choix entre ces deux modes d’imposition mérite une attention particulière.
En France, les dividendes, les intérêts et les plus-values mobilières sont généralement soumis à la flat tax. Pourtant, les contribuables peuvent opter pour une imposition au barème progressif de l’impôt sur le revenu, parfois plus intéressante.
Le régime le plus favorable dépend notamment de votre tranche marginale d’imposition (TMI), du montant de vos revenus financiers et des abattements auxquels vous pouvez prétendre.
À retenir : en 2026, la flat tax s’élève à 31,4 % dans le cas général, contre 30 % auparavant. Le barème progressif peut être plus avantageux pour les contribuables non imposables ou soumis à une TMI de 11 %. En revanche, le PFU est souvent préférable pour les contribuables fortement imposés, sauf situations particulières.
Découvrez notre comparatif, nos exemples chiffrés et les critères essentiels pour optimiser la fiscalité de vos placements financiers.
Sommaire
1. Flat tax 2026 : quel est le taux du prélèvement forfaitaire unique ?
1.1. Un taux de 31,4 % depuis le 1er janvier 2026
Le prélèvement forfaitaire unique (PFU), communément appelé flat tax, est un dispositif d’imposition forfaitaire instauré en 2018.
Il s’applique par défaut à de nombreux revenus du capital.
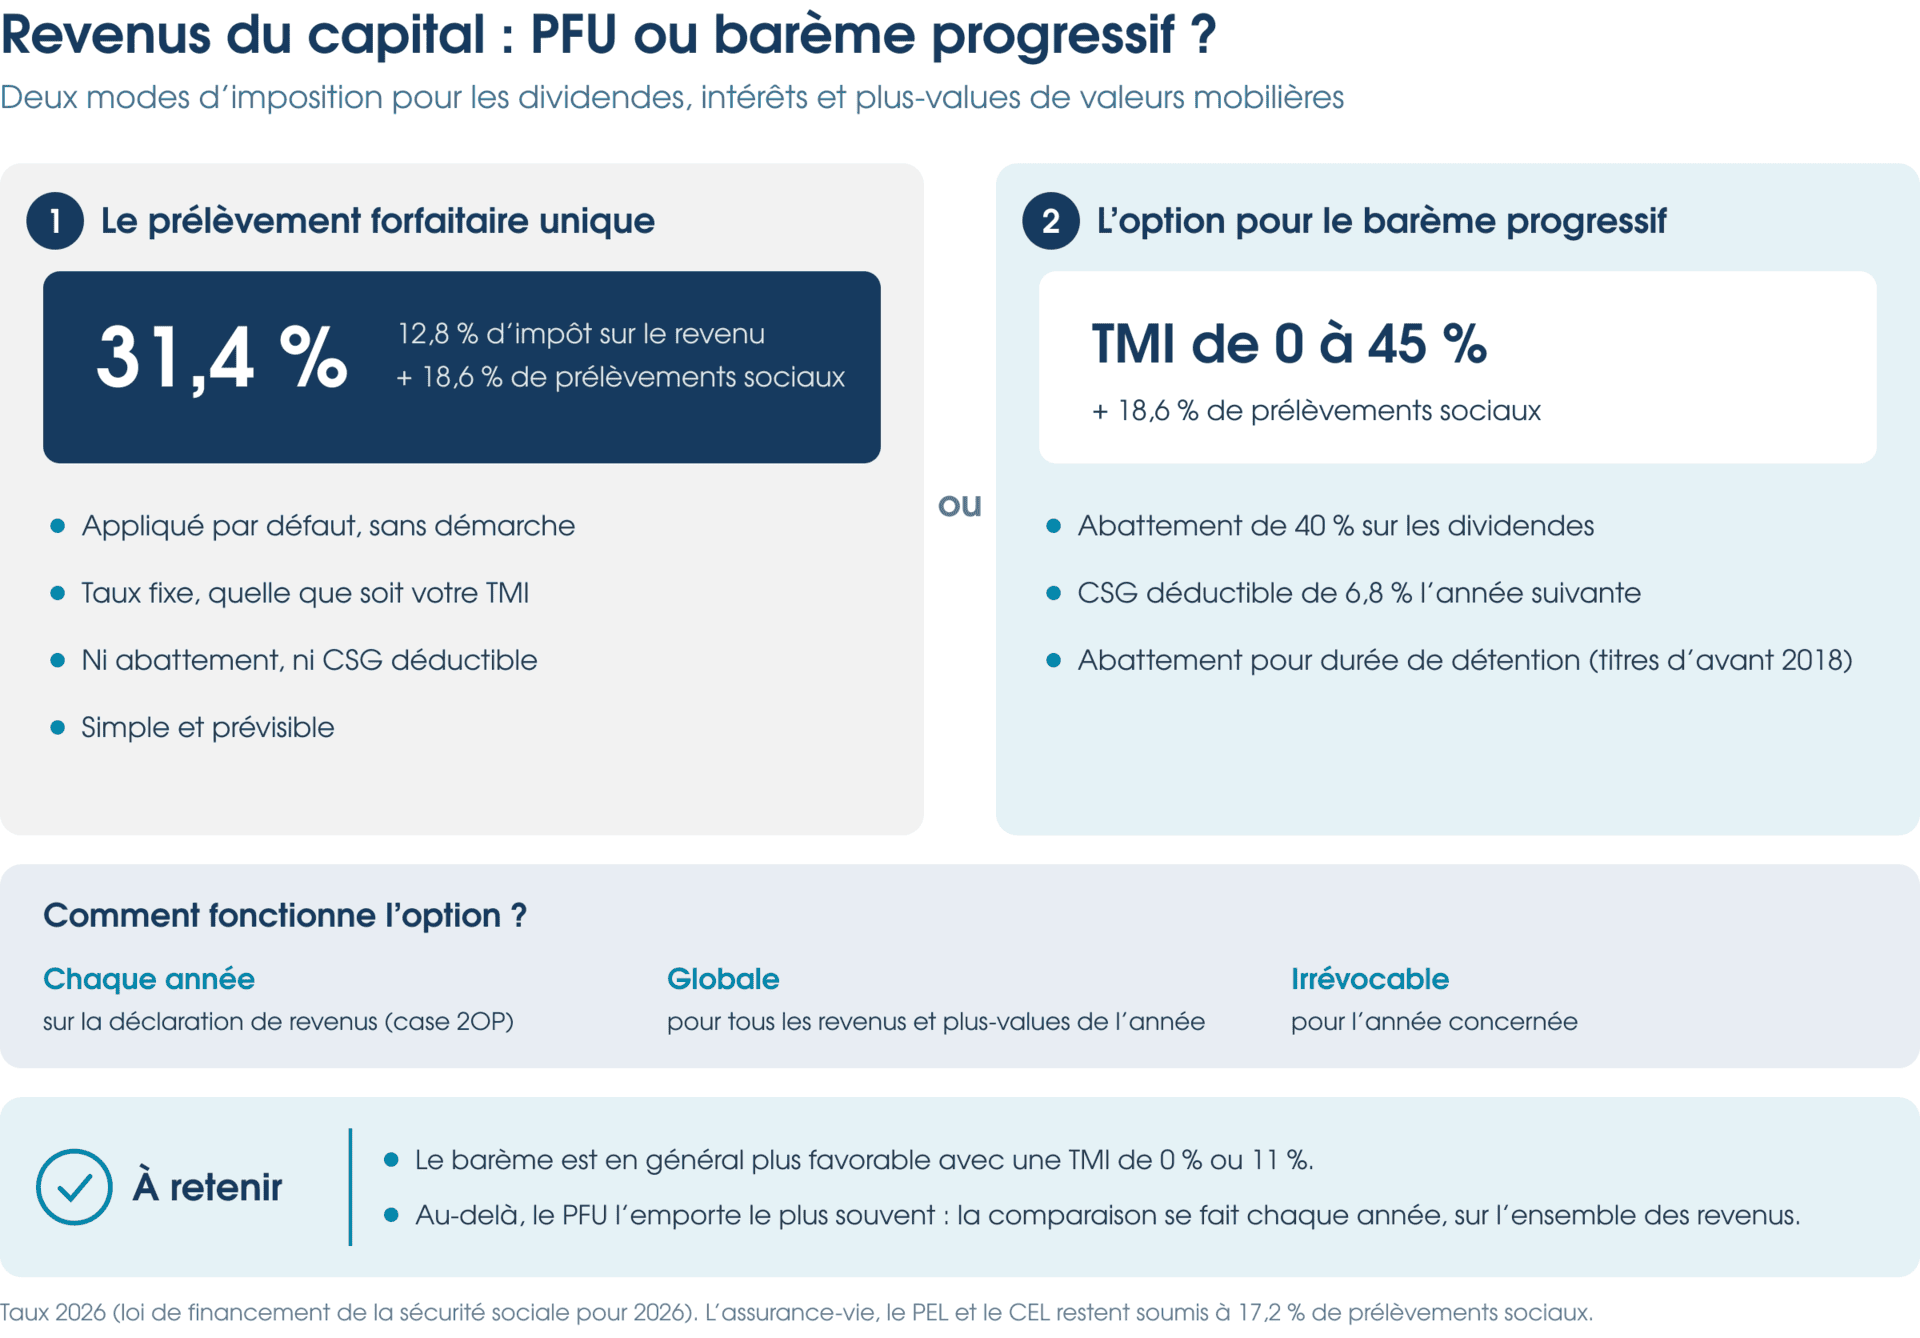
En 2026, son taux global de droit commun est passé de 30 % à 31,4 %, répartis comme suit :
- 12,8 % d’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux.
Cette hausse résulte de l’augmentation de la contribution sociale généralisée (CSG) applicable à certains revenus financiers.
Exemple : pour 10 000 € de dividendes soumis au PFU de droit commun, l’imposition globale s’élève à 3 140 €, soit un montant net de 6 860 €.
Le PFU présente l’avantage d’appliquer un taux d’impôt sur le revenu indépendant de la tranche marginale d’imposition du contribuable.
1.2. Quels revenus sont concernés par la flat tax ?
Le PFU concerne notamment :
- Les dividendes perçus par les actionnaires de sociétés.
- Les intérêts des livrets bancaires fiscalisés et des comptes à terme.
- Les revenus d’obligations.
- Les plus-values mobilières réalisées lors de la vente d’actions ou de parts de fonds.
- Certains produits d’assurance-vie, selon leurs caractéristiques fiscales.
Pour comprendre le fonctionnement des titres obligataires et leurs revenus, consultez notre guide : Investir dans des obligations : un pilier essentiel de la gestion de patrimoine.
Attention toutefois : certains placements bénéficient de règles spécifiques.
Les produits de l’assurance-vie, par exemple, sont généralement soumis à des prélèvements sociaux de 17,2 %, avec des modalités particulières pour le calcul de l’impôt sur le revenu.
Découvrez à ce sujet notre article consacré aux 10 idées reçues sur l’assurance-vie et à ses avantages fiscaux.
Les intérêts des livrets réglementés exonérés, tels que le Livret A, le LDDS et le LEP, ne sont pas soumis à la flat tax..
2. Barème progressif de l’impôt sur le revenu : comment fonctionne-t-il ?
Contrairement au PFU, le barème progressif consiste à intégrer les revenus financiers concernés aux autres revenus imposables du foyer fiscal.
Les revenus sont alors soumis aux différentes tranches de l’impôt sur le revenu : 0 %, 11 %, 30 %, 41 % et 45 %.
Le montant de l’impôt dépend de la composition du foyer fiscal, du quotient familial et de l’ensemble des revenus perçus.
Pour mieux comprendre ce mécanisme, retrouvez notre article : Comment calculer son impôt sur le revenu ?.
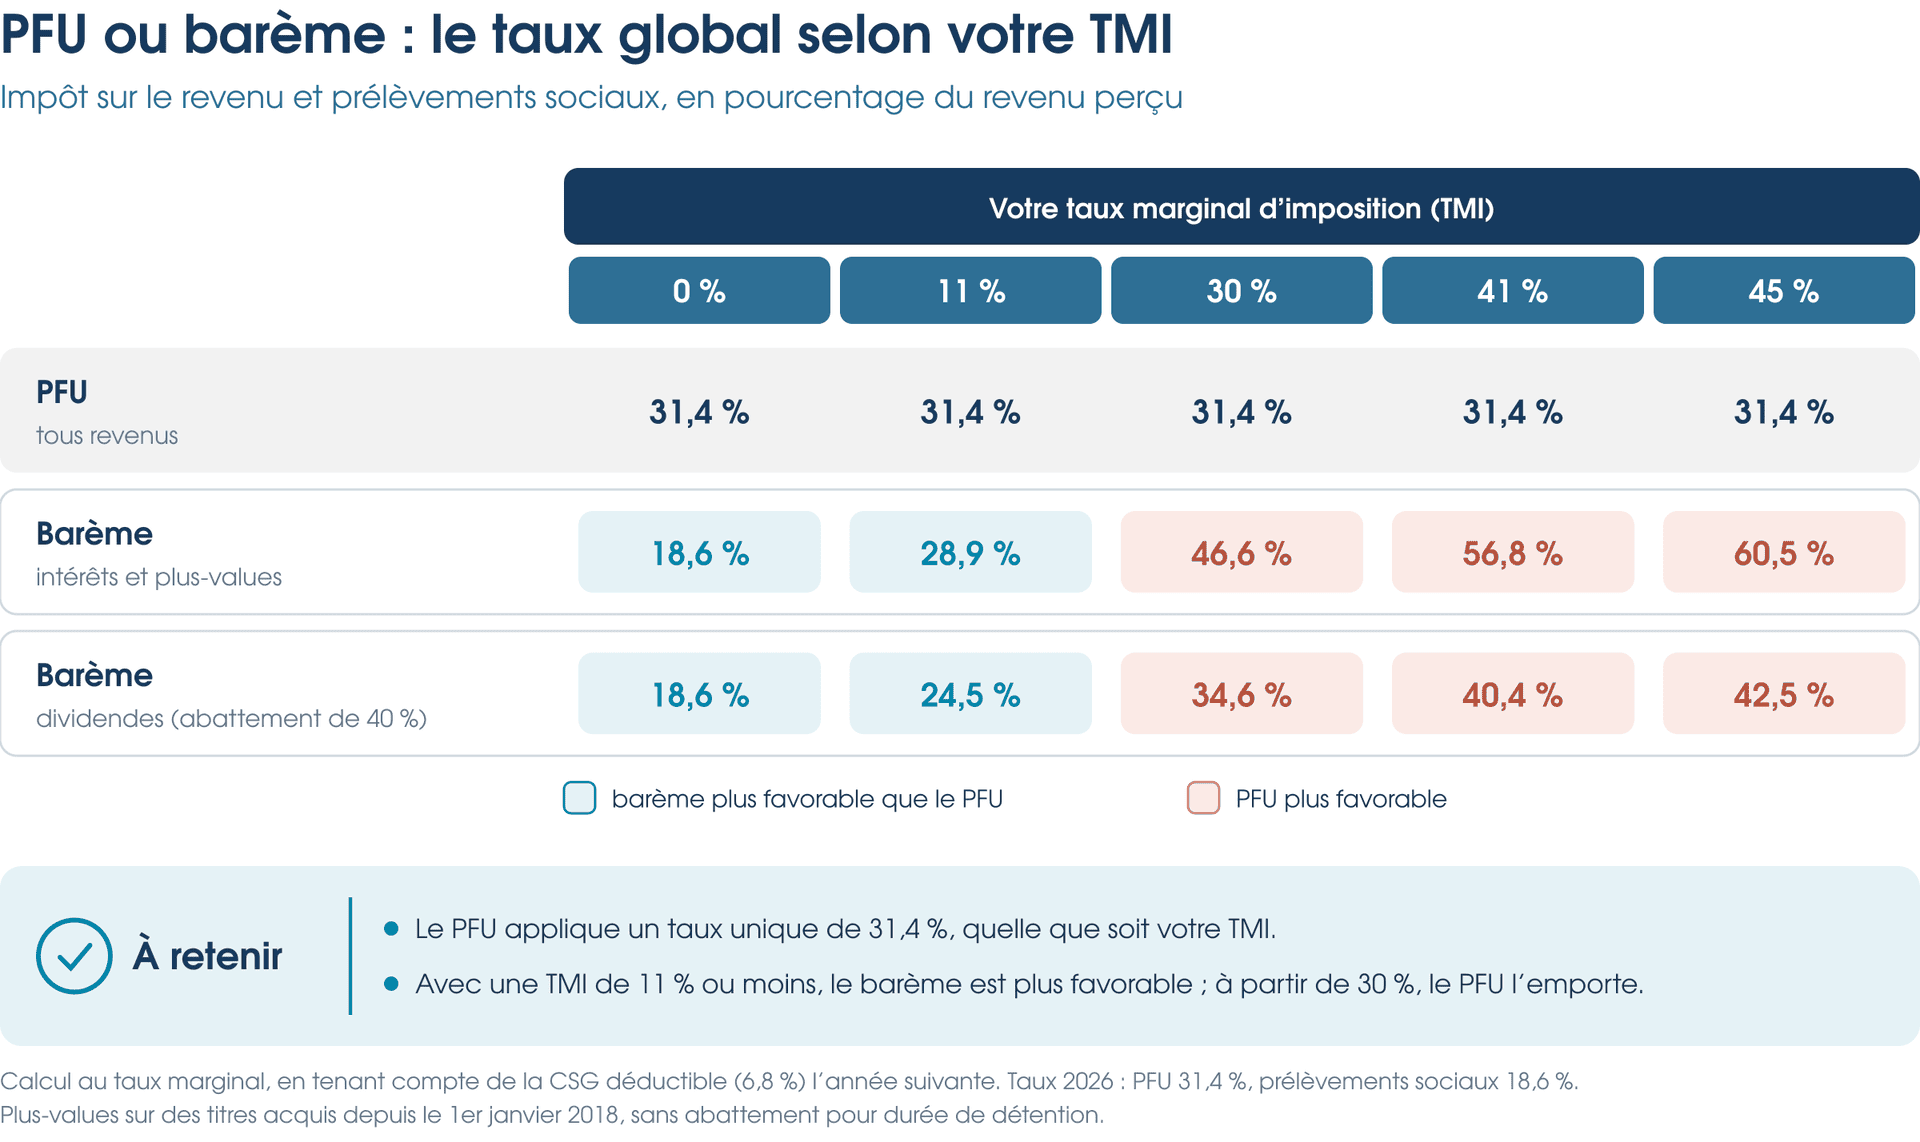
2.1. Les avantages du barème progressif
L’option pour le barème progressif peut permettre de bénéficier :
- D’un taux d’imposition inférieur à 12,8 % pour les foyers faiblement imposés.
- D’un abattement de 40 % sur les dividendes éligibles.
- D’abattements pour durée de détention sur certaines plus-values de titres acquis avant 2018.
- De la déduction de certains frais et charges.
- De la déductibilité d’une fraction de la CSG, sous conditions.
Les prélèvements sociaux restent néanmoins dus, même lorsque l’impôt sur le revenu est nul.
Ainsi, un contribuable non imposable peut bénéficier d’un taux d’impôt sur le revenu de 0 % sur ses revenus financiers tout en restant redevable des prélèvements sociaux applicables.
3. Flat tax ou barème progressif en 2026 : le comparatif chiffré
Pour déterminer le régime fiscal le plus avantageux, il convient de comparer l’imposition totale des revenus financiers, en intégrant les prélèvements sociaux.
3.1. Comparatif selon la tranche marginale d’imposition (TMI)
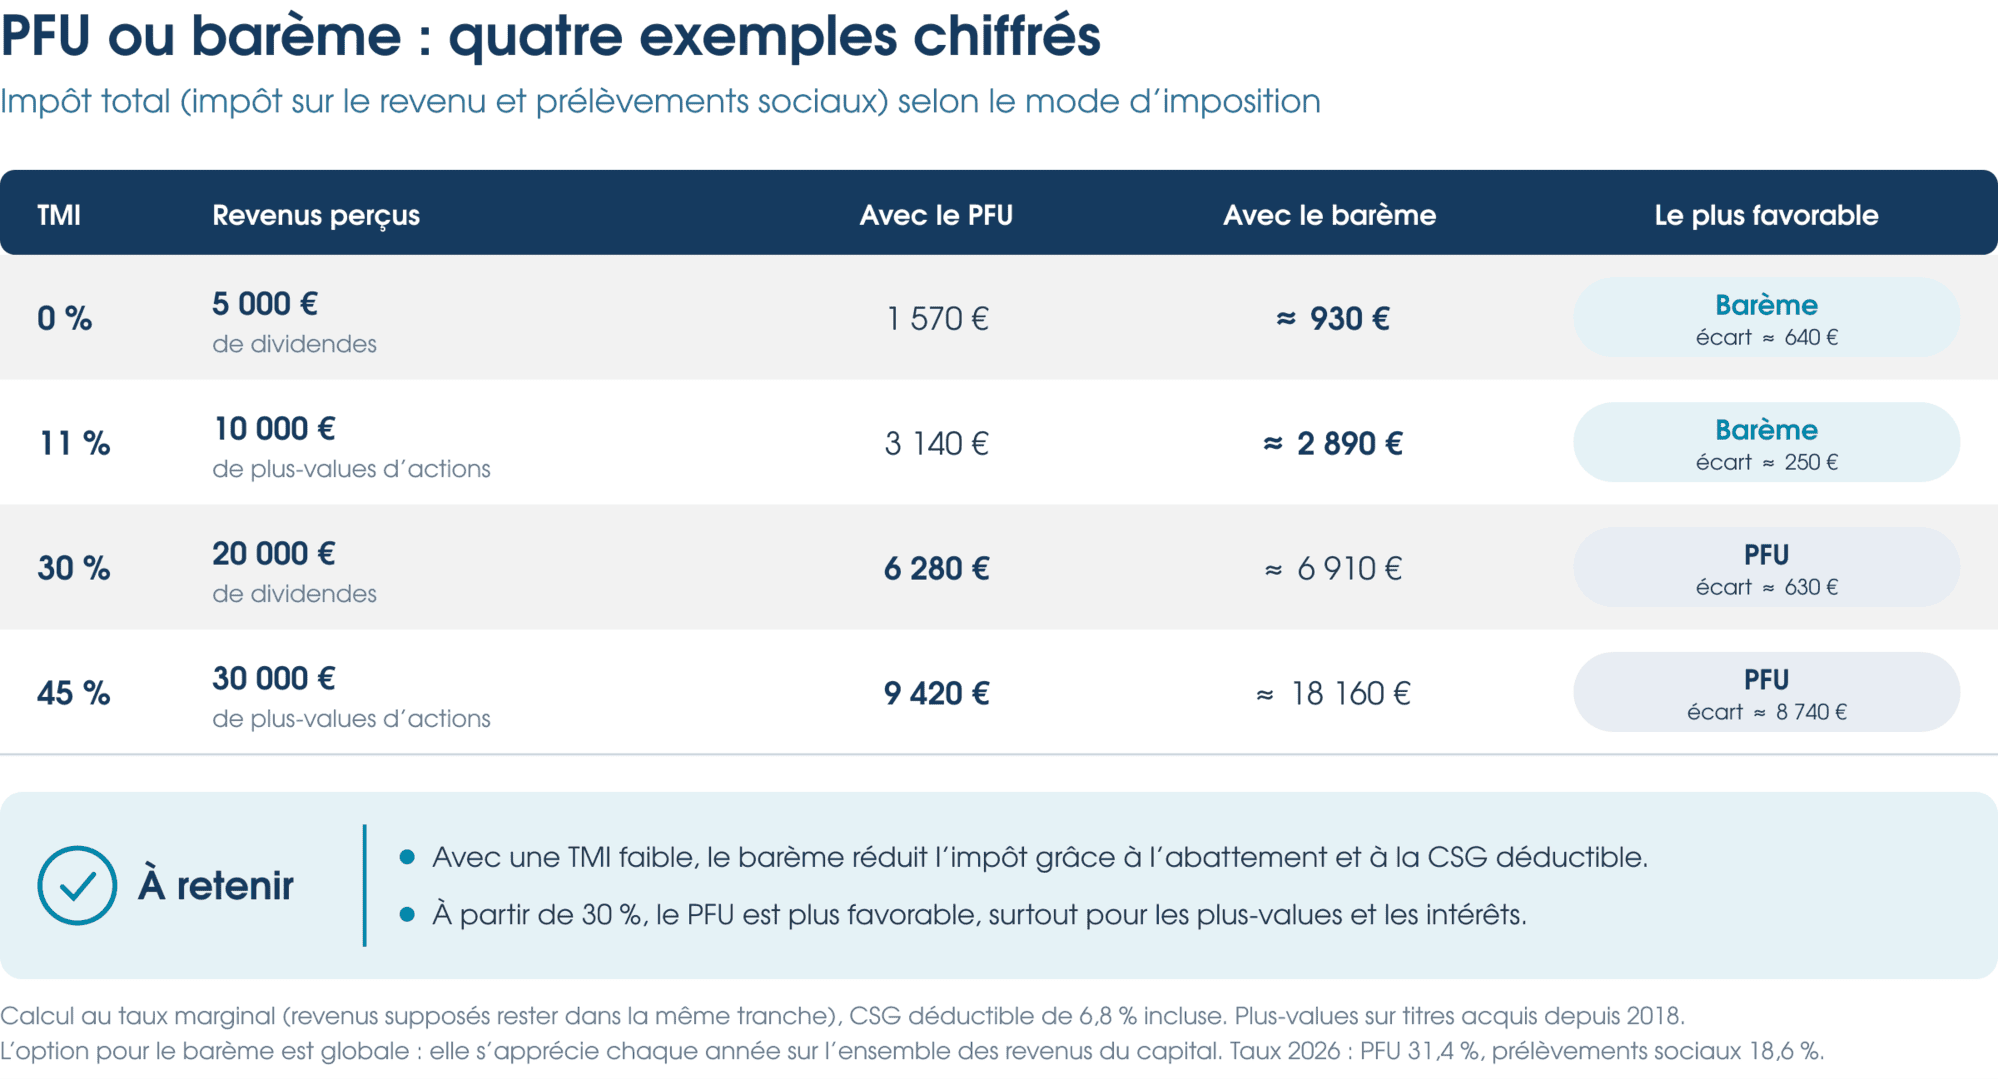
Ces simulations sont simplifiées. Elles supposent que les revenus supplémentaires demeurent intégralement dans la tranche marginale indiquée, que les dividendes sont éligibles à l’abattement de 40 % et que les plus-values ne bénéficient d’aucun abattement pour durée de détention. Elles comprennent les prélèvements sociaux de 18,6 %, mais ne tiennent pas compte des effets de la CSG déductible, des frais, des autres mécanismes de calcul de l’impôt ou des contributions sur les hauts revenus.
Ces exemples illustrent une tendance générale.
Pour une TMI de 0 % ou 11 %, le barème progressif est souvent plus intéressant.
Pour une TMI de 30 %, 41 % ou 45 %, la flat tax peut permettre une économie d’impôt significative, notamment en l’absence d’abattement spécifique.
Il ne faut cependant pas se limiter à la TMI. La nature de vos placements et l’ensemble des revenus du foyer peuvent modifier le résultat.
Une simulation personnalisée est donc indispensable pour identifier le régime fiscal le plus avantageux.
4. Les critères essentiels pour choisir entre flat tax et barème progressif
4.1. Votre tranche marginale d’imposition et votre revenu fiscal de référence
La tranche marginale d’imposition représente le taux applicable à la tranche la plus élevée de vos revenus imposables.
Elle constitue un indicateur essentiel pour comparer la flat tax et le barème progressif.
Toutefois, il convient également d’examiner votre revenu fiscal de référence (RFR).
Ce dernier peut notamment intervenir dans le calcul de certaines contributions supplémentaires.
En 2026, la contribution différentielle sur les hauts revenus (CDHR) peut concerner, sous conditions, les foyers dont le revenu fiscal de référence dépasse :
- 250 000 € pour une personne seule ;
- 500 000 € pour un couple soumis à imposition commune.
Cette contribution vise à garantir un niveau minimal d’imposition de 20 % sur certains hauts revenus, selon des modalités de calcul spécifiques.
Pour approfondir ce sujet, consultez notre article consacré au revenu fiscal de référence, à son calcul et aux possibilités d’optimisation.
4.2. La fiscalité des dividendes : l’abattement de 40 %
Les dividendes constituent l’un des principaux cas dans lesquels le barème progressif peut présenter un intérêt.
Lorsque le contribuable choisit cette option, les dividendes éligibles bénéficient d’un abattement de 40 % pour le calcul de l’impôt sur le revenu.
Exemple : un contribuable reçoit 10 000 € de dividendes.
Avec la flat tax de 31,4 %, l’imposition s’élève à 3 140 €.
Avec le barème progressif, seuls 6 000 € sont soumis à l’impôt sur le revenu après application de l’abattement de 40 %.
Pour un contribuable dont la TMI est de 11 %, et sous réserve que cette somme demeure intégralement dans la même tranche, l’imposition théorique est :
- Impôt sur le revenu : 6 000 € × 11 % = 660 €.
- Prélèvements sociaux : 10 000 € × 18,6 % = 1 860 €.
- Total : 2 520 €.
Dans cet exemple simplifié, le barème progressif permet une économie de 620 € par rapport au PFU, hors effets des mécanismes fiscaux complémentaires.
Pour les dirigeants d’entreprise, une distinction importante doit être faite entre les dividendes perçus personnellement et ceux distribués entre sociétés.
Le régime mère-fille permet, sous conditions, d’atténuer l’imposition des dividendes distribués entre une filiale et sa société mère.
Ce mécanisme concerne toutefois la fiscalité des sociétés et ne doit pas être confondu avec le choix personnel entre flat tax et barème progressif.
4.3. La fiscalité des plus-values mobilières
Les plus-values réalisées lors de la vente d’actions ou d’autres valeurs mobilières sont généralement imposées au PFU.
Néanmoins, certains contribuables peuvent bénéficier d’abattements pour durée de détention lorsqu’ils optent pour le barème progressif.
Ces abattements concernent notamment les titres acquis ou souscrits avant le 1er janvier 2018.
L’abattement de droit commun s’élève à :
- 50 % pour une durée de détention d’au moins deux ans et de moins de huit ans ;
- 65 % à partir de huit ans.
Un abattement renforcé pouvant atteindre 85 % existe également pour certaines cessions de titres de PME remplissant des conditions spécifiques.
Ces abattements réduisent l’assiette de l’impôt sur le revenu, mais n’effacent pas les prélèvements sociaux.
La date d’acquisition des titres et les caractéristiques de l’opération sont donc déterminantes.
Pour approfondir ce point, retrouvez notre analyse des mécanismes d’imposition des plus-values sur titres, du sursis et du report d’imposition.
Les chefs d’entreprise préparant une cession peuvent également étudier d’autres dispositifs patrimoniaux.
C’est notamment le cas du mécanisme d’apport-cession de titres, qui peut permettre de reporter l’imposition d’une plus-value sous certaines conditions.
4.4. L’imputation des moins-values mobilières
Les pertes réalisées lors de la vente de valeurs mobilières peuvent, sous conditions, être compensées avec des plus-values de même nature.
Cette possibilité existe aussi bien dans le cadre du PFU que du barème progressif.
Lorsque les moins-values ne sont pas intégralement utilisées, elles peuvent être reportées sur les dix années suivantes.
Exemple : un investisseur ayant réalisé 10 000 € de moins-values en 2023 peut les imputer sur des plus-values éligibles réalisées en 2026, dans le respect des règles fiscales applicables.
Le choix entre flat tax et barème ne doit donc pas reposer sur la seule existence de moins-values reportables.
4.5. Vos objectifs et votre stratégie patrimoniale
Au-delà du niveau d’imposition immédiat, le choix du régime fiscal doit s’inscrire dans une stratégie patrimoniale cohérente.
Un investisseur souhaitant percevoir régulièrement des dividendes ne présente pas les mêmes enjeux qu’un dirigeant anticipant la cession de son entreprise ou qu’un épargnant constituant un portefeuille à long terme.
Il convient notamment d’examiner :
- La nature des placements financiers.
- Les revenus attendus à court et moyen terme.
- Les opérations de cession envisagées.
- Les éventuels abattements fiscaux.
- La situation familiale et fiscale.
- Les objectifs de transmission et de valorisation du patrimoine.
L’optimisation fiscale ne doit pas être envisagée isolément : elle doit contribuer à la cohérence de votre stratégie patrimoniale globale.
Pour construire une stratégie adaptée à votre situation, découvrez également pourquoi réaliser une étude patrimoniale complète et personnalisée.
5. Comment choisir le barème progressif ? La case 2OP
Par défaut, les revenus financiers entrant dans le champ du PFU sont imposés selon le régime forfaitaire.
Pour bénéficier du barème progressif, vous devez exercer une option lors de votre déclaration annuelle des revenus.
5.1. Quelle case cocher sur votre déclaration d’impôt ?
L’option s’effectue en cochant la case 2OP du formulaire n° 2042.
Pour les revenus financiers perçus en 2026, ce choix interviendra lors de la déclaration des revenus réalisée en 2027.
Cette option est annuelle et globale.
Elle concerne l’ensemble des revenus mobiliers et des plus-values entrant dans son champ d’application au niveau du foyer fiscal.
Il n’est donc pas possible de choisir librement la flat tax pour certains dividendes et le barème progressif pour d’autres revenus soumis à cette même option.
5.2. Peut-on revenir sur son choix entre flat tax et barème progressif ?
Une évolution importante intervient à compter de l’imposition des revenus de 2026.
Le caractère irrévocable de l’option pour le barème progressif a été supprimé.
Les contribuables peuvent ainsi revenir sur cette option dans les conditions et délais applicables, notamment lorsqu’elle se révèle finalement défavorable.
Cette nouvelle souplesse ne dispense toutefois pas d’effectuer une simulation comparative avant de déclarer ses revenus.
Conseil pratique : pensez à conserver une copie de votre simulation fiscale et à vérifier chaque année si le régime choisi reste adapté à votre situation.
6. Les erreurs à éviter pour optimiser l’imposition de vos revenus financiers
Ne pas choisir sans simulation préalable
Une comparaison fondée uniquement sur votre tranche marginale d’imposition peut conduire à un résultat trompeur.
Il est nécessaire d’intégrer les abattements, les frais éligibles, les prélèvements sociaux et les autres revenus du foyer.
Ne pas oublier les abattements fiscaux
L’abattement de 40 % sur les dividendes éligibles et les éventuels abattements sur certaines plus-values peuvent modifier significativement le résultat de la comparaison.
Tenir compte des prélèvements sociaux
Même lorsque le barème progressif permet de réduire fortement l’impôt sur le revenu, les prélèvements sociaux restent généralement dus.
Vérifier les règles propres à chaque placement
Le taux global de 31,4 % ne concerne pas tous les produits financiers de manière uniforme.
L’assurance-vie et certains placements d’épargne bénéficient notamment de règles particulières.
Ne pas négliger les conséquences fiscales pour l’ensemble du foyer
L’intégration des revenus financiers au barème peut modifier le revenu imposable et avoir des effets sur certaines contributions ou certains dispositifs fiscaux.
Éviter de reconduire automatiquement le même choix chaque année
Une évolution de vos revenus, de votre situation familiale ou de votre patrimoine peut modifier le régime le plus avantageux.
L’accompagnement d’un conseiller en gestion de patrimoine peut permettre d’identifier les conséquences de chaque option et d’adapter votre stratégie fiscale à vos objectifs.
7. FAQ : vos questions sur la flat tax et le barème progressif en 2026
Quel est le taux de la flat tax en 2026 : 30 % ou 31,4 % ?
Depuis le 1er janvier 2026, le taux global de droit commun du PFU est de 31,4 %, comprenant 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Certains placements, notamment l’assurance-vie, bénéficient de règles particulières.
Est-il préférable de choisir la flat tax avec une TMI de 11 % ?
Le barème progressif est souvent plus avantageux pour un contribuable soumis à une TMI de 11 %.
Toutefois, l’option étant globale, il convient de comparer l’imposition de l’ensemble des revenus financiers du foyer.
Avec une TMI de 30 %, la flat tax est-elle toujours plus avantageuse ?
Non. Le PFU est généralement favorable lorsque la TMI atteint 30 % ou davantage, mais certains abattements sur les plus-values mobilières peuvent modifier le résultat.
Une simulation reste nécessaire.
Peut-on bénéficier de l’abattement de 40 % sur les dividendes avec la flat tax ?
Non. L’abattement de 40 % sur les dividendes éligibles est réservé aux contribuables ayant opté pour le barème progressif de l’impôt sur le revenu.
Les moins-values mobilières peuvent-elles être déduites avec la flat tax ?
Oui. Les moins-values éligibles peuvent être imputées sur des plus-values de même nature, y compris sous le PFU.
Les moins-values non utilisées peuvent, sous conditions, être reportées pendant dix ans.
Quand faut-il cocher la case 2OP pour les revenus de 2026 ?
L’option pour le barème progressif sera exercée lors de la déclaration des revenus de 2026, déposée en 2027.
Conclusion : comment optimiser la fiscalité de vos revenus du capital en 2026 ?
Flat tax ou barème progressif : il n’existe pas de solution universelle.
Avec un taux de droit commun porté à 31,4 % en 2026, le PFU conserve l’avantage de la simplicité et peut être particulièrement intéressant pour les contribuables fortement imposés.
Le barème progressif reste une alternative pertinente pour les foyers faiblement imposés et ceux qui bénéficient d’abattements fiscaux importants.
Le choix dépend donc de votre tranche marginale d’imposition, de la nature de vos revenus financiers, de vos éventuelles moins-values et de vos objectifs patrimoniaux.
Chez Patrimoine Design, cabinet de gestion de patrimoine à Lyon, nous privilégions une approche globale et personnalisée afin d’évaluer les conséquences fiscales des différents choix patrimoniaux.
Vous souhaitez savoir si la flat tax ou le barème progressif est le plus avantageux dans votre situation ?
Notre accompagnement vous permet d’analyser votre situation fiscale et patrimoniale et d’identifier les solutions adaptées à vos objectifs.
Découvrez notre approche de la gestion de patrimoine et de l’accompagnement personnalisé.
Sources et références fiscales
- Ministère de l’Économie — Comment fonctionne le prélèvement forfaitaire unique (PFU) ?
- Direction générale des finances publiques — Les revenus mobiliers
- Direction générale des finances publiques — Les cessions mobilières
- Service Public — Impôt sur le revenu : revenus d’épargne et de placement
Les informations présentées correspondent aux règles générales applicables au 22 octobre 2026. Elles ne remplacent pas une analyse fiscale personnalisée.