Dernière mise à jour : 23 octobre 2026
Lors d’un divorce, le partage des biens dépend principalement du régime matrimonial des époux, de la composition de leur patrimoine et de leurs éventuelles dettes. Résidence principale, investissements locatifs, comptes bancaires, assurance-vie, patrimoine professionnel : chaque actif doit être identifié pour déterminer les droits de chacun.
Le divorce ne consiste cependant pas uniquement à répartir les biens en deux parts égales. Il faut également tenir compte des financements réalisés pendant le mariage, des éventuelles récompenses entre patrimoines, de la situation des emprunts et des conséquences fiscales du partage.
En 2026, plusieurs éléments méritent une attention particulière : le droit de partage de 1,10 %, les frais d’une éventuelle attribution immobilière, la fiscalité d’une prestation compensatoire et les règles d’exonération de plus-value lors de la vente de l’ancienne résidence principale.
Comment se déroule le partage des biens lors d’un divorce ? Qui conserve la maison ? Comment calculer une soulte ? Quels impôts et frais faut-il prévoir ?
Voici les principales règles à connaître pour préparer la réorganisation de son patrimoine.
1. Comment se déroule le partage des biens lors d’un divorce ?
1.1. Liquidation du régime matrimonial et partage : quelle différence ?
La liquidation du régime matrimonial consiste à déterminer les droits patrimoniaux de chacun des époux.
Elle nécessite notamment d’identifier :
- Les biens appartenant personnellement à chaque époux.
- Les biens communs ou détenus en indivision.
- Les emprunts et autres dettes.
- Les sommes éventuellement dues entre les époux ou entre un époux et la communauté.
- Les modalités de répartition du patrimoine.
Le partage intervient ensuite pour attribuer les biens ou leur valeur aux différents époux.
Cette distinction est importante : avant de décider qui conserve un bien immobilier, il faut déterminer à qui il appartient juridiquement et quels comptes doivent être établis.
La liquidation porte sur le patrimoine dans son ensemble. Elle peut donc concerner aussi bien les biens immobiliers que les comptes bancaires, les placements financiers ou les parts de sociétés.
Les règles officielles sont détaillées dans la fiche Service Public consacrée au partage des biens lors d’un divorce.
1.2. À quel moment faut-il partager les biens ?
Les modalités dépendent du type de divorce.
Divorce par consentement mutuel
Les époux doivent s’accorder sur les conséquences de leur séparation, notamment sur la liquidation de leur régime matrimonial.
Chacun doit être assisté de son propre avocat.
La convention de divorce prévoit les modalités du partage. Lorsqu’un bien immobilier commun ou indivis doit être partagé, un acte notarié est nécessaire.
En principe, la liquidation doit être organisée avant le dépôt de la convention de divorce chez le notaire.
Divorce judiciaire
Le partage peut être préparé avant, pendant ou après la procédure de divorce.
En cas de désaccord, le juge aux affaires familiales peut intervenir et, si nécessaire, désigner un notaire pour conduire les opérations.
Le divorce judiciaire ne signifie donc pas nécessairement que tous les biens sont déjà partagés au jour du jugement.
1.3. Pourquoi la date des effets du divorce est-elle importante ?
La séparation physique des époux ne suffit pas toujours à déterminer la date à laquelle leur régime matrimonial cesse de produire ses effets.
Selon la procédure, les conséquences patrimoniales du divorce peuvent être fixées à des dates différentes.
En matière de divorce judiciaire, les effets patrimoniaux entre les époux sont, en principe, fixés à la date de la demande en divorce. Le juge peut, dans certaines conditions, retenir une date antérieure correspondant à la cessation de la cohabitation et de la collaboration.
Cette question peut avoir des conséquences sur les revenus, les remboursements d’emprunt ou les biens acquis pendant la période de séparation.
Il est donc essentiel d’examiner les dates applicables avec les avocats et le notaire.
Le cadre juridique figure à l’article 262-1 du Code civil.
2. Comment les biens sont-ils partagés selon le régime matrimonial ?
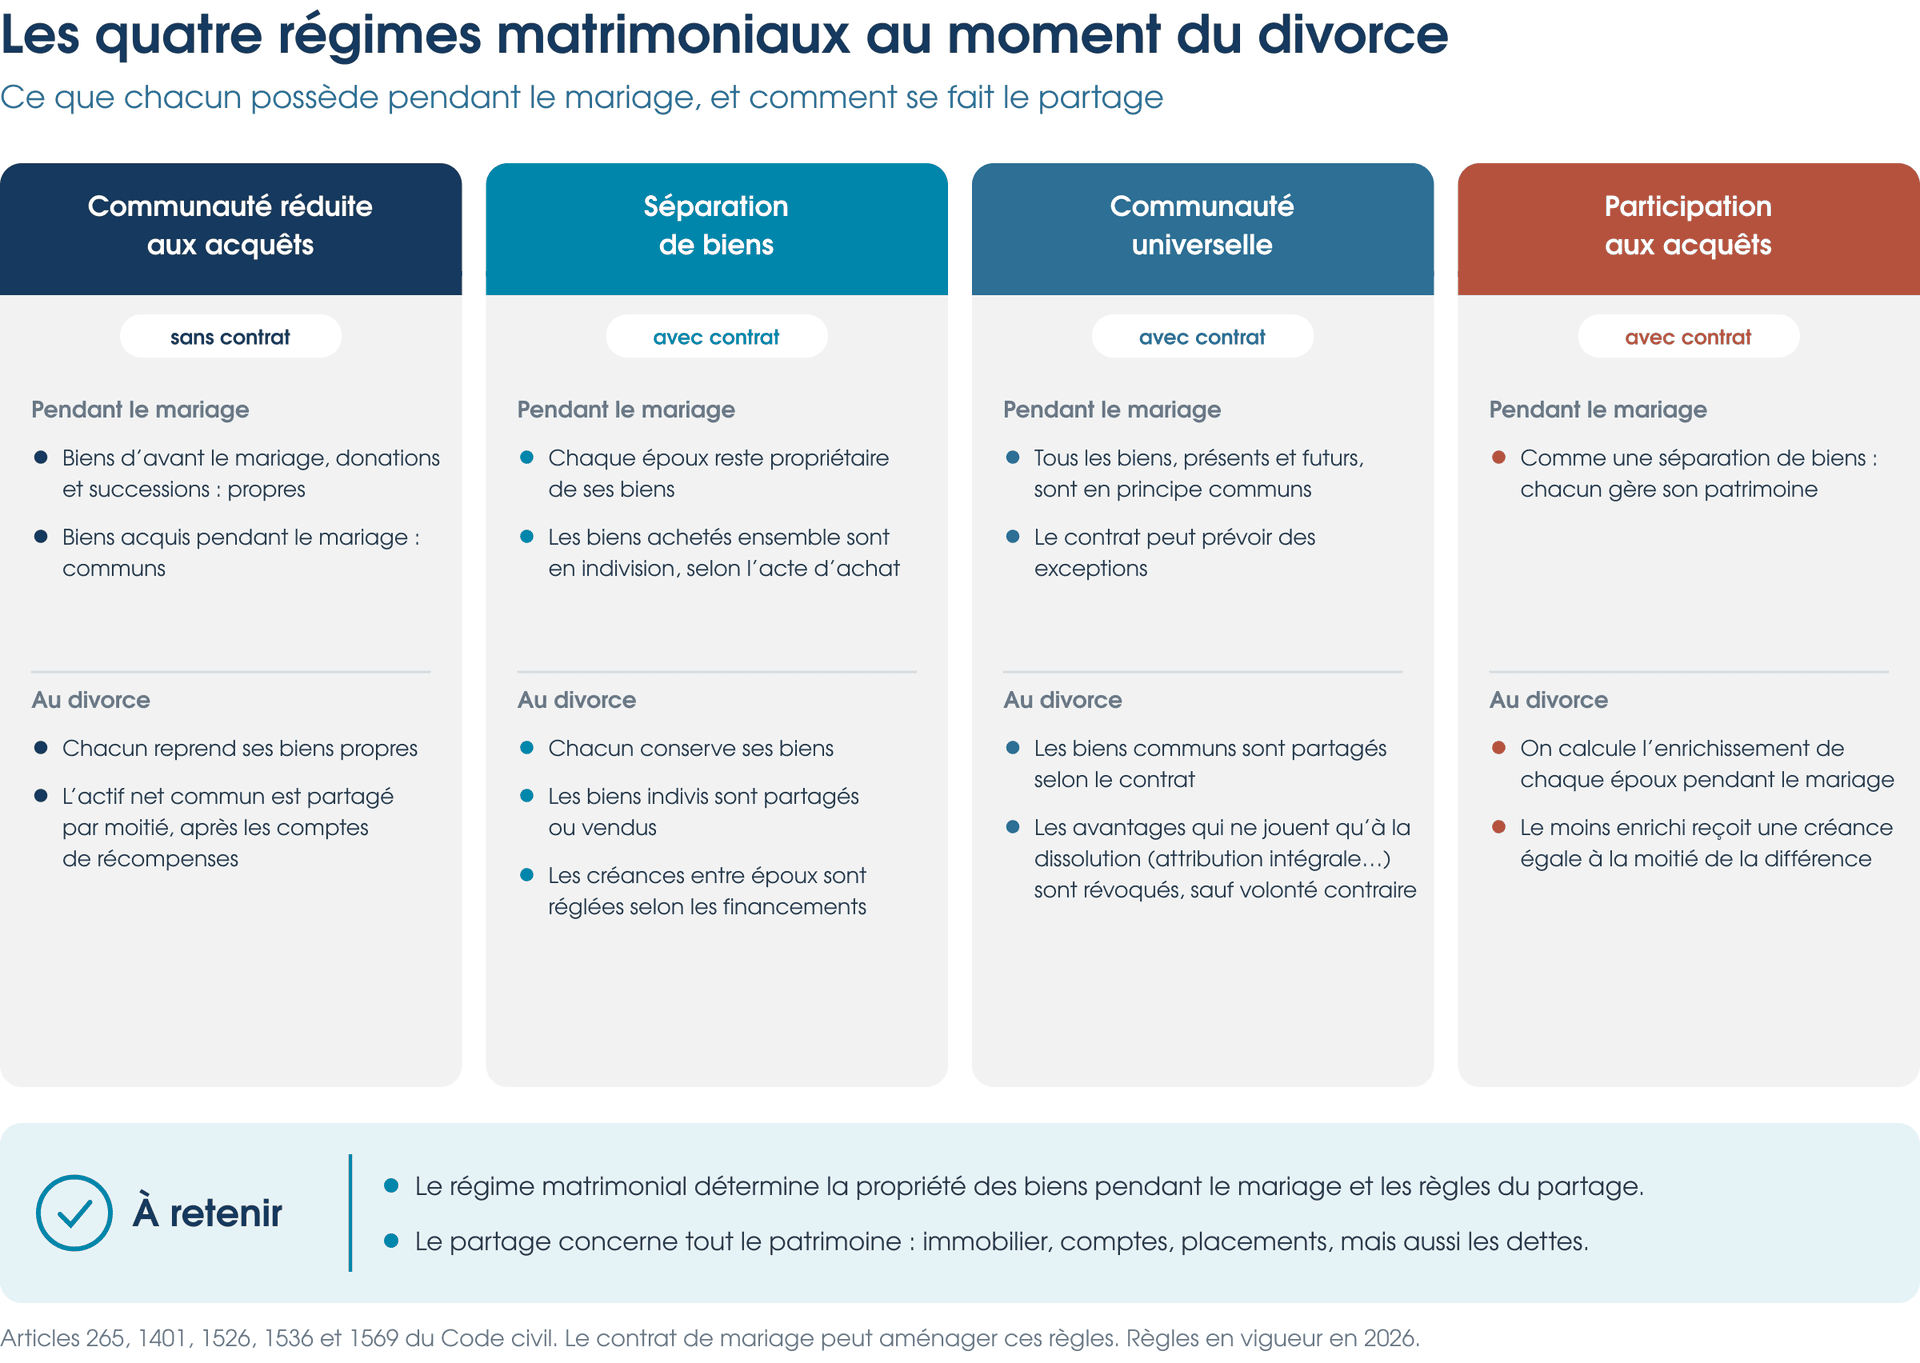
Le régime matrimonial détermine la propriété des biens pendant le mariage et les règles applicables à sa dissolution.
Il existe quatre grands régimes à connaître.
2.1. La communauté réduite aux acquêts : le régime sans contrat de mariage
En France, lorsqu’un couple se marie sans contrat, il relève en principe du régime de la communauté réduite aux acquêts.
Ce régime distingue deux catégories de biens.
Les biens propres
Ils appartiennent personnellement à un époux.
Il s’agit notamment :
- Des biens qu’il possédait avant le mariage.
- Des biens reçus personnellement par donation ou succession pendant le mariage, sauf dispositions particulières.
- De certains biens propres par nature.
Les biens communs
Ils comprennent notamment les biens acquis à titre onéreux pendant le mariage avec des ressources communes.
Les salaires et l’épargne constituée à partir de ces revenus ont, en principe, un caractère commun.
Lors du divorce, chaque époux reprend ses biens propres et la communauté est liquidée.
En principe, l’actif net commun est partagé par moitié, après prise en compte des dettes et des comptes de liquidation.
Attention : le fait qu’un compte bancaire soit ouvert au seul nom d’un époux ne signifie pas nécessairement que l’argent qui y figure lui appartient personnellement.
De même, un bien immobilier acquis pendant le mariage peut présenter un caractère propre dans certaines circonstances, notamment lorsqu’il a été financé avec des fonds propres et que les conditions légales sont réunies.
Les règles de la communauté légale sont présentées par Service Public.
2.2. La séparation de biens : chacun conserve-t-il son patrimoine ?
Sous le régime de la séparation de biens, chaque époux conserve en principe la propriété des biens qui lui appartiennent personnellement.
Toutefois, cela ne signifie pas qu’il n’existe jamais de partage.
Par exemple, deux époux mariés sous ce régime peuvent acheter ensemble une résidence principale.
Le logement leur appartient alors en indivision, dans les proportions prévues par leur acte d’acquisition.
En cas de divorce, ils peuvent notamment décider de vendre le bien, de le conserver ensemble ou de permettre à l’un d’eux de racheter les droits de l’autre.
Il faut également examiner les éventuelles créances entre époux.
Un financement réalisé par l’un pour un bien appartenant à l’autre ne donne pas automatiquement droit à un remboursement intégral : la solution dépend notamment de la nature de la dépense, des conventions et des règles relatives à la contribution aux charges du mariage.
2.3. La communauté universelle : un patrimoine largement commun
La communauté universelle rassemble en principe l’ensemble des biens présents et futurs des époux.
Des exceptions subsistent, notamment pour certains biens propres par nature ou lorsque des clauses particulières sont prévues.
Au divorce, les biens communs doivent être liquidés et partagés.
Il faut toutefois lire attentivement le contrat de mariage : une clause de partage inégal ou d’autres dispositions particulières peuvent modifier les résultats de la liquidation.
Il serait donc inexact d’affirmer que la communauté universelle aboutit systématiquement à deux lots identiques.
2.4. La participation aux acquêts : un quatrième régime à connaître
Moins répandu, le régime de la participation aux acquêts fonctionne largement comme une séparation de biens pendant le mariage.
Lors de sa dissolution, les enrichissements respectifs des époux sont calculés selon les règles du régime.
Le conjoint qui s’est davantage enrichi peut être redevable d’une créance de participation envers l’autre.
Les modalités de calcul doivent également tenir compte du contrat de mariage et de ses éventuelles clauses d’aménagement.
2.5. Tableau comparatif des régimes matrimoniaux
Pour approfondir le choix du régime matrimonial et ses conséquences patrimoniales, consultez également notre article Mariage ou PACS : avantages, régime matrimonial et protection du conjoint.
3. Quels biens faut-il inventorier avant de divorcer ?
3.1. Immobilier, comptes bancaires et investissements financiers
Une liquidation patrimoniale sérieuse commence par un inventaire.
Celui-ci peut notamment comprendre :
- La résidence principale et les résidences secondaires.
- Les immeubles locatifs et les parts de SCI.
- Les comptes bancaires et les livrets d’épargne.
- Les comptes-titres et les plans d’épargne en actions.
- Les contrats d’assurance-vie et de capitalisation.
- Les participations dans des sociétés.
- Les véhicules et autres biens de valeur.
- Les emprunts et engagements financiers.
La présence d’un actif au nom d’un seul époux ne suffit pas toujours à établir son caractère propre.
Il faut aussi examiner les conditions de son acquisition, la provenance des fonds et le régime matrimonial applicable.
3.2. Comment valoriser les biens ?
L’objectif est de retenir une valeur cohérente avec les règles de liquidation.
Pour un bien immobilier, une estimation actualisée peut être nécessaire.
Pour des parts de sociétés non cotées, l’évaluation peut être plus complexe : elle peut dépendre de la situation financière de l’entreprise, de sa rentabilité, de son endettement et des caractéristiques des titres détenus.
Une valorisation insuffisamment documentée peut créer un déséquilibre dans le partage.
Il est donc important de distinguer :
La valeur d’un actif, c’est-à-dire son estimation économique.
La valeur nette, qui tient compte des dettes et des obligations financières pertinentes.
Les droits de chaque époux, qui dépendent du régime matrimonial et des opérations de liquidation.
3.3. Pourquoi faut-il conserver les justificatifs ?
Les actes d’acquisition, contrats de mariage, relevés bancaires, actes de donation et documents de succession peuvent jouer un rôle déterminant.
Par exemple, un époux peut avoir utilisé une somme reçue par héritage pour financer un logement acheté pendant le mariage.
La qualification de cette opération et le droit éventuel à remboursement dépendent des conditions juridiques et de la preuve du financement.
Sans justificatifs, il peut être difficile de reconstituer l’origine des fonds ou de faire reconnaître une créance.
4. Divorce et résidence principale : vendre, racheter ou conserver le bien ?
Le logement familial constitue souvent l’actif le plus important du couple.
Trois solutions principales peuvent être étudiées.
4.1. Vendre la résidence principale
Les époux peuvent décider de vendre le logement.
Le prix de vente sert notamment à rembourser l’éventuel prêt immobilier, à payer les frais liés à la cession et à déterminer les sommes restant à répartir.
La répartition finale dépend de la propriété du bien, du régime matrimonial et des comptes entre époux.
Cette solution peut permettre de mettre fin à l’indivision et de disposer de liquidités pour organiser deux nouveaux projets de vie.
Elle nécessite cependant d’anticiper le calendrier de vente, les frais éventuels et les conséquences fiscales.
4.2. L’un des époux conserve le logement : qu’est-ce qu’une soulte ?
La soulte est une somme versée par un époux à l’autre lorsque le partage lui attribue des biens d’une valeur supérieure à ses droits.
Elle permet notamment à l’un des époux de conserver un bien immobilier en compensant financièrement l’autre.
Exemple simplifié :
Un couple marié sous le régime de la communauté possède une résidence principale.
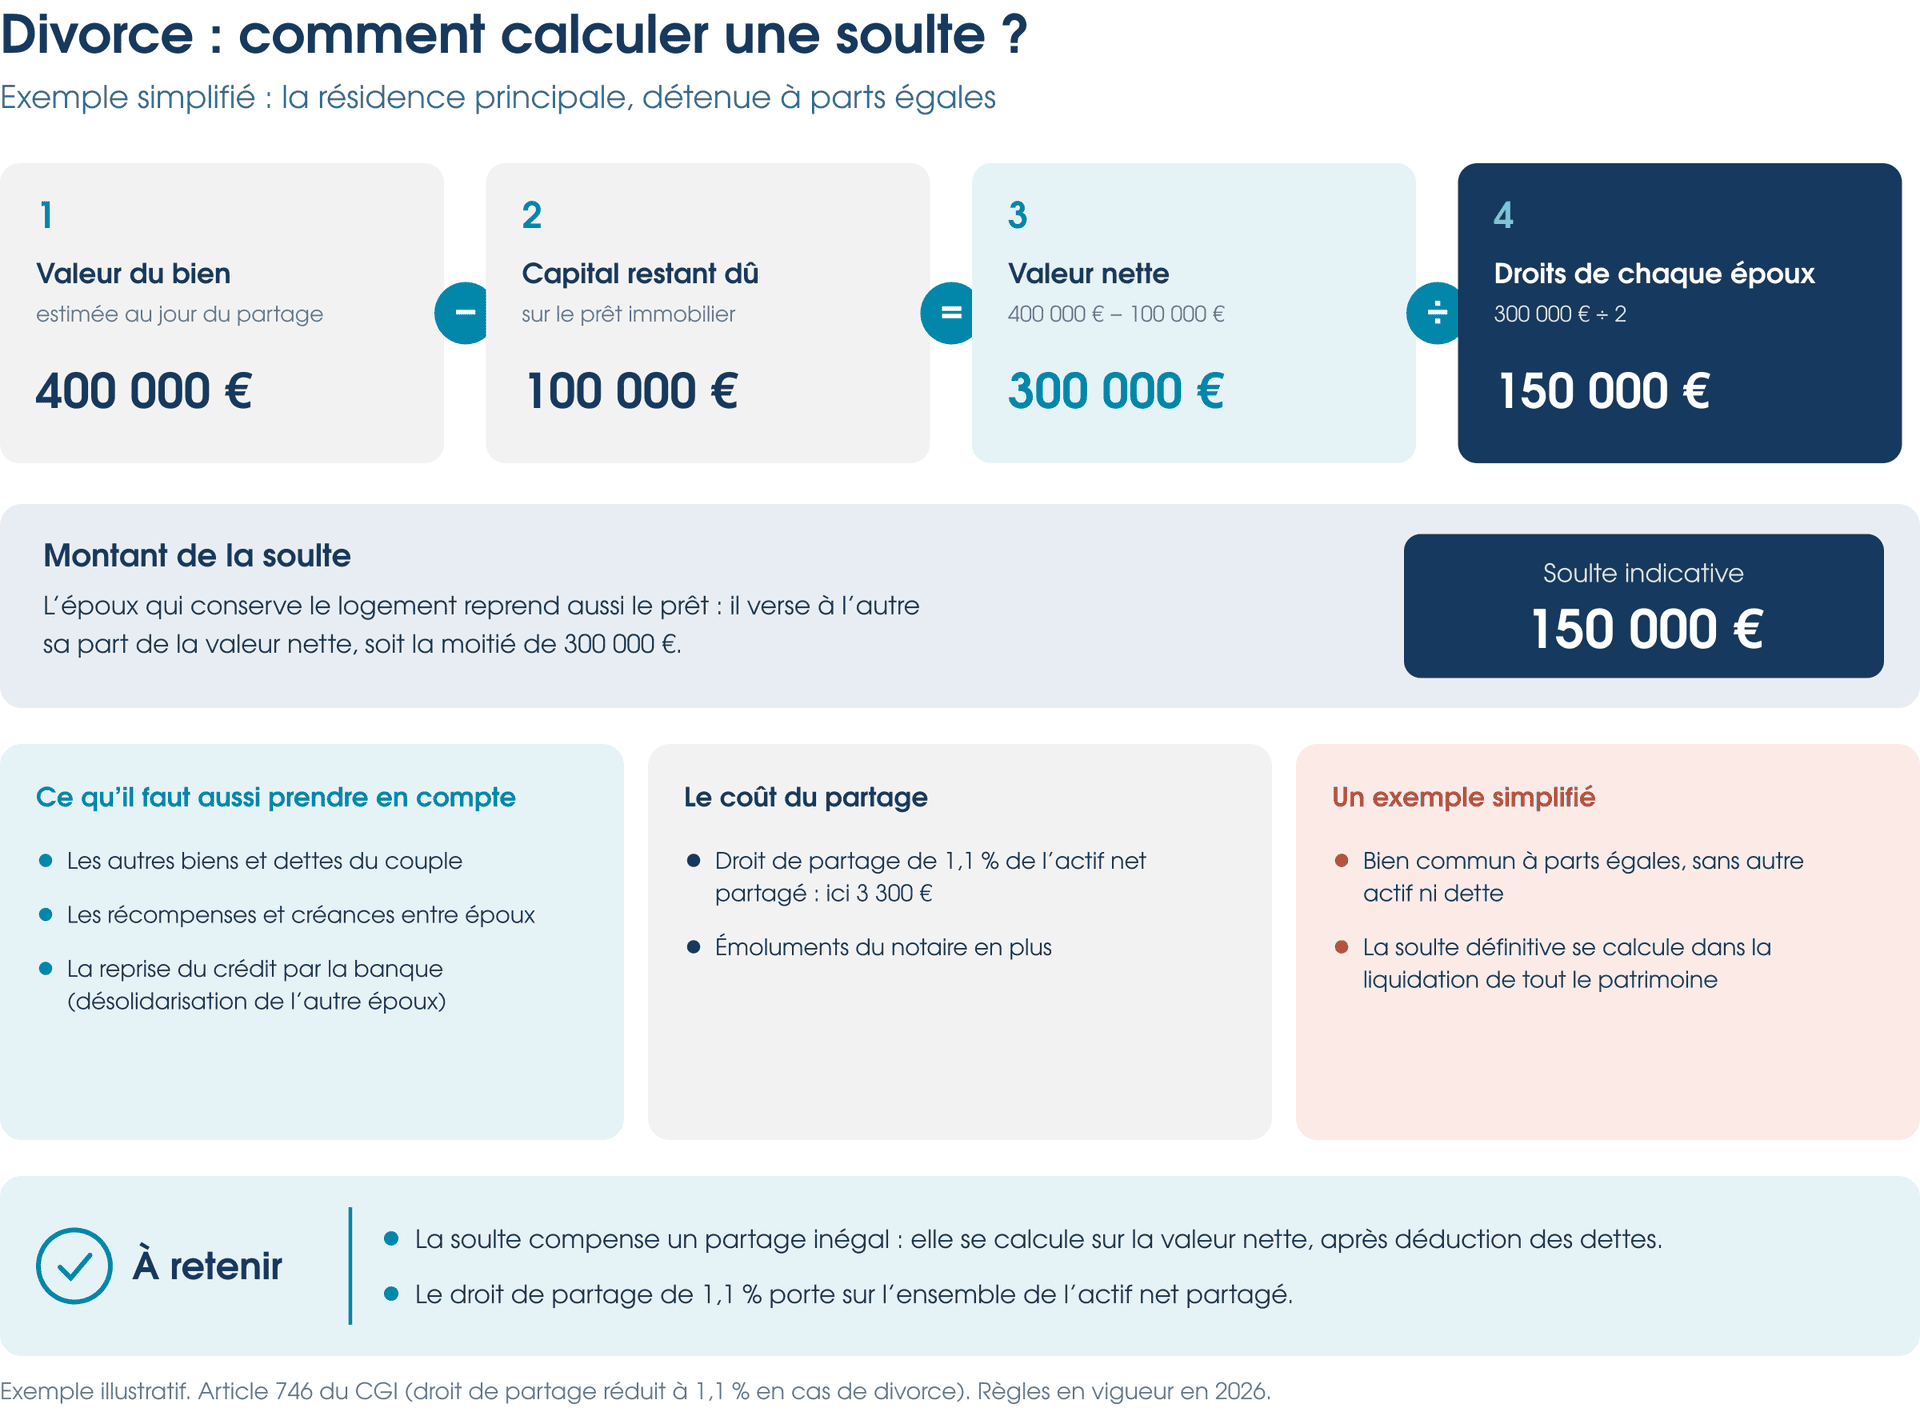
Dans cet exemple, l’époux qui conserve la maison reprendrait économiquement un actif net de 300 000 € et verserait 150 000 € à l’autre.
Le calcul suppose qu’il n’existe ni autres actifs à compenser, ni récompenses, ni créances particulières, et que le prêt peut être repris selon les conditions acceptées par la banque.
La soulte définitive doit être calculée dans le cadre de la liquidation globale du patrimoine.
La présence d’autres biens peut permettre de constituer des lots équilibrés sans versement de soulte.
4.3. Le crédit immobilier : une étape souvent sous-estimée
Lorsqu’un prêt immobilier a été signé par les deux époux, le divorce ne met pas automatiquement fin à leurs engagements envers la banque.
Même si un seul époux conserve le logement, l’autre peut rester juridiquement tenu au remboursement tant que l’établissement prêteur ne l’a pas expressément libéré de son engagement.
Plusieurs solutions peuvent être envisagées :
- Le remboursement du prêt à l’occasion de la vente.
- La reprise du financement par un seul emprunteur, sous réserve de l’accord de la banque.
- La mise en place d’un nouveau financement.
- Le maintien temporaire des engagements existants, avec les risques correspondants.
Un accord entre ex-époux ne suffit pas, à lui seul, à désolidariser les co-emprunteurs.
La fiche de Service Public sur la garantie co-emprunteur après un divorce explique les démarches possibles.
4.4. Conserver le bien en indivision après le divorce
Les ex-époux peuvent également choisir de rester propriétaires ensemble d’un logement.
Cette situation peut notamment être envisagée pour préserver temporairement le cadre de vie des enfants ou dans l’attente de conditions de vente plus favorables.
Cependant, elle nécessite une organisation claire.
Il faut notamment déterminer :
- Qui peut occuper le logement.
- Si une indemnité d’occupation est due.
- Qui rembourse le crédit.
- Qui paie les charges, les travaux et les taxes.
- Comment seront prises les décisions.
- À quelles conditions le bien pourra être vendu.
Une convention d’indivision peut permettre d’encadrer ces éléments.
Cette solution doit être analysée avec prudence : le divorce met fin au mariage, mais pas nécessairement aux risques financiers liés à une propriété commune.
5. Maison construite sur le terrain d’un époux : qui est propriétaire lors du divorce ?
Cette situation mérite une attention particulière, car elle est souvent mal comprise.
5.1. Le principe juridique : la propriété du terrain
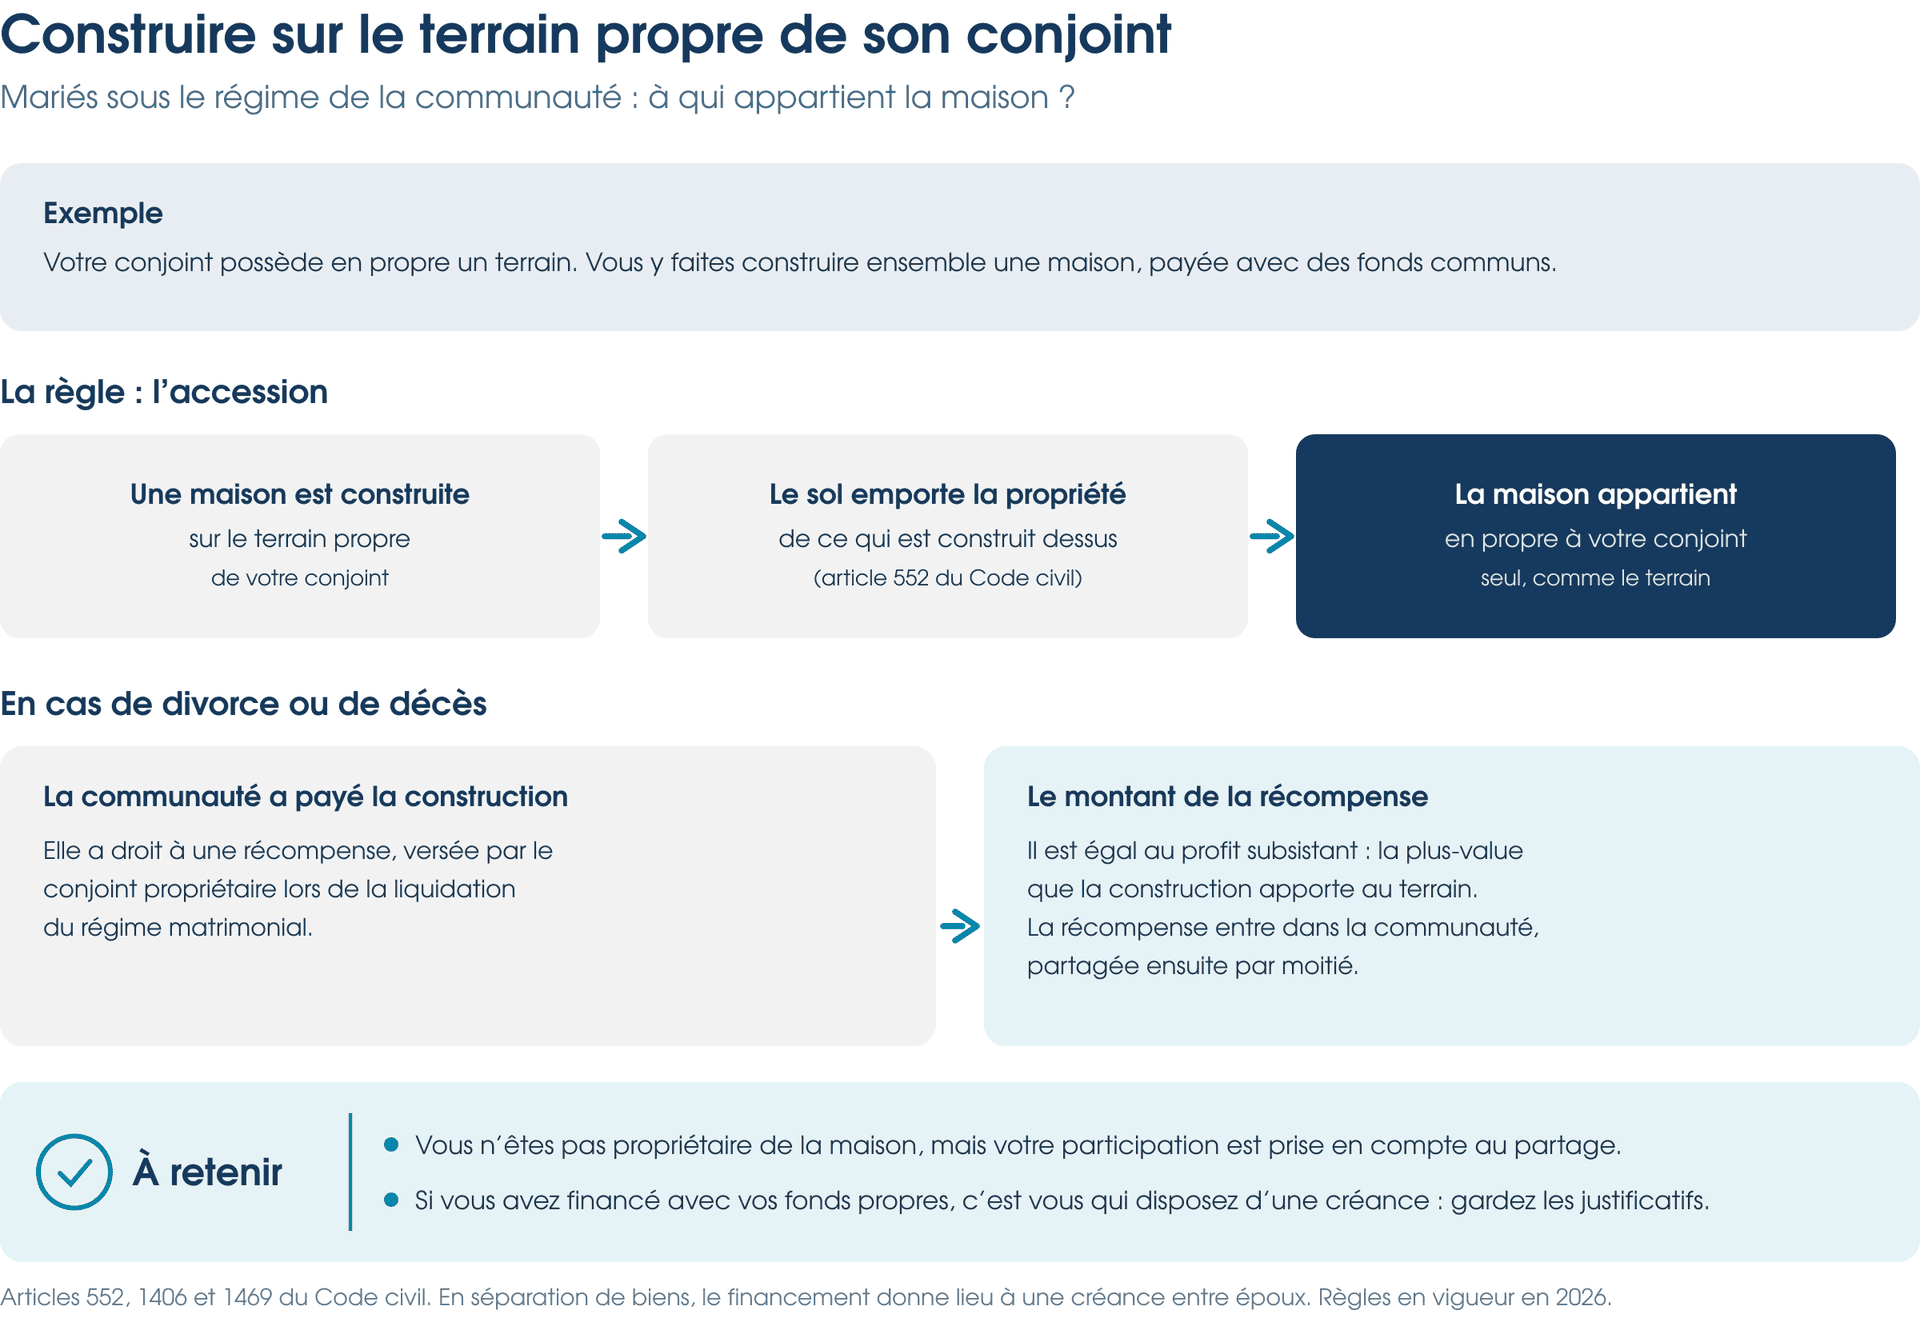
Imaginons qu’un époux possède personnellement un terrain, reçu par donation ou acquis avant le mariage.
Pendant le mariage, les époux font construire une maison sur ce terrain en utilisant des fonds communs.
Qui est propriétaire du logement ?
En principe, la propriété du sol emporte celle des constructions qui y sont édifiées.
La maison appartient donc au propriétaire du terrain, même si sa construction a été financée par la communauté.
Ce principe est posé par l’article 552 du Code civil.
5.2. Le financement commun peut ouvrir droit à une récompense
Le fait que l’un des époux soit propriétaire du terrain ne signifie pas que les financements réalisés avec l’argent commun sont ignorés.
Lorsque la communauté finance la construction ou l’amélioration d’un bien propre appartenant à l’un des époux, elle peut avoir droit à une récompense.
Cette récompense est, en principe, due par l’époux propriétaire à la communauté, et non directement à l’autre époux.
Elle est ensuite prise en compte lors des opérations de liquidation.
Cette distinction est essentielle pour comprendre la répartition finale.
5.3. Comment se calcule la récompense ?
Le calcul n’est pas nécessairement égal à la simple somme initialement dépensée.
Il doit tenir compte des règles prévues par le Code civil, notamment de la dépense effectuée et du profit subsistant.
Selon la nature de l’opération, la valeur retenue peut dépendre de l’enrichissement encore présent dans le patrimoine du propriétaire au moment de la liquidation.
Le calcul peut donc nécessiter une expertise et une analyse des pièces justificatives.
Les principes figurent notamment aux articles 1437 et 1469 du Code civil.
Attention : si les époux sont mariés sous le régime de la séparation de biens, les mécanismes applicables peuvent être différents. Il faut alors étudier les éventuelles créances entre époux et les règles relatives à leur participation aux charges du mariage.
6. Quels sont les frais et impôts à payer lors d’un divorce en 2026 ?
6.1. Le droit de partage est de 1,10 %
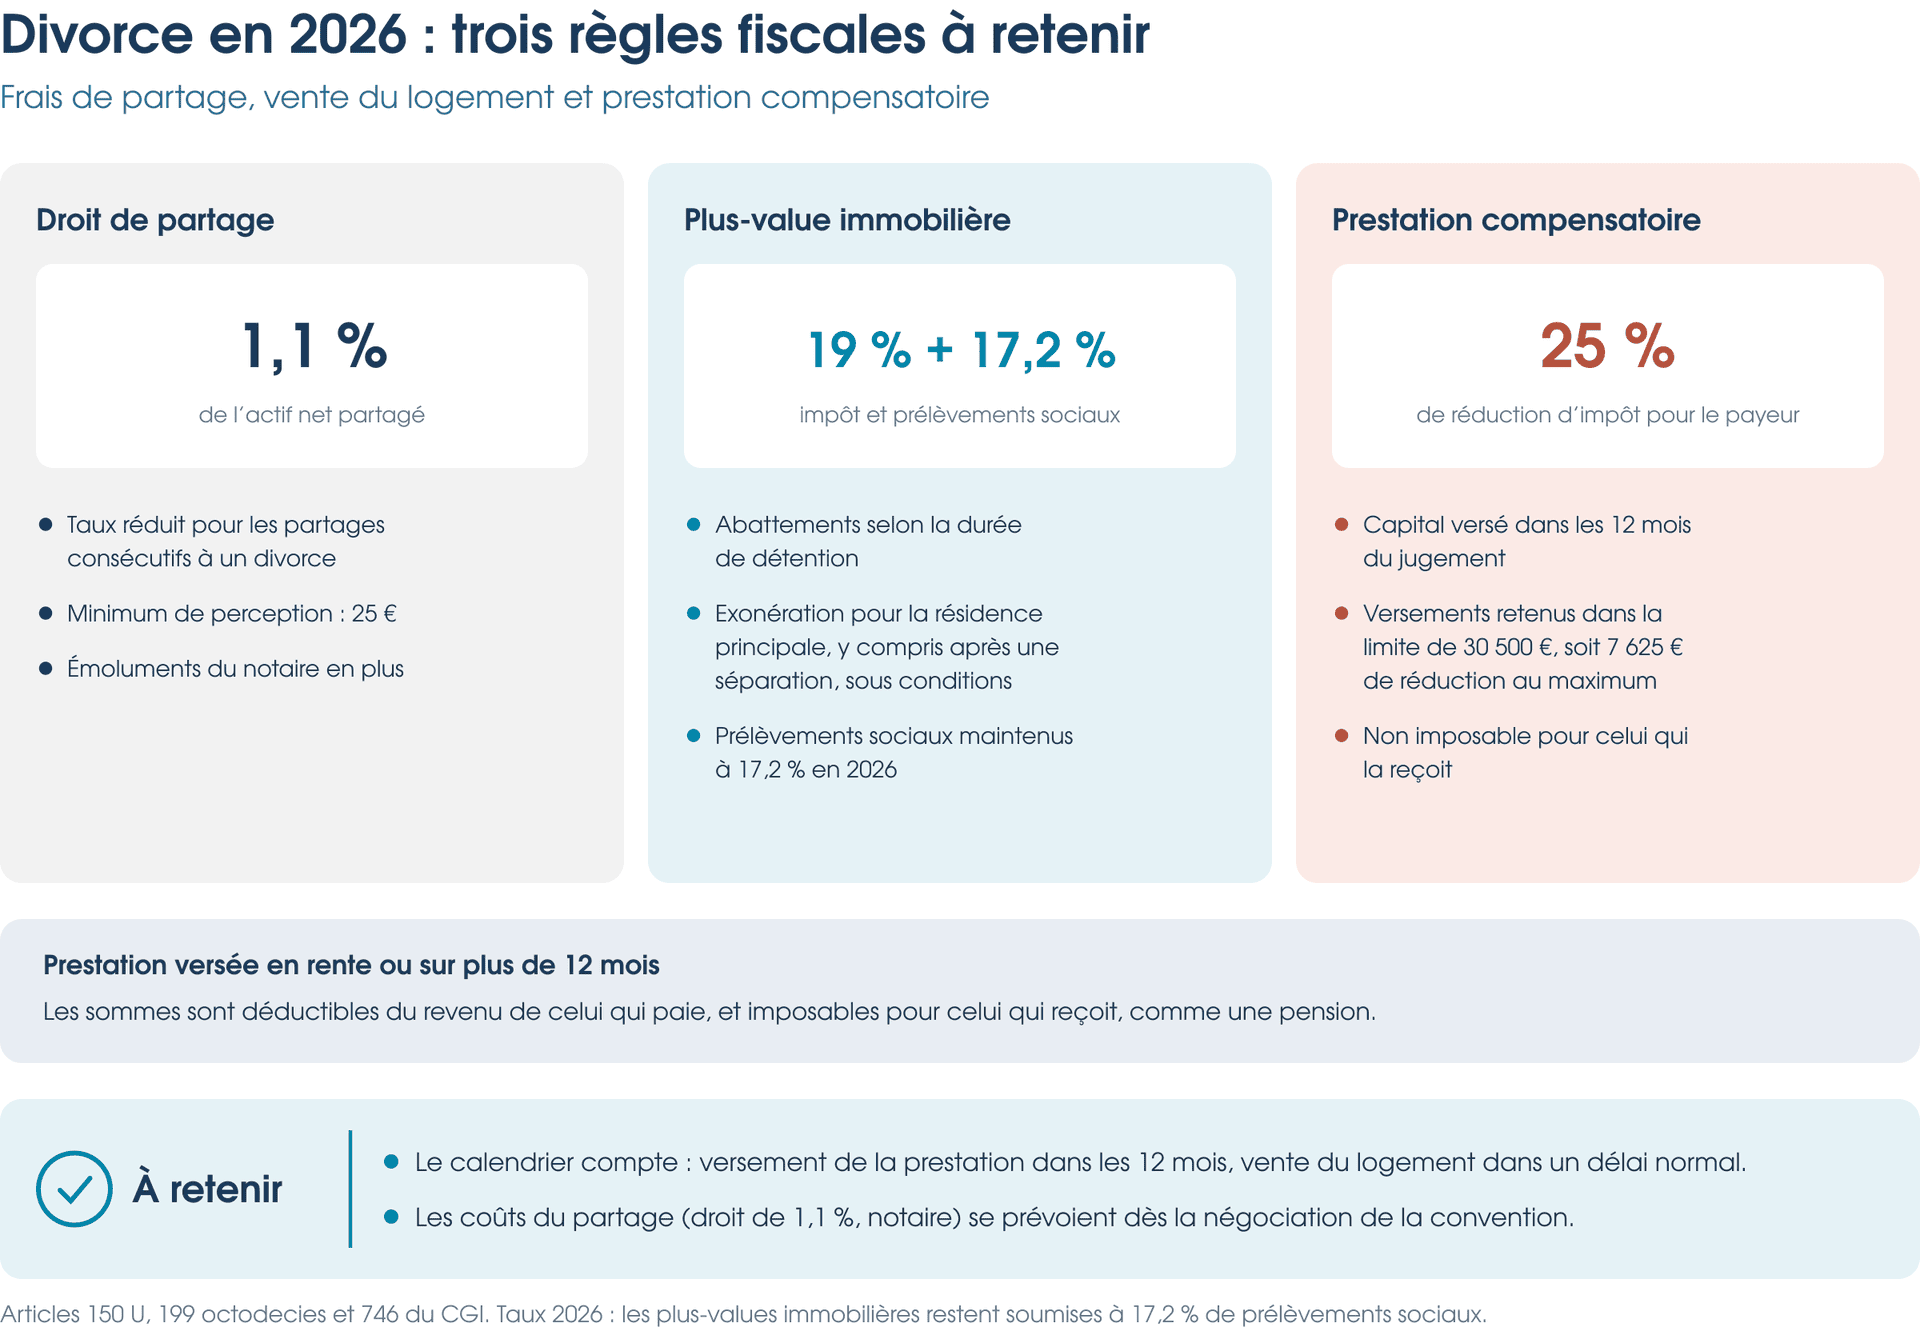
Le partage des intérêts patrimoniaux consécutif à un divorce peut donner lieu au paiement d’un droit de partage de 1,10 %.
Ce taux s’applique, dans le cadre légal concerné, à la valeur de l’actif net partagé.
Il ne faut pas le confondre avec les droits de mutation applicables à une vente immobilière ordinaire.
Exemple :
Un couple partage un patrimoine net de 300 000 €.
Le calcul indicatif est :
300 000 € × 1,10 % = 3 300 € de droit de partage.
Ce montant ne comprend pas les autres frais éventuels, notamment les émoluments du notaire, les débours et les frais liés aux formalités immobilières.
Une soulte n’est pas, dans les situations relevant du régime spécial de partage entre époux, automatiquement déduite de l’assiette du droit de partage.
Le calcul doit donc être validé selon la composition exacte de l’actif et la qualification juridique de l’opération.
Le taux est prévu par l’article 746 du Code général des impôts, et les règles particulières de partage figurent notamment à l’article 748.
6.2. Quels autres frais faut-il prévoir ?
Le coût global d’un divorce peut également comprendre :
- Les honoraires des avocats.
- Les frais et émoluments du notaire.
- Les frais d’évaluation des biens.
- Les éventuels frais bancaires.
- Les coûts de désolidarisation ou de refinancement d’un crédit.
- Les frais de vente immobilière, si un bien est cédé.
- Le coût d’éventuelles procédures en cas de désaccord.
Le montant total dépend donc de la complexité du patrimoine et de la procédure.
Le droit de partage de 1,10 % ne représente pas à lui seul le coût complet d’un divorce.
6.3. Vendre la résidence principale après la séparation : l’exonération de plus-value est-elle conservée ?
La vente de la résidence principale bénéficie, en principe, d’une exonération d’impôt sur la plus-value immobilière.
Toutefois, lors d’une séparation, l’un des époux peut avoir quitté le logement avant la vente.
L’administration fiscale prévoit une situation aménagée permettant à cet époux de conserver le bénéfice de l’exonération sous certaines conditions.
Il faut notamment que :
- Le logement ait constitué la résidence principale du couple lors de la séparation.
- Il ait été occupé par l’autre époux jusqu’à sa mise en vente.
- La cession intervienne dans un délai normal, apprécié au regard des circonstances.
Il n’existe pas de délai fixe entre la séparation et la mise en vente conditionnant, à lui seul, l’exonération.
En revanche, l’administration examine le délai écoulé entre la mise en vente et la cession.
Un délai d’un an constitue en principe une référence maximale, mais une durée supérieure peut être admise lorsque les circonstances la justifient.
Par ailleurs, pendant la période entre la mise en vente et la cession, le logement ne doit pas être loué ni occupé gratuitement par des tiers ou des membres de la famille des propriétaires.
Toutes les conditions sont précisées dans la réponse officielle d’impots.gouv.fr sur la vente de la résidence principale après une séparation.
6.4. Quelle fiscalité pour la vente d’une résidence secondaire ou d’un investissement locatif ?
La situation est différente lorsque le bien cédé n’est pas exonéré au titre de la résidence principale ou d’un autre régime particulier.
Dans le régime général des plus-values immobilières des particuliers, la plus-value imposable est soumise :
- À un impôt sur le revenu de 19 %.
- À des prélèvements sociaux de 17,2 % en 2026.
Les abattements pour durée de détention peuvent réduire l’imposition.
L’exonération liée à la durée de détention est, en principe, totale après :
- 22 ans pour l’impôt sur le revenu.
- 30 ans pour les prélèvements sociaux.
Une taxe supplémentaire peut s’appliquer à certaines plus-values immobilières élevées.
Point fiscal important pour 2026 : la hausse des prélèvements sociaux à 18,6 % applicable à de nombreux revenus et gains financiers ne s’applique pas aux plus-values immobilières des particuliers, qui restent soumises au taux de 17,2 %.
Il faut donc éviter de calculer la fiscalité d’une vente immobilière en appliquant automatiquement le PFU de 31,4 %.
Les règles actualisées sont détaillées par la Direction générale des finances publiques.
7. Prestation compensatoire et divorce : quel impact sur le patrimoine et la fiscalité ?
7.1. Quelle différence entre soulte et prestation compensatoire ?
La soulte correspond à une compensation financière nécessaire pour équilibrer le partage des biens.
La prestation compensatoire, en revanche, vise à compenser autant que possible la disparité que la rupture du mariage crée dans les conditions de vie respectives des époux.
Ces deux mécanismes répondent à des objectifs juridiques différents.
Une prestation compensatoire peut donc être envisagée même lorsque les biens communs ont été partagés selon les droits respectifs de chacun.
Son montant dépend notamment :
- De la durée du mariage.
- De l’âge et de l’état de santé des époux.
- De leurs revenus et de leur patrimoine.
- De leurs qualifications et situations professionnelles.
- De leurs droits à la retraite.
- Des conséquences des choix professionnels réalisés pendant le mariage, notamment pour l’éducation des enfants.
Elle prend généralement la forme d’un capital, éventuellement échelonné dans les conditions prévues par la loi.
7.2. Quelle réduction d’impôt pour une prestation compensatoire versée en capital ?
Lorsqu’une prestation compensatoire en capital est versée dans les conditions requises et dans un délai n’excédant pas douze mois à compter du point de départ légal applicable, le débiteur peut bénéficier d’une réduction d’impôt de 25 %.
La base retenue est plafonnée à 30 500 €, soit une réduction maximale de 7 625 €.
Exemple :
Un ex-époux verse une prestation compensatoire de 30 000 € en capital dans le délai requis.
La réduction d’impôt théorique est de :
30 000 € × 25 % = 7 500 €.
Pour un versement de 40 000 €, la réduction maximale reste limitée à 7 625 €.
Ces sommes ne sont, en principe, pas imposables à l’impôt sur le revenu pour le bénéficiaire lorsque les conditions de la réduction sont satisfaites.
7.3. Que se passe-t-il si la prestation est versée sur une période plus longue ?
Lorsque la prestation compensatoire est servie sous forme de rente ou dans certaines conditions d’échelonnement sur une période supérieure à douze mois, son traitement fiscal est différent.
Les versements peuvent alors relever du régime des pensions alimentaires :
- Déduction du revenu imposable pour le débiteur.
- Imposition chez le bénéficiaire.
Les règles doivent être examinées au regard de la décision de justice ou de la convention de divorce et de l’échéancier prévu.
Il est donc important de distinguer une réduction d’impôt d’une déduction du revenu imposable.
Pour approfondir, consultez notre article sur les différences entre réduction d’impôt, crédit d’impôt et déduction fiscale.
La DGFiP précise les conditions fiscales de la prestation compensatoire.
8. Divorce et patrimoine financier : les points souvent oubliés
8.1. Que deviennent les contrats d’assurance-vie ?
Le traitement patrimonial d’un contrat d’assurance-vie dépend notamment :
- Du régime matrimonial.
- De la date et de la provenance des versements.
- De la qualité du souscripteur.
- Des droits et créances éventuels à prendre en compte lors de la liquidation.
Un contrat ouvert au seul nom d’un époux ne doit donc pas être automatiquement exclu de l’analyse du patrimoine commun.
Il faut également distinguer la valeur patrimoniale du contrat de sa clause bénéficiaire en cas de décès.
Après un divorce, il est important de vérifier si les personnes désignées correspondent toujours à la volonté du souscripteur.
Une clause bénéficiaire peut généralement être modifiée tant qu’elle n’a pas été acceptée dans les conditions légales par le bénéficiaire concerné.
Pour comprendre le fonctionnement du contrat, consultez notre guide : Assurance-vie : fonctionnement, fiscalité et transmission du patrimoine.
8.2. Et les parts de SCI ou d’entreprise ?
Lorsque l’un des époux détient des parts de SCI ou d’une société commerciale, plusieurs questions se posent.
Il faut notamment déterminer :
- Si les parts constituent des biens propres ou communs.
- Quelle est leur valeur.
- Si le conjoint dispose de droits patrimoniaux sur leur valeur.
- Si les statuts de la société prévoient des restrictions particulières.
- Quelles conséquences le partage peut entraîner sur le contrôle de la société.
Il faut distinguer la propriété juridique des titres, les droits financiers et les pouvoirs de gestion.
Pour un dirigeant, le divorce peut donc avoir un impact sur son patrimoine professionnel, même si le conjoint ne participe pas à la gestion de l’entreprise.
Lorsqu’une cession d’entreprise est envisagée, il peut être utile d’anticiper les effets patrimoniaux avant de décider de l’affectation du produit de vente.
Découvrez à ce sujet notre article : Vente d’entreprise : que faire du produit de cession ?.
8.3. Donations entre époux et transmission : que faut-il réexaminer ?
Le divorce peut modifier les dispositions prises en faveur du conjoint.
Il faut distinguer les donations de biens présents, qui ont déjà produit leurs effets, des avantages matrimoniaux ou dispositions prenant effet à la dissolution du régime ou au décès.
En principe, les avantages et dispositions qui ne prennent effet qu’au décès sont révoqués par le divorce, sauf volonté contraire exprimée dans les conditions légales.
La donation au dernier vivant nécessite notamment une attention particulière.
Il est également prudent de réexaminer :
- Les testaments.
- Les clauses bénéficiaires.
- Les donations antérieures.
- Les éventuels mandats et pouvoirs.
- Les dispositions relatives à la transmission aux enfants.
Le cadre juridique figure à l’article 265 du Code civil.
Pour approfondir les conséquences successorales, consultez notre article sur les donations et successions.
9. Divorce et impôt sur le revenu : quelles démarches accomplir ?
9.1. Une déclaration fiscale individuelle au titre de l’année du divorce
L’année du divorce, chaque ex-époux doit, en principe, déposer une déclaration individuelle portant sur ses revenus et charges de l’année entière.
Il en va également ainsi de certaines situations de séparation prévues par la réglementation fiscale, même lorsque le divorce n’est pas encore définitivement prononcé.
Par exemple, si le divorce intervient en 2026, chaque ex-époux établira normalement une déclaration individuelle au printemps 2027 au titre des revenus de 2026.
Les modalités de déclaration des enfants à charge et des pensions alimentaires doivent être examinées selon la situation familiale.
9.2. Prévenir l’administration fiscale dans les 60 jours
Le divorce ou la séparation entrant dans les situations prévues par les textes doit être signalé à l’administration fiscale dans les 60 jours, notamment pour adapter le prélèvement à la source.
Cette démarche s’effectue dans l’espace personnel sur impots.gouv.fr.
Il est également important de vérifier l’existence d’impôts communs restant dus au titre des années antérieures.
Les conséquences fiscales de la séparation sont expliquées par impots.gouv.fr.
10. Comment anticiper financièrement un divorce ?
Le divorce entraîne souvent une modification durable de l’équilibre patrimonial.
Un patrimoine auparavant organisé autour d’un foyer doit désormais permettre de financer deux situations distinctes.
L’analyse ne doit donc pas se limiter au montant de la soulte ou à la répartition immédiate des biens.
10.1. Reconstituer un budget personnel
Chaque ex-époux doit notamment identifier :
- Ses revenus disponibles après séparation.
- Les charges de logement.
- Les remboursements d’emprunts.
- Les dépenses liées aux enfants.
- Les éventuelles pensions ou prestations compensatoires.
- Les liquidités nécessaires aux projets à court terme.
10.2. Éviter de conserver des actifs devenus inadaptés
Un investissement immobilier peut avoir été cohérent pour un couple, mais ne plus l’être pour un seul des ex-époux.
De même, un portefeuille financier peut nécessiter un ajustement pour tenir compte de nouvelles dépenses ou d’une baisse de capacité d’épargne.
Les décisions patrimoniales doivent être prises en fonction de la situation réelle après le divorce, et non seulement de l’allocation existante avant la séparation.
10.3. Réorganiser l’épargne et la transmission
Après le partage, plusieurs éléments peuvent être réévalués :
- Le niveau d’épargne de précaution.
- La répartition entre immobilier et placements financiers.
- L’horizon de placement.
- Les objectifs de retraite.
- La protection des enfants.
- Les clauses bénéficiaires et les dispositions successorales.
Pour envisager les différentes solutions de placement après une réorganisation patrimoniale, découvrez notre page Placer vos liquidités.
11. FAQ : vos questions sur le partage des biens lors d’un divorce
Lors d’un divorce, tous les biens sont-ils partagés à 50/50 ?
Non.
Sous la communauté réduite aux acquêts, le patrimoine net commun est en principe partagé par moitié, après liquidation.
Les biens propres restent personnels.
En séparation de biens, chacun conserve en principe ses biens personnels, tandis que les biens indivis et les éventuelles créances doivent être réglés.
Un bien acheté avant le mariage doit-il être partagé ?
Pas nécessairement.
Sous le régime de la communauté légale, il demeure en principe un bien propre.
Toutefois, si des fonds communs ont financé son acquisition, son remboursement ou son amélioration, une récompense peut être due à la communauté.
Comment calculer la soulte d’une maison lors d’un divorce ?
Le calcul dépend de la valeur du bien, du capital restant dû, des droits de propriété et de l’ensemble des comptes de liquidation.
Dans une situation simple de propriété commune à parts égales, avec un logement de 400 000 € et un emprunt restant de 100 000 €, la valeur nette est de 300 000 €.
Si un époux conserve seul le logement, la soulte indicative peut être de 150 000 €, sous réserve des autres éléments du dossier.
Le divorce supprime-t-il automatiquement le crédit immobilier commun ?
Non.
La séparation ne met pas automatiquement fin à la solidarité ou aux engagements contractuels des co-emprunteurs.
La désolidarisation exige l’accord de la banque ou le remboursement du prêt, selon la solution retenue.
Quel est le droit de partage en 2026 ?
Le taux est de 1,10 % pour les partages patrimoniaux consécutifs à un divorce entrant dans le champ de ce régime.
Le calcul porte sur l’actif net partagé, avec les particularités prévues par les textes.
Les autres frais du partage restent à prévoir.
Peut-on vendre la résidence principale après avoir quitté le logement et rester exonéré de plus-value ?
Oui, sous certaines conditions.
L’ex-époux qui a quitté le logement peut bénéficier de l’exonération si le bien était la résidence principale du couple lors de la séparation, si l’autre époux l’a occupé jusqu’à sa mise en vente et si la cession intervient dans un délai normal.
Quelle est la différence entre soulte et prestation compensatoire ?
La soulte sert à équilibrer le partage du patrimoine.
La prestation compensatoire vise à compenser la disparité que le divorce crée dans les conditions de vie respectives des époux.
Il s’agit de deux mécanismes différents.
Peut-on conserver un bien immobilier à deux après le divorce ?
Oui.
Les ex-époux peuvent rester propriétaires en indivision et organiser cette situation dans une convention adaptée.
Il faut toutefois anticiper l’occupation du bien, les charges, le crédit et les conditions de sortie.
Conclusion : comment protéger son patrimoine lors d’un divorce ?
Le partage des biens constitue l’une des étapes les plus importantes de la réorganisation patrimoniale après une séparation.
Les conséquences financières d’un divorce dépendent autant du régime matrimonial que de la composition des actifs, de leur financement et des décisions prises lors de la liquidation.
La résidence principale, les placements financiers, les parts de sociétés et les éventuels droits à récompense doivent être examinés avec précision.
La fiscalité joue également un rôle important : droit de partage de 1,10 %, imposition éventuelle des plus-values immobilières, régime fiscal de la prestation compensatoire et passage à une imposition individuelle.
Pour sécuriser les opérations, une coordination entre avocat, notaire et conseiller patrimonial peut être utile.
Chez Patrimoine Design, cabinet de gestion de patrimoine à Lyon, nous accompagnons les particuliers et les dirigeants dans l’analyse et la réorganisation de leur patrimoine.
Notre démarche consiste à identifier les objectifs, les contraintes et les conséquences financières des différentes stratégies possibles, en complément des professionnels du droit chargés du divorce et du partage.
Vous souhaitez réorganiser vos actifs immobiliers et financiers à la suite d’une séparation ?
Découvrez notre accompagnement pour valoriser et structurer votre patrimoine.
Article d’information générale, actualisé au 23 octobre 2026. Il ne constitue pas un conseil juridique, fiscal ou patrimonial personnalisé. Les règles applicables dépendent notamment du régime matrimonial, du contrat de mariage, de la nature des biens et de la situation des époux. La liquidation et le partage doivent être examinés avec les professionnels compétents.