Dernière mise à jour : 23 octobre 2026
Réduction d’impôt, crédit d’impôt ou déduction fiscale : comment payer moins d’impôt en 2026 ? Si ces trois mécanismes permettent d’alléger la fiscalité des particuliers, leur fonctionnement et leurs conséquences sur le montant de l’impôt sur le revenu sont très différents.
Une réduction d’impôt diminue directement votre impôt à payer, tandis qu’un crédit d’impôt peut donner lieu à un remboursement, même si vous n’êtes pas imposable. La déduction fiscale, quant à elle, réduit votre revenu imposable avant le calcul de l’impôt.
Ces distinctions sont essentielles pour faire les bons choix en matière d’optimisation fiscale, notamment lorsque vous envisagez d’investir dans l’immobilier, de préparer votre retraite, de réaliser des dons ou de financer des services à domicile.
Dans cet article, découvrez les différences entre réduction d’impôt, crédit d’impôt et déduction fiscale, les dispositifs applicables en 2026, ainsi que des exemples chiffrés pour comprendre comment réduire votre imposition.
Sommaire de l’article
1. Réduction d’impôt, crédit d’impôt et déduction fiscale : quelles différences ?
En France, le calcul de l’impôt sur le revenu repose sur plusieurs étapes.
L’administration fiscale détermine notamment le revenu net imposable du foyer, applique le quotient familial et calcule l’impôt selon le barème progressif.
Différents avantages fiscaux peuvent ensuite intervenir pour diminuer le montant de l’impôt dû.
Pour mieux comprendre ces mécanismes, consultez notre article : Comment calculer son impôt sur le revenu et déterminer sa tranche marginale d’imposition ?.
1.1. La réduction d’impôt : diminuer directement l’impôt à payer
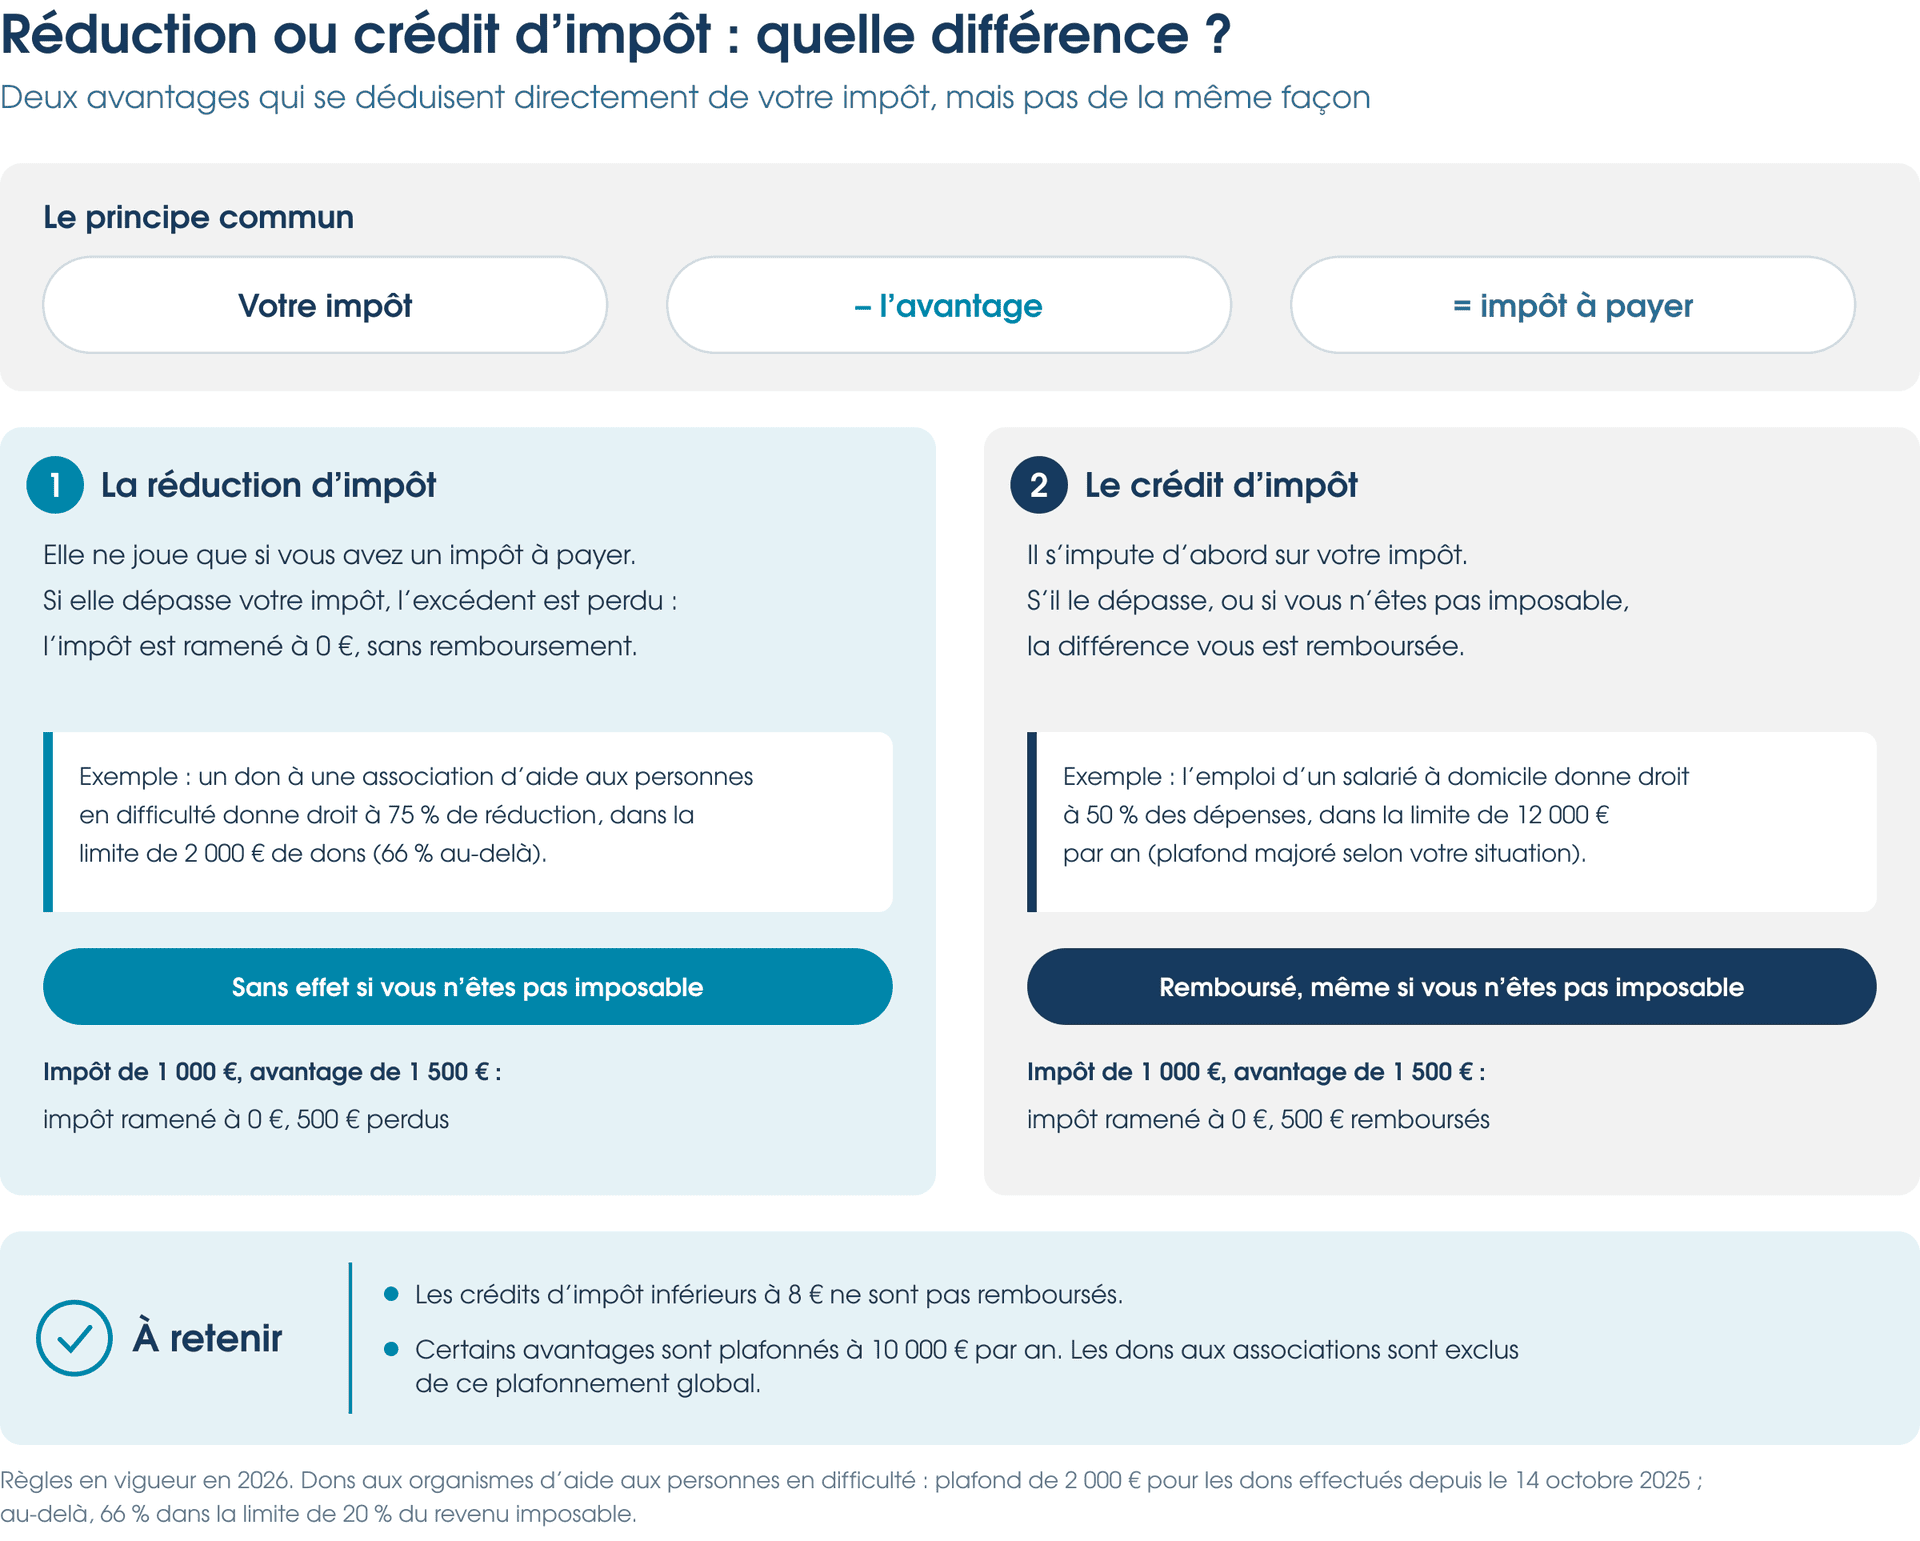
La réduction d’impôt est un avantage fiscal qui vient diminuer directement le montant de l’impôt sur le revenu.
Contrairement au crédit d’impôt, elle ne donne généralement pas lieu à remboursement si son montant dépasse l’impôt dû.
Exemple :
Vous devez payer 2 000 € d’impôt sur le revenu et bénéficiez d’une réduction d’impôt de 800 €.
Votre impôt final sera de :
2 000 € − 800 € = 1 200 €
Si votre réduction d’impôt s’élève à 2 500 €, votre impôt sera ramené à zéro, sans remboursement des 500 € supplémentaires, sauf disposition particulière de report.
À retenir : pour bénéficier pleinement d’une réduction d’impôt non reportable, il est nécessaire de disposer d’un impôt suffisant à imputer.
Cette règle est confirmée par la Direction générale des finances publiques dans sa présentation des différences entre réduction et crédit d’impôt.
1.2. Le crédit d’impôt : un avantage fiscal remboursable
Le crédit d’impôt vient également diminuer le montant de l’impôt sur le revenu.
Toutefois, il présente une différence majeure : lorsque son montant dépasse l’impôt dû, l’excédent peut être remboursé au contribuable.
Il est donc possible de bénéficier d’un crédit d’impôt même lorsque l’on est non imposable.
Exemple :
Vous devez payer 1 000 € d’impôt et bénéficiez d’un crédit d’impôt de 1 500 €.
Votre impôt est ramené à zéro et l’administration fiscale vous rembourse 500 €.
Si vous n’êtes pas imposable, un crédit d’impôt de 1 500 € peut donner lieu à un remboursement intégral.
Les remboursements d’un montant inférieur ou égal à 8 € ne sont toutefois pas effectués.
1.3. La déduction fiscale : réduire son revenu imposable
La déduction fiscale intervient à une étape différente.
Elle ne diminue pas directement l’impôt à payer, mais le montant des revenus sur lesquels celui-ci est calculé.
Son intérêt dépend donc notamment de votre tranche marginale d’imposition (TMI).
Exemple :
Vous disposez de 50 000 € de revenus imposables et bénéficiez d’une déduction fiscale de 3 000 €.
Votre revenu imposable est ramené à 47 000 €.
Si l’intégralité de cette déduction concerne une fraction de revenu qui aurait été imposée à 30 %, l’économie théorique d’impôt est de :
3 000 € × 30 % = 900 €
En revanche, pour une fraction de revenu imposée à 11 %, cette économie serait de 330 €.
Ces exemples sont simplifiés et supposent que la déduction ne modifie pas la tranche d’imposition applicable aux sommes concernées.
La déduction fiscale est donc particulièrement intéressante pour les contribuables soumis à une tranche marginale d’imposition élevée.
1.4. Tableau comparatif des trois mécanismes fiscaux
| Critère | Réduction d’impôt | Crédit d’impôt | Déduction fiscale |
|---|---|---|---|
| Effet fiscal | Diminue l’impôt calculé | Diminue l’impôt calculé | Diminue le revenu imposable |
| Remboursement possible | Non, en principe | Oui | Non |
| Intérêt pour un foyer non imposable | Généralement limité | Oui | Généralement limité |
| Dépendance à la TMI | Indirecte | Indirecte | Forte |
| Exemple | Don à une association | Emploi d’un salarié à domicile | Versement sur un PER |
Le choix d’une stratégie fiscale doit donc tenir compte du fonctionnement réel de chaque avantage, et non uniquement du pourcentage de réduction affiché.
2. Quelles sont les principales réductions d’impôt en 2026 ?
Il existe de nombreux dispositifs permettant de bénéficier d’une réduction d’impôt.
Ils peuvent concerner les dépenses familiales, les dons, certains investissements ou encore la prise en charge de la dépendance.
2.1. Réduction d’impôt pour les dons aux associations
Les dons réalisés au profit d’organismes éligibles peuvent ouvrir droit à une réduction d’impôt.
Dans le cas général, un don à un organisme d’intérêt général ou reconnu d’utilité publique ouvre droit à une réduction d’impôt de 66 % du montant versé, dans la limite de 20 % du revenu imposable.
Exemple :
Vous donnez 500 € à une association éligible.
Votre réduction d’impôt sera de :
500 € × 66 % = 330 €
Certaines associations bénéficient d’un régime plus favorable.
Pour les dons réalisés au profit d’organismes venant en aide aux personnes en difficulté ou aux victimes de violences domestiques, la réduction d’impôt peut atteindre 75 %, dans la limite de 2 000 € de dons cumulés pour les versements effectués à compter du 14 octobre 2025.
Au-delà de cette limite, la fraction excédentaire relève en principe du taux de 66 %, sous réserve des conditions applicables.
Les règles et plafonds sont détaillés sur Service Public dans la rubrique consacrée aux dons aux associations et organismes d’intérêt général.
2.2. Réduction d’impôt pour les frais de scolarité des enfants
Lorsque vos enfants sont à votre charge et poursuivent des études secondaires ou supérieures, vous pouvez bénéficier d’une réduction d’impôt forfaitaire.
Les montants de référence sont les suivants :
| Niveau de scolarité | Réduction d’impôt par enfant |
|---|---|
| Collège | 61 € |
| Lycée | 153 € |
| Enseignement supérieur | 183 € |
Ces montants sont divisés par deux en cas de résidence alternée.
La réduction est notamment soumise à des conditions tenant au rattachement fiscal de l’enfant et à sa situation scolaire.
Pour en savoir davantage, consultez les conditions officielles de la réduction d’impôt pour frais de scolarité sur Service Public.
2.3. Réduction d’impôt pour les dépenses liées à la dépendance
Les personnes résidant dans un établissement d’hébergement pour personnes âgées dépendantes (EHPAD) ou un établissement de soins de longue durée peuvent, sous conditions, bénéficier d’une réduction d’impôt.
Celle-ci s’élève à 25 % des dépenses éligibles, retenues dans la limite de 10 000 € par personne hébergée et par an.
La réduction maximale atteint donc 2 500 € par personne.
Les dépenses prises en compte comprennent les frais liés à l’hébergement et à la dépendance, après déduction des aides et allocations éventuellement reçues.
Ce dispositif est présenté dans la fiche officielle sur la réduction d’impôt pour frais d’accueil liés à la dépendance.
2.4. Réduction d’impôt grâce à l’investissement immobilier
Certains investissements immobiliers permettent également de réduire l’impôt sur le revenu.
Le dispositif Denormandie
Le dispositif Denormandie encourage l’acquisition et la rénovation de logements anciens dans certaines communes.
Sous conditions, il permet de bénéficier d’une réduction d’impôt en contrepartie de travaux représentant au moins 25 % du coût total de l’opération et d’un engagement de location.
Les investissements éligibles peuvent être réalisés jusqu’au 31 décembre 2027.
Retrouvez les critères d’éligibilité sur Service Public : investissement locatif dans l’ancien et dispositif Denormandie.
Le dispositif Loc’Avantages
Le dispositif Loc’Avantages permet aux propriétaires qui acceptent de louer leur logement à un loyer inférieur à certains plafonds de bénéficier, sous conditions, d’une réduction d’impôt.
Le montant de l’avantage dépend notamment du niveau de loyer appliqué, des ressources du locataire et du recours éventuel à l’intermédiation locative.
Les conventions éligibles peuvent être conclues jusqu’au 31 décembre 2027.
Découvrez les conditions du dispositif Loc’Avantages sur Service Public.
Le dispositif Pinel
Le dispositif Pinel a pris fin le 31 décembre 2024.
Il n’est donc plus possible de réaliser un nouvel investissement ouvrant droit à cette réduction dans le cadre du dispositif fermé.
En revanche, les contribuables ayant réalisé un investissement éligible avant cette date peuvent continuer à bénéficier de leur réduction d’impôt, sous réserve du respect des engagements et des conditions applicables.
Le ministère de l’Économie précise les conditions de maintien de l’avantage fiscal Pinel.
2.5. Les réductions d’impôt liées à certains placements financiers
Certains placements peuvent également permettre de réduire son imposition.
C’est notamment le cas de certains Fonds communs de placement dans l’innovation (FCPI), qui participent au financement de petites et moyennes entreprises innovantes.
En contrepartie d’un investissement respectant les conditions fiscales applicables, le souscripteur peut bénéficier d’une réduction d’impôt.
Toutefois, ces fonds présentent plusieurs risques :
- Le capital investi n’est pas garanti.
- Les sommes sont généralement immobilisées pendant plusieurs années.
- Les performances futures sont incertaines.
- L’avantage fiscal dépend des conditions d’éligibilité et de la réglementation applicable à la souscription.
L’intérêt d’un FCPI doit donc être apprécié en fonction de la situation patrimoniale et de l’horizon d’investissement du contribuable.
Pour approfondir ce sujet, découvrez notre article : Investir dans les FCPI pour réduire son impôt tout en soutenant les entreprises innovantes.
3. Quels crédits d’impôt peut-on obtenir en 2026 ?
Le crédit d’impôt présente un intérêt particulier puisqu’il peut bénéficier aussi bien aux contribuables imposables qu’aux foyers non imposables.
Plusieurs dépenses courantes ouvrent droit à ce mécanisme.
3.1. Crédit d’impôt pour l’emploi d’un salarié à domicile
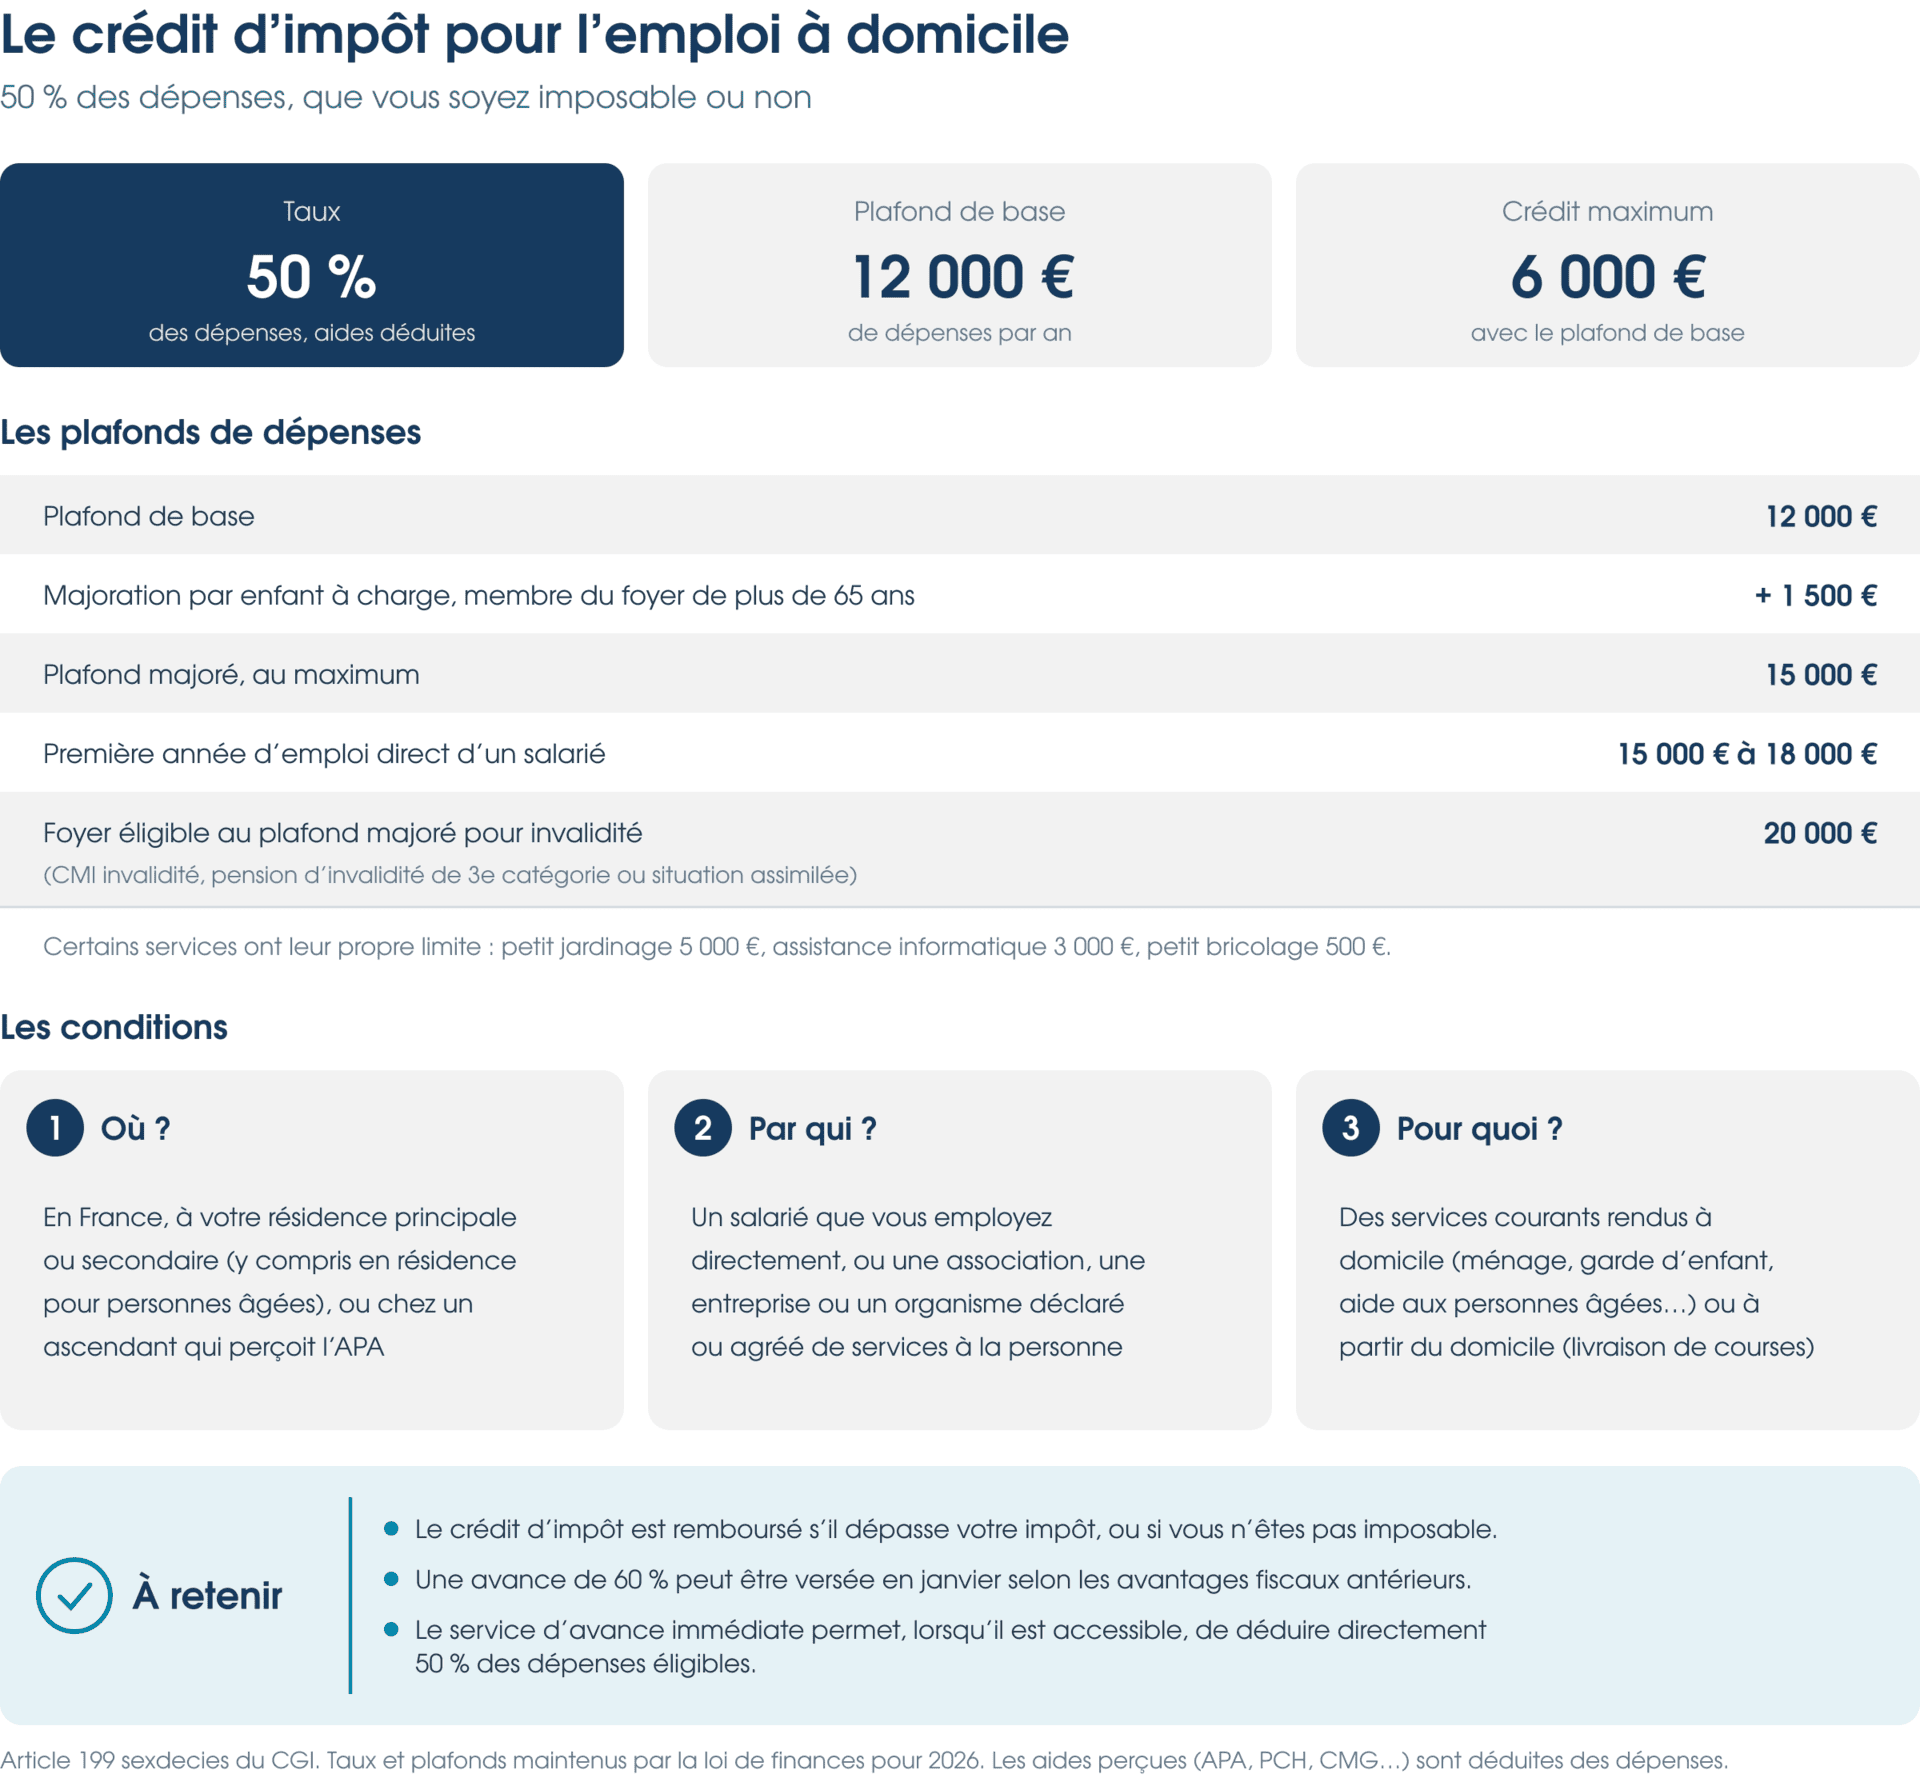
Le recours à un salarié à domicile permet, sous conditions, de bénéficier d’un crédit d’impôt correspondant à 50 % des dépenses effectivement supportées.
Ce dispositif concerne notamment :
- Le ménage et l’entretien du domicile.
- La garde d’enfants à domicile.
- L’aide aux personnes âgées ou dépendantes.
- Les petits travaux de jardinage.
- Certaines prestations d’assistance informatique.
- D’autres services à la personne éligibles.
Les dépenses sont généralement retenues dans la limite de 12 000 € par an, soit un crédit d’impôt maximal de 6 000 € dans le cas général.
Ce plafond peut être majoré en fonction de la situation du contribuable, notamment en présence d’enfants à charge, de personnes âgées ou d’une situation d’invalidité.
Des plafonds spécifiques s’appliquent également à certaines prestations.
Exemple :
Vous dépensez 4 000 € sur l’année pour des prestations de ménage à domicile, sans percevoir d’aide venant réduire la dépense éligible.
Votre crédit d’impôt est de :
4 000 € × 50 % = 2 000 €
Le coût économique de ces prestations, après avantage fiscal, est donc de 2 000 €.
Pour connaître les conditions précises, consultez la fiche officielle sur le crédit d’impôt pour l’emploi d’un salarié à domicile.
3.2. Crédit d’impôt pour la garde d’un enfant de moins de six ans
Les dépenses engagées pour faire garder un jeune enfant à l’extérieur du domicile peuvent ouvrir droit à un crédit d’impôt.
Il concerne notamment la garde par une assistante maternelle agréée ou dans certains établissements d’accueil.
L’enfant doit notamment être âgé de moins de six ans au 1er janvier de l’année concernée.
Le crédit d’impôt représente 50 % des dépenses éligibles, retenues dans la limite de 3 500 € par enfant.
L’avantage fiscal maximal est donc de 1 750 € par enfant et par an, ou de 875 € en cas de résidence alternée.
Les aides perçues, notamment le complément de libre choix du mode de garde, doivent être déduites des dépenses prises en compte.
Pour obtenir davantage de précisions, consultez les règles officielles du crédit d’impôt pour frais de garde d’enfants hors du domicile.
3.3. Crédit d’impôt pour les cotisations syndicales
Les cotisations versées à certaines organisations syndicales peuvent ouvrir droit à un crédit d’impôt de 66 % des sommes éligibles.
Les versements pris en compte sont notamment limités à 1 % du revenu brut imposable correspondant.
Ce crédit d’impôt est soumis à des conditions particulières, notamment pour les salariés ayant choisi de déduire leurs frais professionnels réels.
Dans ce dernier cas, les cotisations syndicales peuvent relever du régime des frais professionnels déductibles plutôt que du crédit d’impôt.
Les conditions sont détaillées sur Service Public dans la fiche consacrée aux cotisations syndicales.
4. Comment bénéficier de l’avance immédiate du crédit d’impôt pour les services à domicile ?
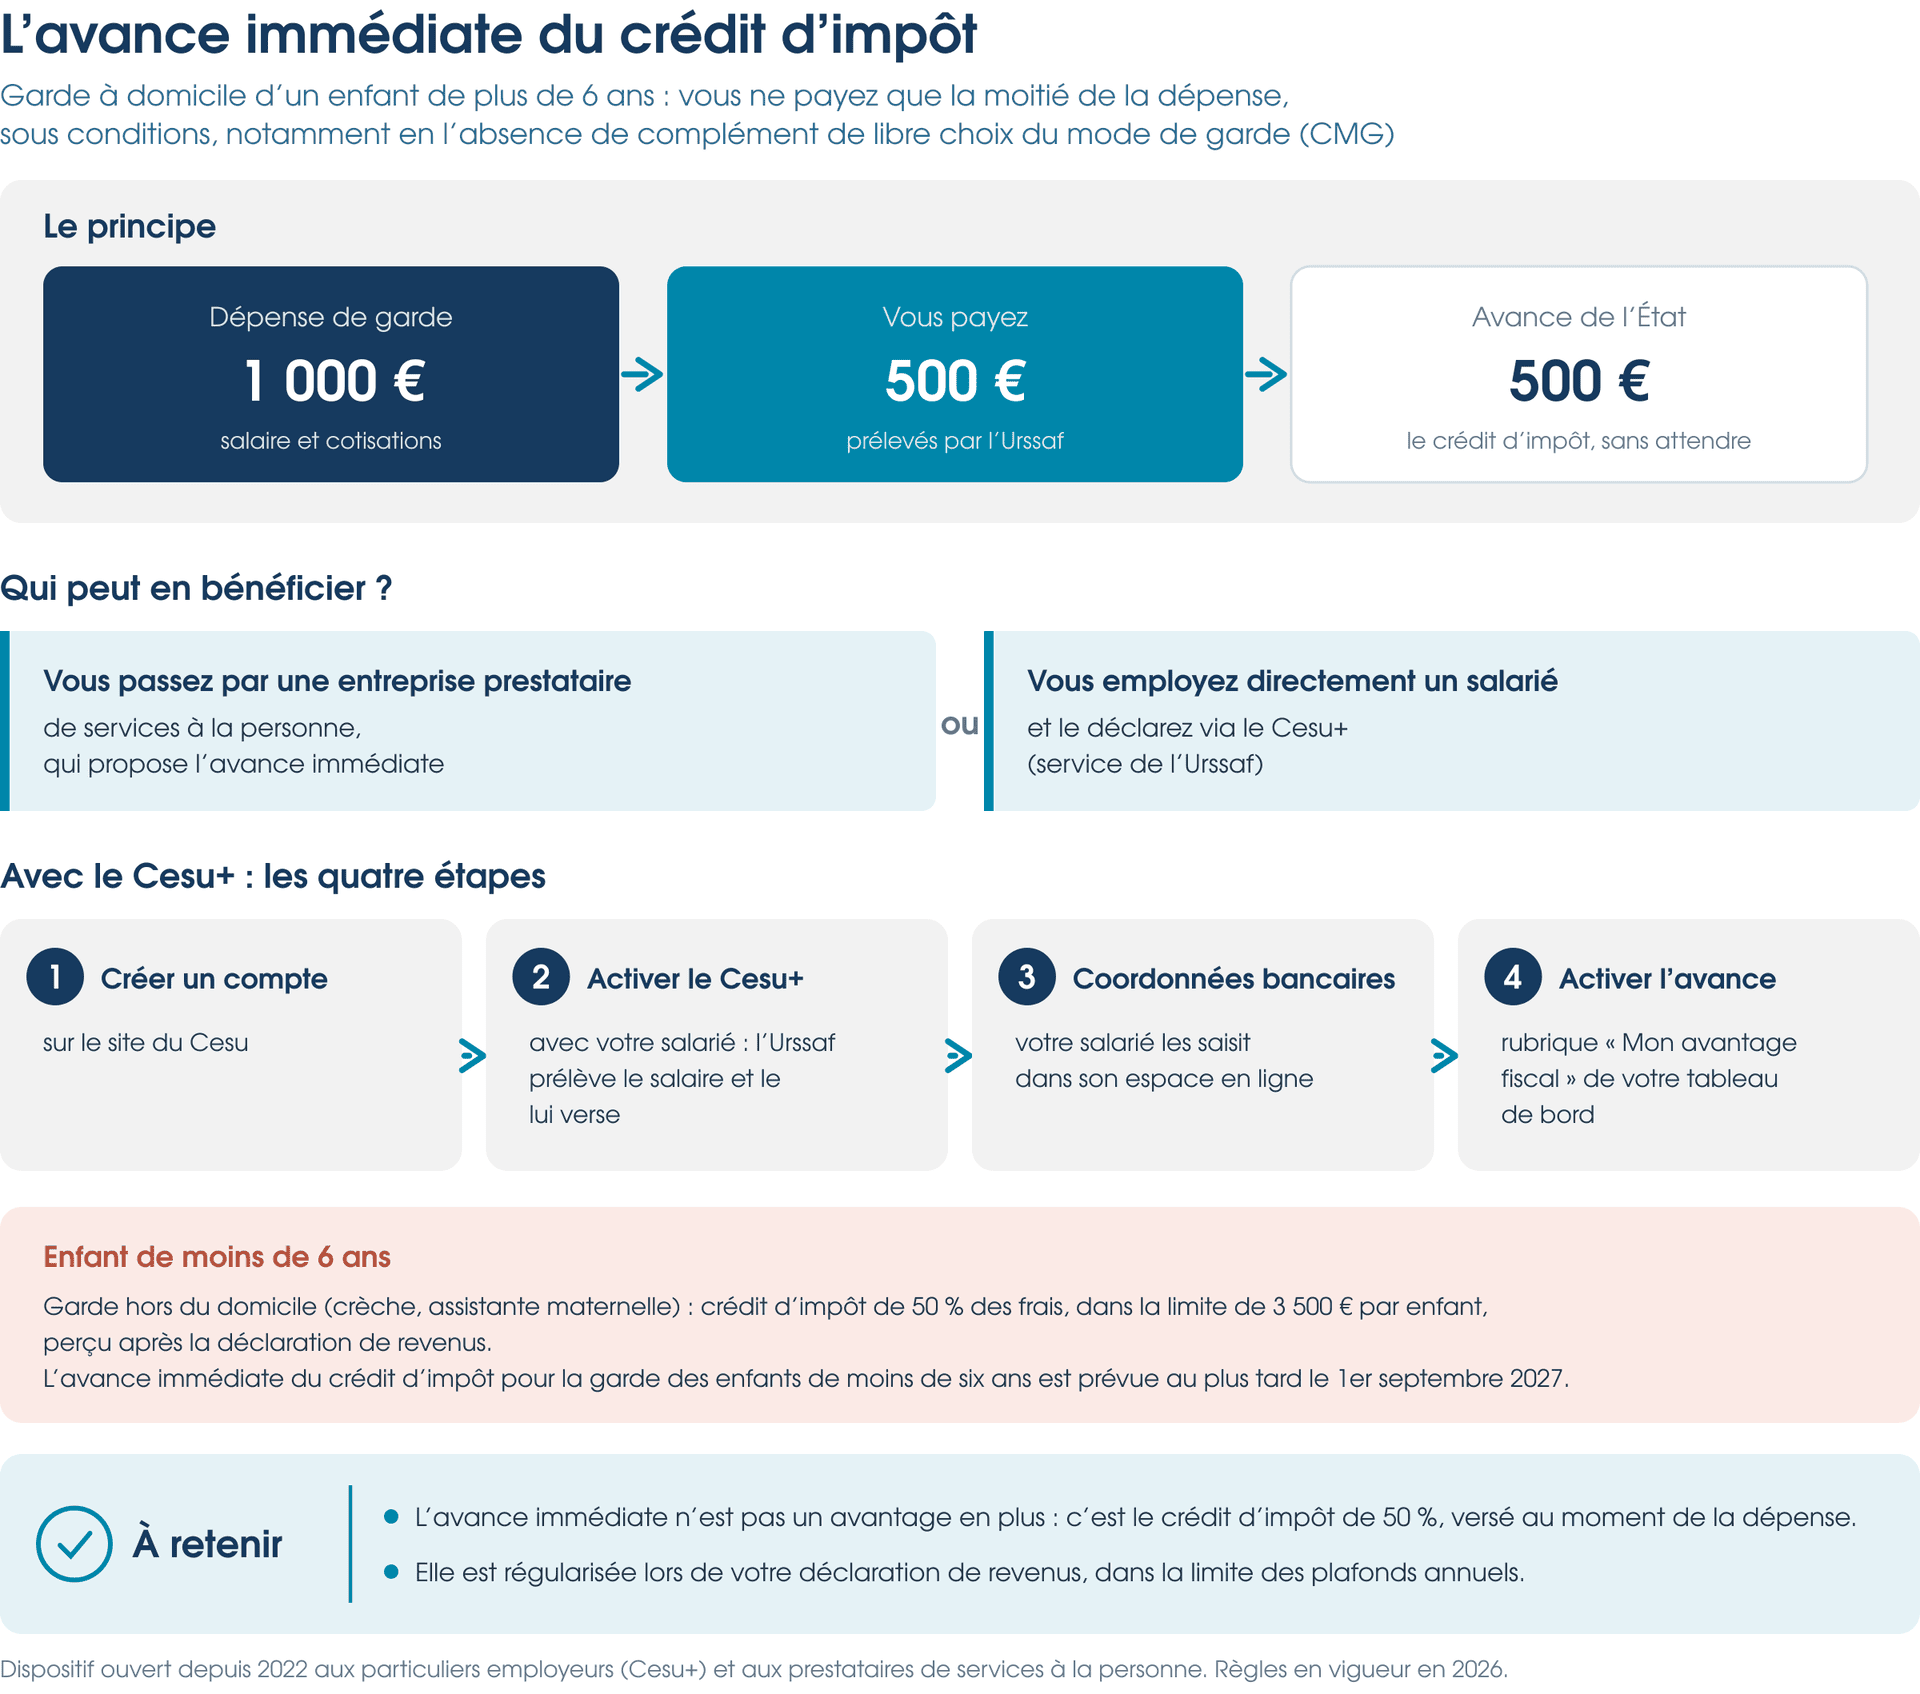
L’avance immédiate permet, pour certaines prestations éligibles, de bénéficier de l’avantage fiscal au moment du paiement plutôt que d’attendre la régularisation annuelle.
4.1. Comment fonctionne l’avance immédiate ?
En principe, le crédit d’impôt pour l’emploi d’un salarié à domicile est calculé à partir des dépenses déclarées au titre de l’année écoulée.
Le dispositif d’avance immédiate permet de réduire directement le montant à payer, lorsque les conditions sont réunies.
Exemple :
Une prestation de ménage coûte 200 €.
Si elle est intégralement éligible à l’avance immédiate de 50 % :
- Coût initial : 200 €.
- Avance immédiate du crédit d’impôt : 100 €.
- Montant effectivement payé : 100 €.
Le contribuable n’a donc pas besoin d’attendre l’été suivant pour bénéficier de cette avance.
4.2. Quelles démarches effectuer pour bénéficier de l’avance immédiate ?
Les modalités dépendent de la manière dont les services à domicile sont organisés.
Si vous employez directement un salarié :
Vous devez notamment disposer d’un compte Cesu, adhérer au service Cesu+ et activer l’avance immédiate dans votre espace personnel, avec l’accord du salarié.
Si vous passez par un organisme prestataire :
L’organisme peut vous proposer d’accéder au dispositif et se charger des démarches nécessaires.
L’avance immédiate reste soumise aux conditions d’éligibilité et aux plafonds fiscaux applicables.
Elle ne constitue pas un avantage supplémentaire : elle modifie uniquement le calendrier de perception du crédit d’impôt.
L’ensemble de la procédure est détaillé par Service Public dans sa présentation du versement des réductions et crédits d’impôt.
4.3. Avance immédiate et garde d’enfants : quelles particularités en 2026 ?
Il convient de distinguer la garde d’enfants à domicile de celle réalisée à l’extérieur du domicile.
Pour certains services de garde à domicile d’enfants de plus de six ans, l’avance immédiate peut être accessible sous conditions, notamment en fonction du mode d’emploi et des prestations sociales perçues.
En revanche, pour la garde de jeunes enfants de moins de six ans relevant des dispositifs concernés, la généralisation de l’avance immédiate est prévue au plus tard le 1er septembre 2027.
En 2026, le calendrier de remboursement dépend donc encore de la situation du contribuable et de la nature de la prestation.
Avant d’effectuer vos démarches, vérifiez les conditions actualisées d’accès à l’avance immédiate sur Service Public.
5. Quelles déductions fiscales permettent de réduire ses revenus imposables ?
Contrairement aux crédits et réductions d’impôt, les déductions fiscales viennent diminuer le revenu soumis à l’impôt.
Elles peuvent notamment concerner les versements sur un plan d’épargne retraite, certaines pensions alimentaires ou les charges liées à un investissement immobilier.
5.1. Le plan d’épargne retraite (PER) : une déduction fiscale intéressante
Le plan d’épargne retraite individuel (PER) permet de constituer progressivement une épargne destinée à la retraite.
Les versements volontaires peuvent, sous conditions et dans certaines limites, être déduits du revenu imposable.
Cet avantage dépend notamment de la tranche marginale d’imposition du contribuable.
Exemple :
Vous réalisez un versement volontaire de 5 000 € sur votre PER.
Si cette somme est intégralement déductible et correspond à des revenus qui auraient été imposés à 30 %, votre économie théorique d’impôt est de :
5 000 € × 30 % = 1 500 €
Pour une TMI de 41 %, elle pourrait atteindre 2 050 €, sous les mêmes hypothèses.
Toutefois, il est important de rappeler que le PER est principalement un outil de préparation de la retraite.
Les sommes sont généralement indisponibles jusqu’à cette échéance, sauf cas de déblocage anticipé prévus par la réglementation.
La fiscalité applicable lors de la sortie doit également être prise en compte.
Évolutions fiscales de 2026
La loi de finances pour 2026 a introduit plusieurs modifications :
- Les versements effectués sur un PER à partir de 70 ans ne sont plus déductibles du revenu imposable.
- Les plafonds de déduction non utilisés peuvent, selon les nouvelles règles, être reportés sur cinq années au lieu de trois pour les versements concernés à partir de 2026.
Retrouvez ces évolutions sur Service Public : les nouvelles règles fiscales du PER en 2026.
Pour approfondir le fonctionnement du dispositif, consultez également notre article : Plan d’épargne retraite : les avantages fiscaux du PER et les raisons d’y souscrire.
5.2. La déduction des pensions alimentaires
Certaines pensions alimentaires peuvent être déduites du revenu imposable.
Cela concerne notamment :
- Les pensions versées à un enfant majeur dans le besoin, lorsqu’il n’est pas rattaché au foyer fiscal.
- Les pensions versées à un parent ou grand-parent dans le besoin.
- Certaines pensions alimentaires versées à un ex-conjoint.
La déduction dépend notamment des obligations alimentaires, des revenus du bénéficiaire, des plafonds éventuels et des justificatifs disponibles.
Attention : il n’est pas possible de cumuler systématiquement la déduction d’une pension alimentaire et d’autres avantages fiscaux portant sur les mêmes charges.
Par exemple, le crédit d’impôt pour l’emploi d’un salarié au domicile d’un ascendant ne peut pas être cumulé avec la déduction d’une pension alimentaire pour ce même ascendant.
Vous pouvez retrouver les conditions applicables sur Service Public : déduction des pensions alimentaires versées aux enfants et sur la fiche relative aux pensions versées aux ascendants.
5.3. Le déficit foncier : réduire son revenu imposable grâce à l’immobilier
Le déficit foncier constitue un autre mécanisme de déduction fiscale.
Il concerne principalement les propriétaires de logements loués nus relevant du régime réel d’imposition.
Lorsque les charges foncières déductibles dépassent les revenus locatifs imposables, un déficit foncier peut apparaître.
Sous certaines conditions, la part de déficit ne provenant pas des intérêts d’emprunt peut être imputée sur le revenu global, généralement dans la limite annuelle de 10 700 €.
Les fractions excédentaires et celles provenant des intérêts d’emprunt relèvent de règles de report spécifiques sur les revenus fonciers.
Exemple :
Un propriétaire réalise des travaux déductibles qui contribuent à générer un déficit foncier imputable sur son revenu global de 8 000 €.
S’il est soumis à une TMI de 30 % et si cette déduction reste intégralement dans cette tranche, l’économie théorique d’impôt sur le revenu peut atteindre 2 400 €.
Il convient de rappeler que toutes les dépenses immobilières ne sont pas déductibles.
Les travaux de construction, de reconstruction ou d’agrandissement, par exemple, sont en principe exclus des charges foncières déductibles.
Pour comprendre les conditions du dispositif, consultez notre article détaillé : Déficit foncier : comment réduire son impôt grâce aux travaux immobiliers ?.
6. Réductions et crédits d’impôt : attention au plafonnement global des niches fiscales
Certaines réductions et certains crédits d’impôt sont soumis au plafonnement global des avantages fiscaux, souvent appelé « plafonnement des niches fiscales ».
Dans le cas général, ce plafond est fixé à 10 000 € par foyer fiscal et par an.
Il concerne notamment plusieurs dispositifs liés :
- Aux services à domicile.
- À la garde de jeunes enfants.
- À certains investissements immobiliers.
- À certains investissements dans les entreprises.
Certains dispositifs bénéficient d’un plafond spécifique de 18 000 €, notamment dans le cadre de certains investissements en outre-mer ou en SOFICA.
En revanche, plusieurs avantages liés à la situation personnelle ou à des objectifs d’intérêt général, notamment les dons aux associations, sont exclus du plafonnement global.
Exemple :
Un contribuable bénéficie de plusieurs avantages fiscaux entrant dans le plafonnement de droit commun :
- 6 000 € de crédit d’impôt pour emploi à domicile.
- 5 000 € de réduction d’impôt pour un investissement éligible.
Le montant total atteint 11 000 €.
Si tous ces avantages relèvent du plafond de droit commun et qu’aucune règle particulière ne s’applique, l’avantage fiscal effectivement retenu au titre de ces dispositifs sera plafonné à 10 000 €.
Il est donc essentiel de vérifier l’ensemble de ses avantages fiscaux avant de réaliser un nouvel investissement dans un objectif de défiscalisation.
Pour approfondir ce sujet, consultez le guide officiel du ministère de l’Économie sur le plafonnement global des avantages fiscaux.
7. Quels dispositifs fiscaux ne sont plus accessibles pour de nouvelles dépenses en 2026 ?
Certains avantages fiscaux évoqués dans d’anciens articles ou guides pratiques ont été supprimés.
Il convient donc de vérifier la date de la dépense et le dispositif applicable avant de réaliser une opération.
Le crédit d’impôt pour la transition énergétique (CITE)
Le CITE a été remplacé par le dispositif MaPrimeRénov’, qui constitue une aide financière distincte d’un crédit d’impôt.
Le fonctionnement et les conditions des aides à la rénovation énergétique sont présentés par le ministère de l’Économie dans son guide des réductions et crédits d’impôt.
Le crédit d’impôt pour le premier abonnement à la presse
Ce dispositif ne concerne plus les sommes versées après le 31 décembre 2022.
Cette suppression est confirmée par la documentation fiscale officielle BOFiP.
Le crédit d’impôt pour l’installation d’une borne de recharge électrique
Le crédit d’impôt correspondant a pris fin pour les dépenses payées à compter du 1er janvier 2026.
Les dépenses éligibles réalisées en 2025 pouvaient encore être prises en compte lors de la déclaration de revenus déposée en 2026.
Les modalités sont détaillées dans la fiche de Service Public sur les bornes de recharge électrique.
Le dispositif Pinel
Le dispositif est fermé aux nouveaux investissements depuis le 31 décembre 2024, mais les investissements antérieurs éligibles peuvent continuer à produire leurs effets fiscaux.
Ces évolutions rappellent l’importance d’actualiser régulièrement sa stratégie fiscale.
8. Comment déclarer ses réductions, crédits d’impôt et déductions fiscales ?
Les avantages fiscaux sont généralement pris en compte au moment de la déclaration annuelle des revenus.
Il est important de distinguer :
- Les dépenses effectuées en 2025, déclarées en 2026.
- Les dépenses effectuées en 2026, qui seront déclarées en 2027.
Selon le dispositif concerné, les montants doivent être renseignés dans les rubriques de la déclaration principale ou de ses annexes, notamment la déclaration complémentaire n° 2042-RICI pour de nombreuses réductions et crédits d’impôt.
8.1. Quand les crédits et réductions d’impôt sont-ils versés ?
Certains avantages fiscaux donnent lieu à une avance de 60 % en janvier, calculée à partir des avantages fiscaux de référence connus de l’administration.
Le solde est ensuite déterminé à l’été, après traitement de la déclaration annuelle.
Si l’avance versée est supérieure à l’avantage fiscal définitif, une régularisation peut être demandée.
D’autres dispositifs ne donnent pas lieu à cette avance et sont pris en compte uniquement lors de la liquidation annuelle de l’impôt.
Enfin, certains crédits d’impôt peuvent bénéficier du mécanisme d’avance immédiate, notamment dans le cadre des services à domicile éligibles.
Les modalités sont expliquées sur Service Public : comment les réductions et crédits d’impôt sont-ils versés ?.
8.2. Quels justificatifs conserver ?
Il est important de conserver les documents permettant de justifier les avantages fiscaux déclarés :
- Reçus fiscaux pour les dons.
- Attestations relatives aux dépenses de garde d’enfants.
- Factures des prestataires de services à domicile.
- Attestations et justificatifs des versements sur un PER.
- Documents relatifs aux investissements éligibles.
- Justificatifs des pensions alimentaires et des dépenses déductibles.
Ces éléments ne doivent pas nécessairement être joints à la déclaration, mais peuvent être demandés lors d’un contrôle.
Pour préparer votre déclaration, consultez notre guide : Comment déclarer ses impôts et quels documents préparer ?.
9. FAQ : vos questions sur les réductions, crédits d’impôt et déductions fiscales
Quelle est la différence entre une réduction d’impôt et un crédit d’impôt ?
La réduction d’impôt diminue l’impôt calculé, mais ne donne généralement pas lieu à remboursement lorsqu’elle dépasse l’impôt dû.
Le crédit d’impôt peut, quant à lui, être remboursé en totalité ou en partie, y compris aux personnes non imposables.
Une déduction fiscale est-elle plus avantageuse qu’une réduction d’impôt ?
Pas nécessairement.
L’intérêt dépend du montant de l’avantage, de la tranche marginale d’imposition du contribuable et des plafonds applicables.
Une déduction fiscale est généralement plus intéressante lorsque les revenus concernés sont imposés dans une tranche élevée.
Peut-on bénéficier d’un crédit d’impôt sans payer d’impôt sur le revenu ?
Oui.
Un contribuable non imposable peut bénéficier d’un remboursement correspondant à un crédit d’impôt auquel il est éligible.
Quel est le plafond du crédit d’impôt pour emploi à domicile en 2026 ?
Dans le cas général, le crédit d’impôt est égal à 50 % des dépenses retenues dans la limite de 12 000 € par an, soit un avantage maximal de 6 000 €.
Ce plafond peut être majoré dans certaines situations.
Est-il possible de déduire ses versements sur un PER en 2026 ?
Oui, sous réserve des conditions et plafonds applicables.
Depuis le 1er janvier 2026, les versements réalisés sur un PER à partir de 70 ans ne sont toutefois plus déductibles.
Les réductions d’impôt sont-elles plafonnées à 10 000 € ?
Pas toutes.
La majorité des avantages fiscaux liés à certains investissements ou prestations sont soumis au plafond global de 10 000 €.
Certains dispositifs bénéficient d’un plafond spécifique de 18 000 €, tandis que d’autres, notamment certaines réductions liées aux dons, sont exclus de ce plafonnement.
Comment choisir entre réduction d’impôt, crédit d’impôt et déduction fiscale ?
Le bon choix dépend notamment de votre imposition actuelle, de votre tranche marginale d’imposition, de votre capacité d’épargne et de vos objectifs patrimoniaux.
Une simulation personnalisée permet d’évaluer les conséquences de chaque dispositif.
Conclusion : comment optimiser son impôt sur le revenu en 2026 ?
La réduction d’impôt, le crédit d’impôt et la déduction fiscale sont trois mécanismes essentiels pour maîtriser son imposition.
La réduction d’impôt permet de diminuer directement le montant de l’impôt dû.
Le crédit d’impôt offre un avantage fiscal pouvant donner lieu à remboursement, y compris pour les contribuables non imposables.
La déduction fiscale diminue le revenu imposable et peut présenter un intérêt particulier lorsque la tranche marginale d’imposition est élevée.
En 2026, les possibilités d’optimisation fiscale restent nombreuses : dons, services à domicile, investissements immobiliers, placements financiers ou préparation de la retraite.
Cependant, la fiscalité ne doit pas être le seul critère de décision.
Un investissement offrant une réduction d’impôt peut présenter des contraintes, des frais ou un risque de perte en capital qui doivent être analysés.
Chez Patrimoine Design, cabinet de gestion de patrimoine à Lyon, nous accompagnons les particuliers dans l’analyse de leur situation fiscale et la construction de stratégies patrimoniales personnalisées.
Notre objectif est d’identifier les solutions les plus adaptées à votre situation, en tenant compte de votre fiscalité, de vos besoins financiers et de vos objectifs à long terme.
Vous souhaitez réduire votre imposition tout en développant votre patrimoine ?
Découvrez les solutions d’optimisation fiscale et d’accompagnement proposées par Patrimoine Design.
Cet article présente les règles fiscales générales connues au 23 octobre 2026. Les dispositifs et leurs conditions d’application peuvent évoluer. Ces informations ne remplacent pas une analyse fiscale individualisée.