Dernière mise à jour : 22 octobre 2026
Quels sont les frais de donation et les droits de succession en 2026 ? En France, transmettre son patrimoine à ses enfants, petits-enfants ou autres proches peut entraîner des droits de mutation à titre gratuit (DMTG). Leur montant dépend principalement de la valeur des biens transmis, du lien de parenté entre les personnes concernées et des abattements fiscaux applicables.
Bonne nouvelle : plusieurs dispositifs permettent de réduire, voire de supprimer, les droits de donation et de succession. Chaque parent peut notamment transmettre jusqu’à 100 000 € à chaque enfant tous les 15 ans, sans droits de donation, sous réserve de ne pas avoir déjà utilisé cet abattement.
Certaines transmissions bénéficient également d’exonérations spécifiques. En 2026, de nouvelles possibilités existent notamment pour les dons familiaux destinés à l’acquisition d’un logement neuf ou à la rénovation énergétique.
Mais attention : l’absence de droits fiscaux ne signifie pas nécessairement l’absence de frais de notaire.
Dans cet article, découvrez les barèmes des droits de donation et de succession en 2026, les abattements en fonction du lien de parenté, les délais de déclaration et les principales stratégies pour anticiper la transmission de votre patrimoine.
Sommaire de l’article
1. Frais de donation et droits de succession : quelles différences ?
En France, une transmission de patrimoine peut intervenir de deux manières :
- La donation : une personne transmet de son vivant un bien ou une somme d’argent à un bénéficiaire.
- La succession : le patrimoine d’une personne décédée est transmis à ses héritiers ou légataires.
Ces deux opérations peuvent être soumises aux droits de mutation à titre gratuit (DMTG), calculés après application des abattements et exonérations prévus par la loi.
1.1. Les droits de donation
Les droits de donation constituent l’impôt éventuellement dû lorsqu’une personne reçoit gratuitement un bien du vivant du donateur.
Leur montant dépend notamment :
- De la valeur du bien ou de la somme transmise.
- Du lien de parenté entre le donateur et le bénéficiaire.
- Des donations déjà réalisées au cours des 15 dernières années.
- Des éventuels abattements et exonérations applicables.
La transmission peut prendre plusieurs formes : don manuel, donation notariée, donation-partage ou encore donation avec réserve d’usufruit.
Pour approfondir cette distinction, consultez notre article consacré aux différents mécanismes permettant de donner à ses enfants sans être taxé.
1.2. Les droits de succession
Les droits de succession sont calculés sur la part nette recueillie par chaque héritier ou légataire, après prise en compte des règles d’évaluation des biens, des dettes déductibles et des abattements applicables.
Ils varient considérablement selon le lien de parenté.
Ainsi, le conjoint survivant et le partenaire de PACS sont exonérés de droits de succession sur les biens qu’ils recueillent.
En revanche, une transmission entre personnes sans lien de parenté peut être taxée à 60 %.
Il est important de rappeler qu’un partenaire de PACS n’hérite pas automatiquement en l’absence de testament, contrairement à un conjoint marié.
Pour comprendre la répartition du patrimoine entre les héritiers, retrouvez notre guide : Héritage et succession : comprendre l’ordre des héritiers et les règles de transmission.
1.3. Droits fiscaux et frais de notaire : deux coûts distincts
L’expression « frais de succession » ou « frais de donation » recouvre souvent plusieurs dépenses.
Il faut distinguer :
- Les droits fiscaux versés à l’administration.
- Les émoluments et honoraires liés à l’intervention du notaire.
- Les frais de formalités et débours.
- Les éventuelles taxes de publicité foncière et contributions complémentaires.
Une donation peut donc être exonérée de droits fiscaux tout en entraînant des frais notariés, notamment lorsqu’elle porte sur un bien immobilier.
2. Quels sont les abattements sur les donations et successions en 2026 ?
Avant de calculer les droits de mutation à titre gratuit, il convient de déduire les abattements applicables.
Ces derniers dépendent du lien de parenté entre le donateur ou le défunt et le bénéficiaire.
2.1. Tableau des abattements fiscaux en 2026
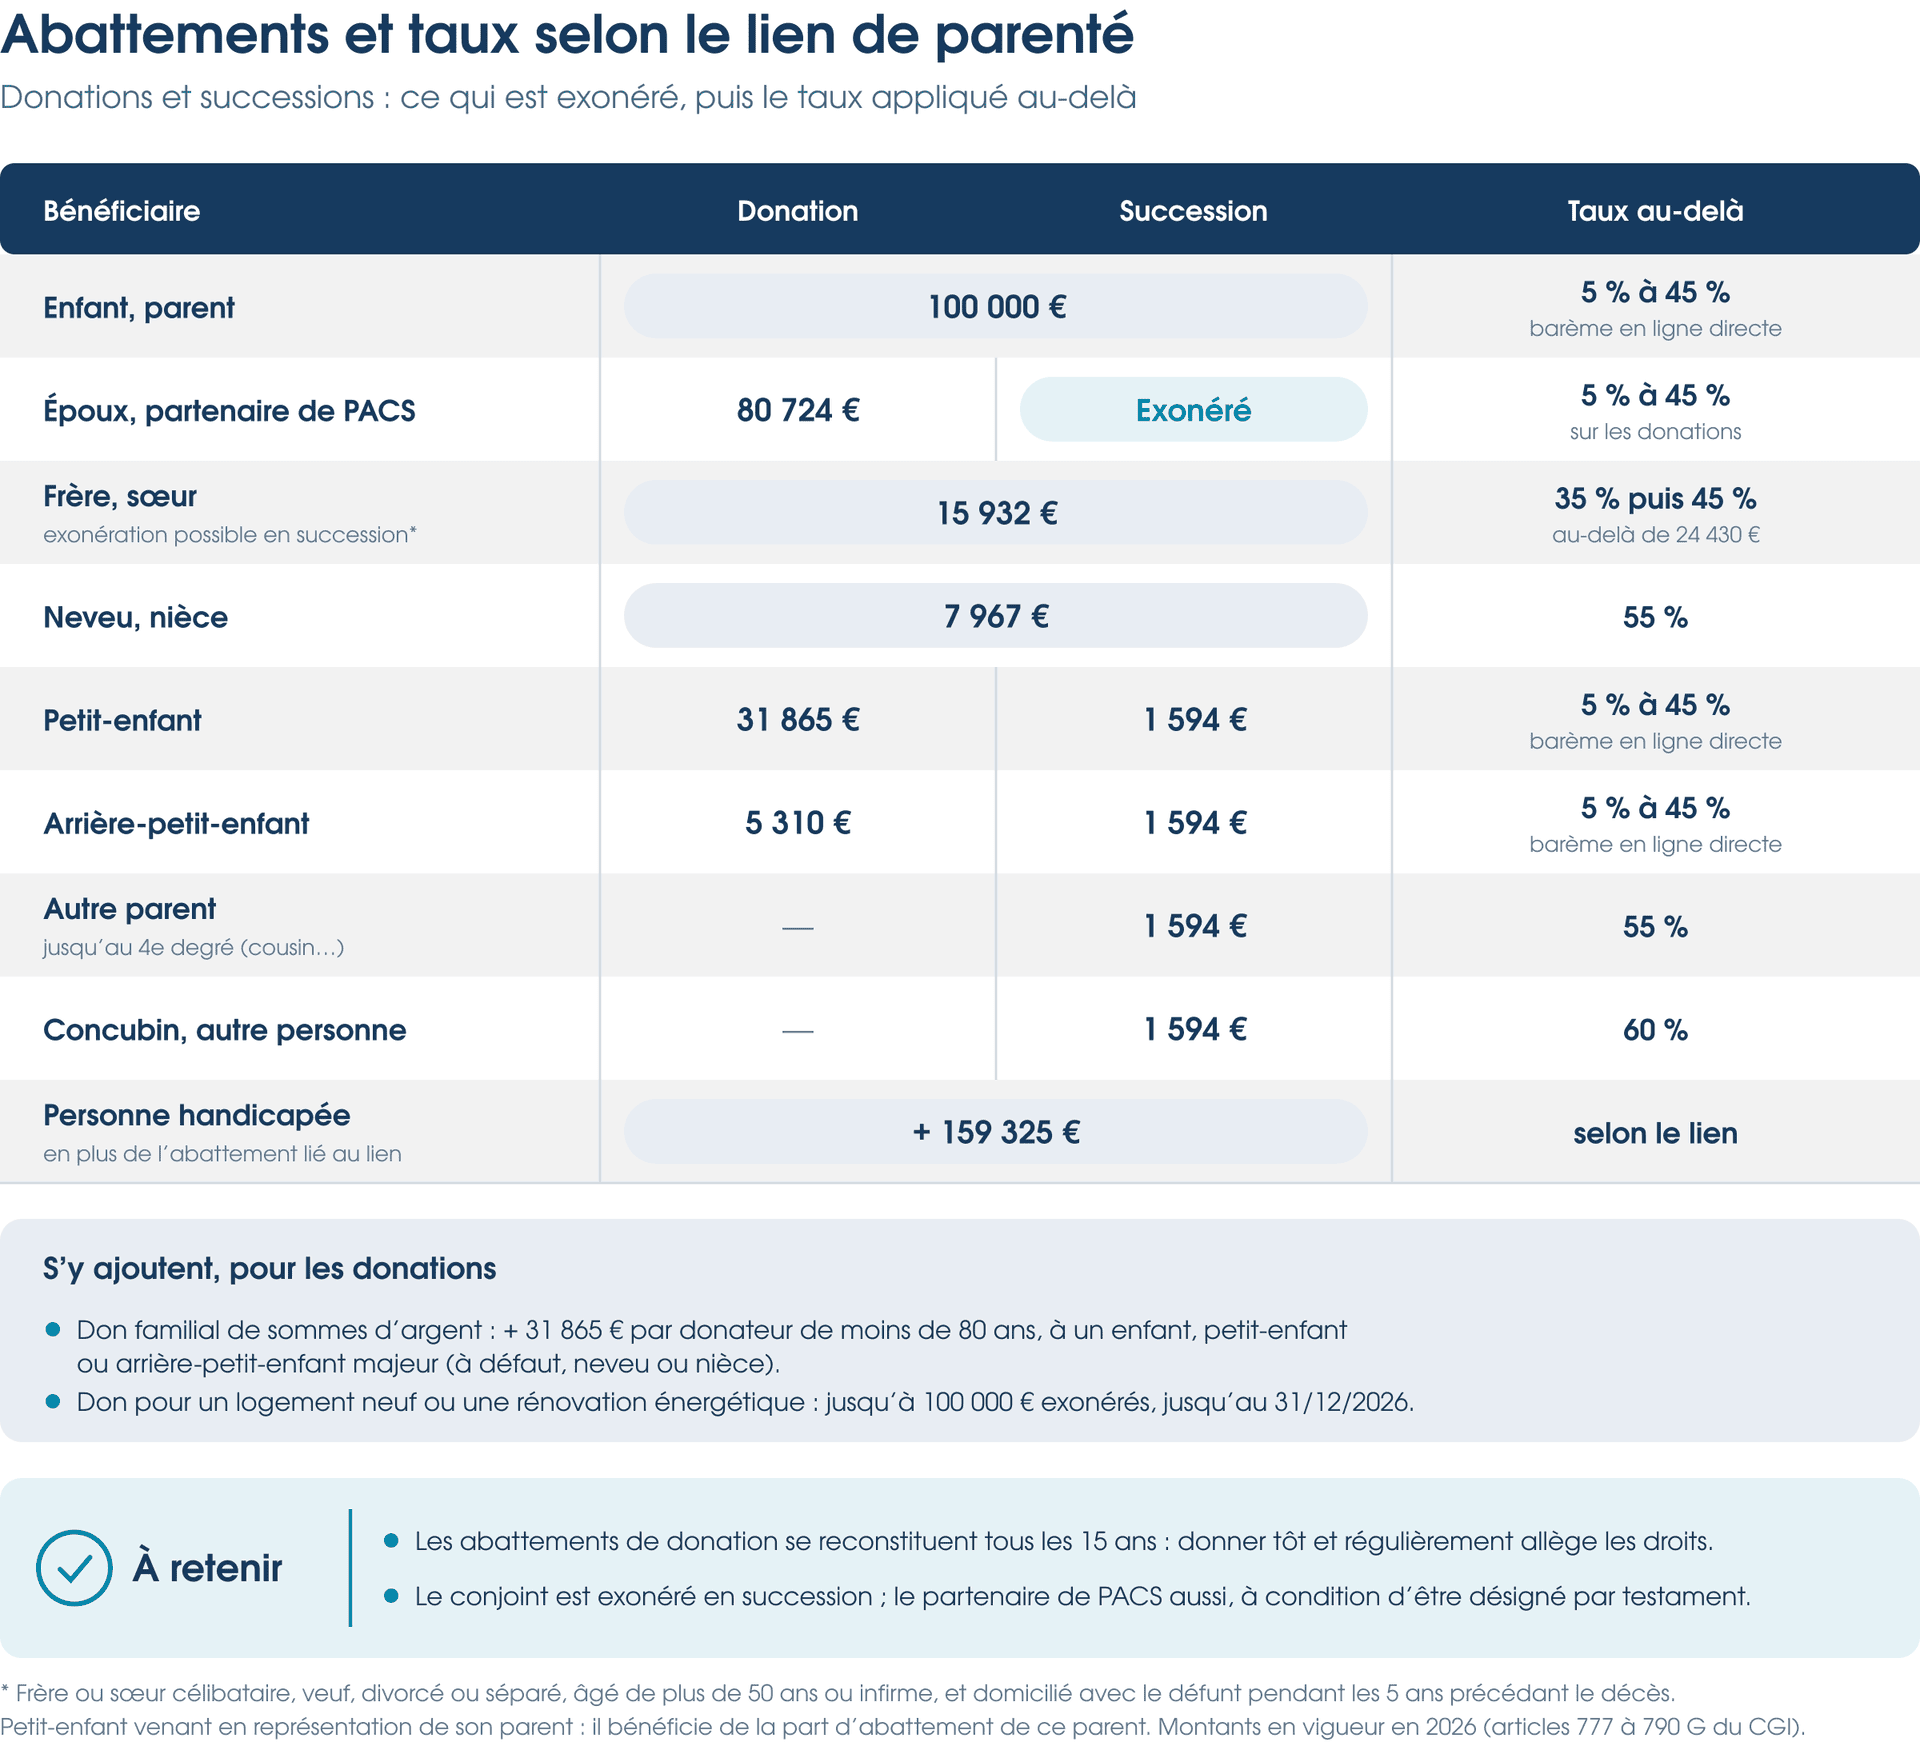
En matière de succession, l’abattement de 1 594 € concerne notamment les petits-enfants ou arrière-petits-enfants héritant en leur nom propre, sans bénéficier du mécanisme de la représentation. Des règles particulières peuvent leur permettre de bénéficier de l’abattement de leur parent lorsqu’ils viennent à la succession par représentation.
Attention : les abattements applicables aux donations ne sont pas systématiquement identiques à ceux des successions. Cette distinction est particulièrement importante pour les transmissions aux petits-enfants.
L’abattement supplémentaire de 159 325 € en faveur des personnes handicapées est soumis à des conditions spécifiques et peut se cumuler avec l’abattement lié au lien de parenté.
2.2. L’abattement de 100 000 € renouvelable tous les 15 ans
Chaque parent peut transmettre à chacun de ses enfants jusqu’à 100 000 € en franchise de droits de donation, tous les 15 ans.
Ainsi, deux parents peuvent donner ensemble jusqu’à 200 000 € à chacun de leurs enfants sans droits de donation, à condition que les abattements concernés soient disponibles.
Exemple :
Un couple possède deux enfants.
Chaque parent peut transmettre 100 000 € à chaque enfant, soit :
- 200 000 € pour le premier enfant.
- 200 000 € pour le second enfant.
- 400 000 € transmis au total, sans droits de donation.
Ce mécanisme permet d’anticiper progressivement la transmission du patrimoine familial.
Toutefois, il faut tenir compte des donations antérieures.
Si un parent a déjà utilisé tout ou partie de son abattement au cours des 15 dernières années, celui-ci ne sera pas intégralement disponible pour une nouvelle transmission.
En cas de décès avant l’expiration de cette période, les donations antérieures peuvent également être prises en compte pour le calcul fiscal des droits de succession.
3. Quel est le barème des droits de donation et de succession en 2026 ?
Une fois les abattements appliqués, le montant restant est soumis à un barème d’imposition.
Le taux dépend du lien de parenté entre le donateur ou le défunt et le bénéficiaire.
3.1. Barème en ligne directe : de 5 % à 45 %
Pour les transmissions en ligne directe, notamment entre parents et enfants, le barème progressif est le suivant :
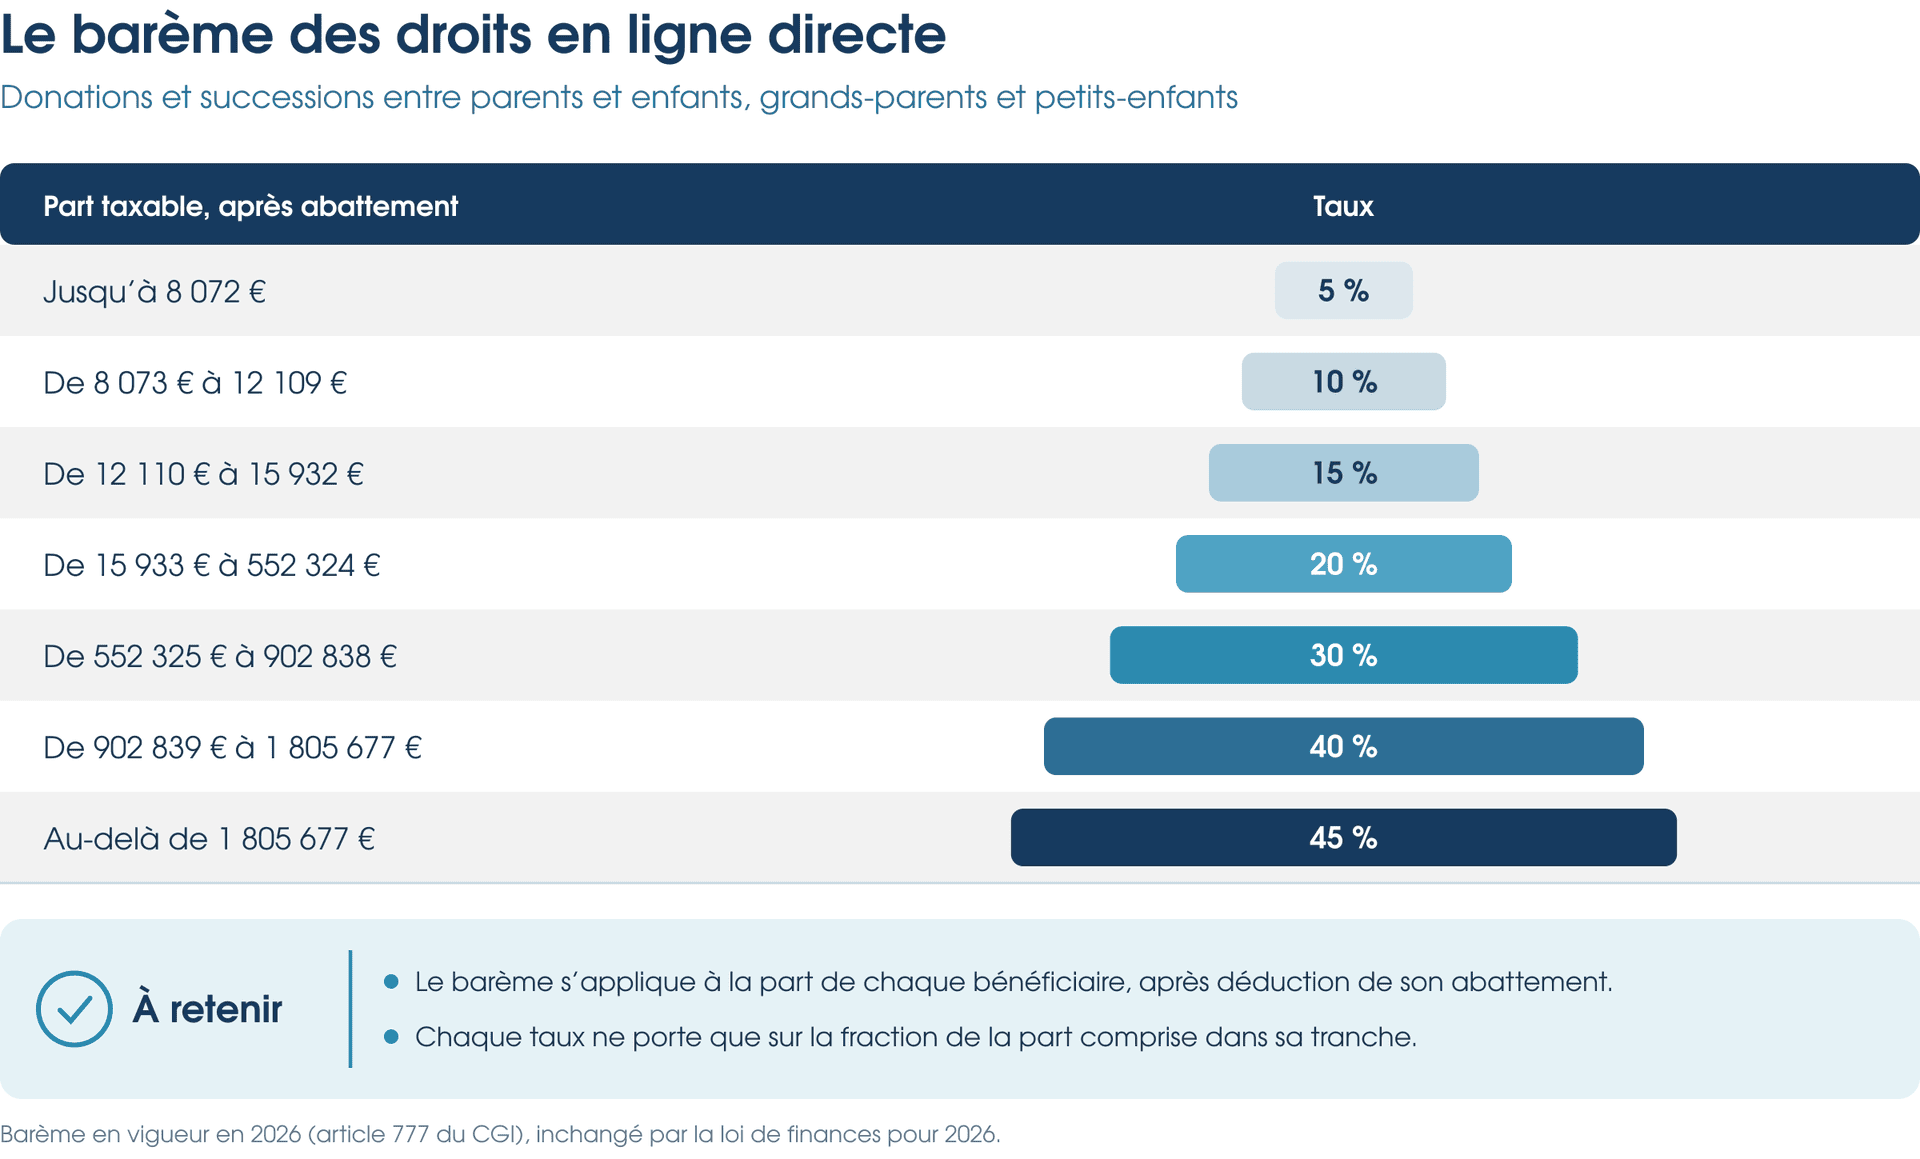
Le barème fonctionne par tranches : chaque taux ne s’applique qu’à la fraction correspondante de la part taxable.
Cela signifie qu’un héritage soumis à une tranche marginale de 20 % n’est pas intégralement taxé à 20 %.
3.2. Exemple de calcul des droits de donation pour 200 000 €
Prenons l’exemple d’une mère souhaitant donner 200 000 € à son fils.
Nous supposons qu’aucune donation antérieure ne vient diminuer l’abattement disponible et qu’aucune exonération particulière ne s’applique.
Étape 1 : application de l’abattement
- Montant donné : 200 000 €.
- Abattement parent-enfant : 100 000 €.
- Montant taxable : 100 000 €.
Étape 2 : application du barème progressif
| Tranche taxable | Droits calculés |
|---|---|
| Jusqu’à 8 072 € à 5 % | 403,60 € |
| De 8 072 € à 12 109 € à 10 % | 403,70 € |
| De 12 109 € à 15 932 € à 15 % | 573,45 € |
| De 15 932 € à 100 000 € à 20 % | 16 813,60 € |
| Total | 18 194,35 € |
Le montant des droits de donation s’élève donc à environ 18 194 €, hors frais de notaire et autres coûts éventuels.
Ce calcul illustre l’intérêt de préparer les transmissions suffisamment tôt pour utiliser les abattements disponibles.
3.3. Les droits de succession entre frères et sœurs
Après application de l’abattement de 15 932 €, le barème applicable entre frères et sœurs est le suivant :
- 35 % jusqu’à 24 430 € de part nette taxable.
- 45 % au-delà de 24 430 €.
Une exonération totale est toutefois possible en matière de succession lorsque plusieurs conditions sont réunies, notamment en matière de situation familiale, d’âge ou de handicap et de cohabitation avec le défunt.
3.4. Les droits de succession entre parents éloignés et personnes sans lien de parenté
Pour les transmissions entre parents jusqu’au quatrième degré inclus, le taux applicable est généralement de 55 %, après abattement éventuel.
Pour les personnes sans lien de parenté ou parentes au-delà du quatrième degré, le taux atteint 60 %.
Exemple : une transmission entre concubins est, en principe, soumise à une taxation de 60 %, sans abattement personnel de donation.
Ces situations montrent l’importance d’organiser la transmission de son patrimoine en amont, notamment lorsque les bénéficiaires ne sont pas des héritiers en ligne directe.
4. Comment réduire les droits de donation en 2026 ?
Plusieurs dispositifs fiscaux permettent de transmettre de l’argent ou des biens en limitant les droits de donation.
4.1. Le don familial de sommes d’argent : 31 865 € supplémentaires
L’article 790 G du Code général des impôts prévoit une exonération spécifique pour certains dons familiaux de sommes d’argent.
Ce dispositif permet de transmettre jusqu’à 31 865 € tous les 15 ans, par donateur et par bénéficiaire, sans droits de donation.
Pour bénéficier de cette exonération, plusieurs conditions doivent être réunies :
- Le donateur doit être âgé de moins de 80 ans.
- Le bénéficiaire doit être majeur ou émancipé.
- Le don doit porter sur une somme d’argent transmise en pleine propriété.
- La transmission doit intervenir entre les membres de la famille éligibles.
- Le don doit être déclaré dans les conditions et délais réglementaires.
Cette exonération peut se cumuler avec l’abattement personnel de 100 000 € applicable aux donations entre parents et enfants.
Exemple : un parent âgé de 70 ans peut transmettre à son enfant majeur :
- 100 000 € grâce à l’abattement parent-enfant.
- 31 865 € grâce à l’exonération des dons familiaux de sommes d’argent.
Soit 131 865 € sans droits de donation, sous réserve du respect des conditions applicables.
Pour approfondir les modalités de déclaration, consultez notre article consacré au don manuel et à la transmission d’argent à ses enfants.
4.2. Une exonération exceptionnelle pour les donations destinées au logement jusqu’au 31 décembre 2026
La loi de finances pour 2025 a instauré une exonération temporaire pour certains dons familiaux de sommes d’argent destinés à financer un projet immobilier.
Ce dispositif concerne les dons réalisés entre le 15 février 2025 et le 31 décembre 2026.
Il prévoit une exonération pouvant atteindre :
- 100 000 € par donateur et par bénéficiaire ;
- 300 000 € au total pour un même bénéficiaire.
Les sommes doivent notamment être destinées :
- À l’acquisition d’un logement neuf.
- À l’achat d’un logement en état futur d’achèvement (VEFA).
- À la réalisation de travaux de rénovation énergétique éligibles dans la résidence principale du bénéficiaire.
Les fonds doivent être utilisés dans un délai de six mois suivant leur versement.
Des conditions supplémentaires s’appliquent, notamment concernant l’occupation ou la location du logement pendant cinq ans, ainsi que les dépenses de rénovation éligibles.
Attention : ce dispositif est temporaire. Au 22 octobre 2026, son échéance est fixée au 31 décembre 2026.
Il est essentiel de vérifier les conditions d’éligibilité et les justificatifs avant de réaliser la donation.
4.3. Les présents d’usage : transmettre sans taxation
Il est également possible d’offrir une somme d’argent ou un bien sans que ce geste soit considéré fiscalement comme une donation.
C’est le principe du présent d’usage.
Il peut notamment intervenir à l’occasion :
- D’un anniversaire.
- D’un mariage.
- D’une naissance.
- D’une réussite à un examen.
- D’une fête familiale ou d’un événement particulier.
Pour être qualifié de présent d’usage, le cadeau doit rester proportionné aux revenus et au patrimoine de la personne qui l’offre, et correspondre à une occasion particulière.
Il n’existe pas de montant légal forfaitaire déterminant automatiquement ce qui constitue un présent d’usage.
L’appréciation dépend des circonstances.
Un véritable présent d’usage n’est pas soumis aux droits de donation et ne nécessite pas de déclaration fiscale.
5. Quels sont les frais de notaire pour une donation ou une succession ?
Les frais de notaire constituent une dépense distincte des droits de mutation.
Ils peuvent être dus même lorsqu’aucun impôt n’est à payer sur la transmission.
5.1. Les frais de notaire pour une donation
L’intervention d’un notaire est obligatoire pour certaines donations, notamment lorsqu’elles portent sur un bien immobilier.
Les frais comprennent principalement :
- Les émoluments du notaire, calculés selon des tarifs réglementés pour les actes concernés.
- Les frais liés aux formalités.
- Les débours correspondant aux sommes avancées pour le compte du client.
- Les taxes et contributions applicables.
Pour une donation immobilière, des frais de publicité foncière et une contribution de sécurité immobilière peuvent notamment s’ajouter.
Exemple : un parent donne un appartement d’une valeur de 100 000 € à son enfant.
Si l’abattement de 100 000 € est disponible, aucun droit de donation n’est dû.
En revanche, la donation immobilière nécessite un acte notarié, entraînant des frais indépendamment de cette exonération fiscale.
5.2. Les frais de notaire lors d’une succession
Le règlement d’une succession peut également nécessiter l’intervention d’un notaire.
C’est notamment le cas lorsqu’un bien immobilier figure dans la succession ou lorsque certains actes doivent être établis.
Le coût dépend de la composition du patrimoine, des formalités nécessaires et des opérations réalisées.
Il peut notamment comprendre :
- L’établissement d’un acte de notoriété.
- La rédaction de la déclaration de succession.
- L’attestation de propriété immobilière.
- Les opérations de partage entre héritiers.
- Les éventuelles formalités et taxes associées.
En présence de plusieurs héritiers, des difficultés supplémentaires peuvent apparaître lorsque certains biens restent détenus en indivision.
Pour mieux comprendre ces enjeux, découvrez notre article : Indivision et succession : comment anticiper les blocages et organiser le partage des biens ?.
6. Quand et comment déclarer une donation ou une succession en 2026 ?
Les obligations déclaratives diffèrent selon la nature de la transmission.
6.1. Déclaration d’un don manuel : une procédure en ligne obligatoire en principe depuis 2026
Depuis le 1er janvier 2026, les dons manuels et dons familiaux de sommes d’argent doivent, en principe, être déclarés en ligne sur le site impots.gouv.fr.
La déclaration est réalisée par le bénéficiaire du don depuis son espace personnel, dans la rubrique :
Déclarer → Déclarer un don ou une cession de droits sociaux.
Cette obligation existe même lorsque la donation ne donne lieu à aucun paiement de droits.
Des exceptions à la déclaration en ligne subsistent toutefois, notamment pour certaines situations particulières et certains dons exonérés, dont ceux relevant du dispositif temporaire en faveur du logement prévu à l’article 790 A bis du CGI.
La procédure doit donc être vérifiée en fonction du dispositif utilisé.
6.2. Dans quel délai faut-il déclarer une succession ?
En principe, la déclaration de succession doit être déposée :
- Dans les six mois suivant le décès lorsque celui-ci intervient en France métropolitaine.
- Dans les douze mois lorsque le décès intervient à l’étranger.
Des délais particuliers sont prévus pour certaines situations, notamment dans les départements et régions d’outre-mer.
Les droits de succession sont normalement acquittés lors du dépôt de la déclaration.
En cas de retard, des intérêts et, selon les circonstances, des majorations peuvent être appliqués.
6.3. Peut-on payer les droits de succession en plusieurs fois ?
Oui, sous certaines conditions.
L’administration fiscale peut autoriser :
Le paiement différé : il permet de reporter le règlement de certains droits de succession, notamment lorsque les biens transmis sont détenus en nue-propriété.
Le paiement fractionné : il permet d’étaler le règlement des droits sur plusieurs échéances.
Le délai de fractionnement est généralement limité à un an après la date limite de dépôt de la déclaration de succession.
Il peut atteindre trois ans lorsque la succession comprend au moins 50 % de biens non liquides, sous les conditions prévues par la réglementation.
Des dispositifs particuliers existent également pour les transmissions d’entreprise, avec des possibilités de différé et de fractionnement sur des durées plus longues.
Ces facilités ne sont pas automatiques. Elles nécessitent une demande, l’accord de l’administration et peuvent être subordonnées à la constitution de garanties et au paiement d’intérêts.
7. Quelles stratégies pour réduire les droits de succession ?
Anticiper la transmission de son patrimoine permet souvent de mieux utiliser les dispositifs fiscaux existants.
7.1. Réaliser des donations de son vivant
Effectuer des donations suffisamment tôt permet de mobiliser les abattements renouvelables tous les 15 ans.
Cette stratégie peut également répondre à des objectifs familiaux : financer les études d’un enfant, l’aider à acquérir son logement ou organiser progressivement le partage d’un patrimoine.
La donation doit toutefois être adaptée à la situation du donateur afin de ne pas compromettre ses propres besoins futurs.
7.2. Utiliser le démembrement de propriété
Le démembrement consiste à séparer la pleine propriété d’un bien en deux droits :
- L’usufruit, qui permet d’utiliser le bien et d’en percevoir les revenus.
- La nue-propriété, qui correspond au droit de disposer du bien, sous réserve des droits de l’usufruitier.
Dans le cadre d’une donation avec réserve d’usufruit, un parent peut transmettre la nue-propriété d’un bien tout en conservant la possibilité de l’occuper ou d’en percevoir les revenus.
La valeur fiscale de la nue-propriété est déterminée selon l’âge de l’usufruitier, conformément au barème légal.
Ce mécanisme peut permettre de réduire la base taxable au moment de la donation.
Il existe également d’autres formes de démembrement. Pour les découvrir, consultez notre article consacré à la donation temporaire d’usufruit et à ses conséquences patrimoniales et fiscales.
7.3. Préparer la transmission grâce à l’assurance-vie
L’assurance-vie constitue un outil de transmission disposant de règles fiscales spécifiques.
Selon l’âge du souscripteur au moment du versement des primes et les caractéristiques du contrat, les capitaux transmis aux bénéficiaires peuvent bénéficier d’un traitement fiscal particulier.
La rédaction de la clause bénéficiaire joue également un rôle important pour organiser la transmission.
Pour en savoir davantage, retrouvez notre article sur le fonctionnement de l’assurance-vie et ses avantages en matière de transmission.
7.4. Le pacte Dutreil pour transmettre une entreprise
Pour les dirigeants d’entreprise, le pacte Dutreil permet, sous conditions, de bénéficier d’une exonération de droits de donation ou de succession à hauteur de 75 % de la valeur éligible de l’entreprise ou des titres transmis.
La loi de finances pour 2026 a toutefois modifié ce dispositif.
Pour les transmissions intervenues à compter du 21 février 2026, la durée de l’engagement individuel de conservation est notamment passée de quatre à six ans. Certains actifs non exclusivement affectés à l’activité professionnelle sont également exclus de l’assiette bénéficiant de l’exonération.
Ces nouvelles règles nécessitent une attention particulière lors de l’organisation d’une transmission d’entreprise.
Découvrez notre analyse détaillée : Pacte Dutreil : les nouveautés fiscales de 2026 et leurs conséquences sur la transmission d’entreprise.
8. FAQ : les questions fréquentes sur les frais de donation et de succession
Combien peut-on donner à son enfant sans payer de droits en 2026 ?
Chaque parent peut donner jusqu’à 100 000 € à chaque enfant tous les 15 ans sans droits de donation, si cet abattement est disponible.
Sous conditions, cette somme peut être complétée par l’exonération de 31 865 € applicable aux dons familiaux de sommes d’argent.
Un parent peut ainsi transmettre jusqu’à 131 865 € à son enfant majeur sans droits de donation, lorsque toutes les conditions sont réunies.
Quels sont les droits de succession pour un héritage de 100 000 € ?
Lorsqu’un enfant hérite de 100 000 € de l’un de ses parents, il peut bénéficier d’un abattement de 100 000 €.
Si cet abattement est intégralement disponible, aucun droit de succession n’est dû sur cette part.
Des frais de notaire peuvent néanmoins être nécessaires.
Quel est le montant des droits de succession entre frères et sœurs ?
Les frères et sœurs bénéficient normalement d’un abattement de 15 932 €.
La part taxable est ensuite imposée à 35 % jusqu’à 24 430 €, puis à 45 % au-delà.
Une exonération totale peut toutefois s’appliquer sous certaines conditions strictes.
Un petit-enfant bénéficie-t-il du même abattement pour une donation et une succession ?
Non.
En matière de donation, l’abattement spécifique est de 31 865 € pour un petit-enfant.
En matière de succession, lorsqu’il hérite en son nom propre et sans bénéficier du mécanisme de représentation, l’abattement est généralement de 1 594 €.
Une donation de 100 000 € nécessite-t-elle un notaire ?
Tout dépend de la nature du bien transmis.
Un don manuel de somme d’argent peut être réalisé sans acte notarié, mais doit être déclaré.
En revanche, la donation d’un bien immobilier nécessite un acte notarié, même si aucun droit de donation n’est dû grâce aux abattements fiscaux.
Est-il possible d’éviter totalement les droits de succession ?
Certaines situations bénéficient d’une exonération totale, notamment la transmission au conjoint survivant ou au partenaire de PACS, à condition que celui-ci recueille effectivement des biens.
D’autres dispositifs permettent de réduire les droits de succession, mais leur efficacité dépend de la composition du patrimoine et de la situation familiale.
Pour approfondir ce sujet, consultez notre article : Quelles sont les principales exonérations possibles en matière de succession ?.
Conclusion : comment anticiper et réduire les frais de donation et de succession ?
Les frais de donation et de succession peuvent représenter un coût important dans la transmission d’un patrimoine, notamment lorsque les biens transmis sont de valeur élevée ou que les bénéficiaires ne sont pas des héritiers en ligne directe.
Toutefois, de nombreux dispositifs permettent de réduire légalement cette fiscalité : abattements renouvelables, dons familiaux de sommes d’argent, donations en démembrement, assurance-vie ou encore pacte Dutreil pour les transmissions d’entreprise.
L’année 2026 comporte également plusieurs évolutions à connaître, avec la déclaration en ligne des dons manuels, l’exonération temporaire applicable à certains dons destinés au logement et les modifications du pacte Dutreil.
Il reste essentiel de distinguer les droits fiscaux des frais notariés et de prendre en compte l’ensemble des conséquences civiles, fiscales et patrimoniales d’une transmission.
Chez Patrimoine Design, cabinet de gestion de patrimoine à Lyon, nous accompagnons les particuliers et les dirigeants dans l’organisation et l’optimisation de la transmission de leur patrimoine.
Notre approche consiste à analyser votre situation familiale, fiscale et patrimoniale afin d’identifier les stratégies les plus adaptées à vos objectifs et à ceux de vos proches, en coordination avec les professionnels compétents lorsque cela est nécessaire.
Vous souhaitez anticiper votre succession ou réaliser une donation dans les meilleures conditions ?
Découvrez notre accompagnement en matière de transmission de patrimoine et les solutions proposées par Patrimoine Design.
Sources officielles
- Direction générale des finances publiques — Calcul et paiement des droits de donation
- Direction générale des finances publiques — Déclaration des dons manuels
- Direction générale des finances publiques — Donner à ses enfants et petits-enfants sans droits
- Service Public — Droits de succession : calcul et évaluation
- BOFiP — Modifications du pacte Dutreil en 2026
Les informations présentées correspondent aux règles générales vérifiées au 22 octobre 2026. Elles ne constituent pas un conseil juridique ou fiscal individualisé.