Mis à jour le 8 novembre 2026 — Patrimoine Design, conseil en gestion de patrimoine à Lyon
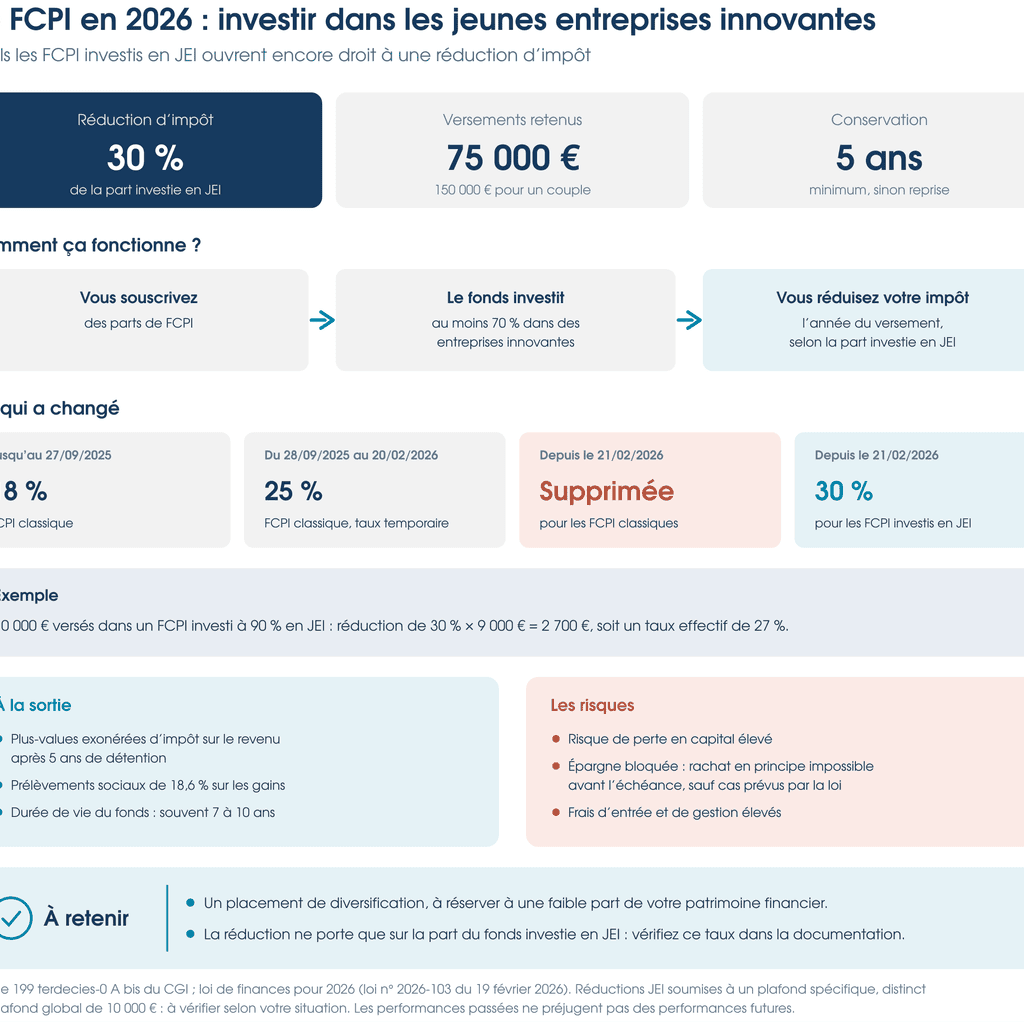
Peut-on encore réduire ses impôts en investissant dans un FCPI en 2026 ? Oui, mais les règles ont changé. Depuis le 21 février 2026, les FCPI classiques ne donnent plus droit à la réduction d’impôt sur le revenu. En revanche, certains fonds investissant dans des jeunes entreprises innovantes (JEI) permettent de bénéficier d’une réduction de 30 % de l’assiette éligible, sous conditions.
Cette évolution transforme les stratégies de défiscalisation fondées sur le capital-investissement. Avant de souscrire, il est donc essentiel de comprendre le fonctionnement des FCPI, leur nouvelle fiscalité et les risques associés.
Chez Patrimoine Design, nous intégrons ce type d’investissement dans une réflexion globale d’optimisation fiscale et patrimoniale.
Sommaire
1. Qu’est-ce qu’un FCPI et comment fonctionne-t-il ?
Un FCPI (Fonds Commun de Placement dans l’Innovation) est un fonds de capital-investissement destiné à financer des entreprises innovantes, principalement françaises ou européennes.
Il permet aux particuliers de participer indirectement au développement de plusieurs entreprises, sans avoir à sélectionner individuellement les sociétés financées.
Les FCPI peuvent notamment investir dans les secteurs de la technologie, de la santé, de l’intelligence artificielle, des énergies renouvelables et de l’industrie.
Leur fonctionnement repose sur trois étapes : la collecte des capitaux auprès des investisseurs, leur investissement par une société de gestion et, à terme, la cession des participations pour restituer les sommes disponibles aux porteurs de parts.
La performance dépend de la réussite des entreprises financées. Le capital investi n’est pas garanti.
Les FCPI appartiennent à la famille du private equity, ou capital-investissement. Pour mieux comprendre cette catégorie d’actifs, vous pouvez consulter notre article sur l’investissement en capital-investissement à travers un FCPR immobilier.
2. FCPI 2026 : quelles sont les nouvelles règles fiscales ?
La loi de finances pour 2026 a supprimé la réduction d’impôt des FCPI de droit commun pour les souscriptions réalisées à compter du 21 février 2026.
Un régime spécifique reste toutefois applicable aux FCPI investis dans des jeunes entreprises innovantes.
Tableau récapitulatif de la fiscalité des FCPI
| Souscription | Réduction d’impôt possible |
|---|---|
| FCPI éligible, du 28 septembre 2025 au 20 février 2026 | 25 % de l’assiette éligible |
| FCPI classique depuis le 21 février 2026 | Aucune réduction d’impôt |
| FCPI investissant dans des JEI éligibles depuis le 21 février 2026 | 30 % de l’assiette éligible |
La réduction à 30 % n’est donc pas automatique : elle dépend de la composition du fonds, de son éligibilité fiscale et du montant effectivement retenu dans l’assiette de calcul.
Ces règles sont détaillées dans le Bulletin officiel des finances publiques consacré aux FCPI investis en JEI.
3. FCPI-JEI : comment bénéficier de 30 % de réduction d’impôt ?
Pour bénéficier de cet avantage, le fonds et le souscripteur doivent remplir plusieurs conditions prévues par la réglementation.
Les plafonds de versement en 2026
Pour les FCPI investis dans des jeunes entreprises innovantes éligibles, les versements retenus sont plafonnés à :
- 75 000 € par an pour une personne seule ;
- 150 000 € par an pour un couple marié ou pacsé soumis à une imposition commune.
Le taux de réduction de 30 % s’applique à la base fiscale retenue après déduction des éventuels frais d’entrée et prise en compte de la proportion des investissements éligibles du fonds.
Il existe également un plafond spécifique : les réductions d’impôt accordées au titre des dispositifs JEI concernés ne peuvent excéder 50 000 € au total sur la période du 1er janvier 2024 au 31 décembre 2028.
Ce dispositif bénéficie d’un régime distinct du plafonnement général des niches fiscales de 10 000 €.
La réglementation figure à l’article 199 terdecies-0 A bis du Code général des impôts.
Quelles conditions doit respecter l’investisseur ?
L’investisseur doit notamment être domicilié fiscalement en France, réaliser une souscription éligible en numéraire et s’engager à conserver ses parts jusqu’au 31 décembre de la cinquième année suivant celle de la souscription.
Il doit également respecter certaines limites de détention dans le fonds et les entreprises financées.
La réduction d’impôt est imputée sur l’impôt sur le revenu dû et ne donne pas lieu à remboursement si elle excède cet impôt.
Attention : la durée de conservation fiscale minimale ne correspond pas nécessairement à la durée réelle d’immobilisation de votre épargne.
4. Exemple : combien d’impôt peut-on économiser avec un FCPI en 2026 ?
Prenons l’exemple d’un investisseur qui décide de souscrire 10 000 € dans un FCPI-JEI éligible.
Pour illustrer le calcul, supposons des frais d’entrée de 500 € et une proportion d’investissement fiscalement éligible de 80 %.
| Calcul | Montant |
|---|---|
| Versement initial | 10 000 € |
| Frais d’entrée | 500 € |
| Montant après frais | 9 500 € |
| Assiette éligible à 80 % | 7 600 € |
| Réduction d’impôt théorique à 30 % | 2 280 € |
Dans cet exemple purement illustratif, la réduction d’impôt serait de 2 280 €, sous réserve du respect de l’ensemble des conditions fiscales et d’un impôt dû suffisant.
Ce montant ne constitue ni une rémunération du placement ni une garantie de récupération du capital investi.
La performance réelle dépendra de la valeur des participations lors de la liquidation du fonds, après prise en compte des frais.
5. Quels sont les risques d’un investissement en FCPI ?
Investir dans un FCPI implique d’accepter un niveau de risque élevé, malgré l’avantage fiscal éventuel.
Le risque de perte en capital
Les entreprises innovantes financées peuvent rencontrer des difficultés ou ne pas atteindre leurs objectifs de développement.
L’investisseur peut perdre une partie importante, voire la totalité, de son capital.
Le risque d’illiquidité
Les participations détenues par les FCPI sont principalement investies dans des sociétés non cotées. Leur vente peut nécessiter plusieurs années.
La durée de vie d’un fonds peut dépasser dix ans et être prolongée dans les conditions prévues par son règlement.
Les frais de gestion
Les frais de souscription et de fonctionnement réduisent la performance nette de l’investissement.
Il convient donc d’étudier les frais cumulés sur l’ensemble de la durée prévisionnelle du placement, et pas uniquement les frais d’entrée.
Notre conseil : ne jamais sélectionner un FCPI uniquement en fonction de sa réduction d’impôt.
6. Quelle fiscalité à la sortie d’un FCPI ?
La fiscalité ne se limite pas à l’avantage obtenu l’année de la souscription.
Pour les versements réalisés depuis le 21 février 2026, la réduction d’impôt accordée aux FCPI-JEI ne peut pas être cumulée, pour une même souscription, avec certaines exonérations d’impôt sur le revenu applicables aux gains des fonds de capital-investissement.
Ainsi, un investisseur bénéficiant de la réduction à l’entrée doit également anticiper la fiscalité des gains éventuels lors de la sortie.
Le traitement dépendra du régime applicable, de la situation de l’investisseur et de la législation en vigueur au moment de la liquidation.
Une analyse doit donc prendre en compte l’avantage fiscal initial, les risques, les frais et la fiscalité de sortie pour apprécier la rentabilité nette potentielle.
7. FCPI, PER ou assurance-vie : quelle solution choisir pour son patrimoine ?
Un FCPI ne répond pas aux mêmes objectifs qu’un plan d’épargne retraite ou un contrat d’assurance-vie.
Le FCPI s’adresse principalement à des investisseurs acceptant de financer des entreprises innovantes avec un risque élevé et une forte immobilisation des capitaux.
Le Plan d’Épargne Retraite (PER) repose sur une logique différente : certains versements peuvent être déduits du revenu imposable, dans les limites et conditions prévues par la réglementation. Il constitue avant tout un outil de préparation de la retraite.
L’assurance-vie constitue quant à elle une enveloppe d’épargne et d’investissement offrant différents supports, niveaux de risque et modalités de disponibilité des capitaux.
Le choix dépend notamment de votre taux marginal d’imposition, de vos revenus, de votre horizon de placement et de votre capacité à supporter des pertes.
Ces solutions peuvent être complémentaires, mais elles ne doivent pas être comparées uniquement sur leur fiscalité.
8. Comment choisir un FCPI en 2026 ?
Avant de sélectionner un fonds, il convient d’analyser la stratégie de la société de gestion, son expérience, la nature des entreprises financées, le niveau de diversification et les conditions de sortie.
Une attention particulière doit être portée au quota d’investissement en JEI, aux frais réellement supportés et aux critères d’éligibilité fiscale.
Le document d’informations clés (DIC), le règlement du fonds et sa documentation réglementaire doivent être étudiés avant toute souscription.
Les performances passées ne permettent pas de garantir les performances futures.
L’investissement doit rester adapté à votre situation patrimoniale et à votre capacité financière.
9. Pourquoi se faire accompagner avant d’investir dans un FCPI ?
La réduction d’impôt peut constituer un avantage intéressant, mais elle ne suffit pas à justifier un placement.
Le rôle d’un conseiller consiste à déterminer si cet investissement est cohérent avec votre patrimoine, vos objectifs et votre fiscalité.
Chez Patrimoine Design, cabinet de conseil en gestion de patrimoine à Lyon, nous privilégions une approche globale intégrant la diversification des actifs, la maîtrise des risques et l’optimisation fiscale.
Découvrez également le rôle d’un conseiller en gestion privée et en gestion de patrimoine.
Vous souhaitez savoir si un FCPI-JEI peut correspondre à votre situation fiscale en 2026 ?
Contactez Patrimoine Design pour étudier votre stratégie patrimoniale.
FAQ — Vos questions sur les FCPI en 2026
Peut-on encore défiscaliser avec un FCPI en 2026 ?
Oui, certains FCPI investissant dans des jeunes entreprises innovantes peuvent permettre une réduction d’impôt de 30 % de l’assiette éligible. Les FCPI classiques ne donnent plus droit à cette réduction pour les souscriptions effectuées depuis le 21 février 2026.
Quelle est la réduction d’impôt maximale d’un FCPI-JEI ?
Les plafonds de versement sont de 75 000 € pour une personne seule et de 150 000 € pour un couple soumis à imposition commune. Il faut également tenir compte du quota éligible, des frais, de l’impôt dû et du plafond spécifique de 50 000 € de réduction cumulée sur la période 2024–2028.
Peut-on récupérer son investissement au bout de cinq ans ?
Pas nécessairement. Cinq ans correspond à une durée fiscale minimale de conservation, appréciée selon les règles légales. La durée effective de détention peut être nettement plus longue et dépend du règlement du fonds.
Le capital d’un FCPI est-il garanti ?
Non. Les FCPI présentent un risque important de perte en capital et d’illiquidité. L’avantage fiscal éventuel ne compense pas nécessairement une mauvaise performance de l’investissement.
Faut-il choisir un FCPI ou un PER pour payer moins d’impôt ?
Les mécanismes sont différents. Un FCPI-JEI peut donner droit à une réduction d’impôt, tandis que certains versements sur un PER permettent une déduction du revenu imposable. Le choix dépend de la situation fiscale et patrimoniale du souscripteur.
Article d’information générale, mis à jour le 8 novembre 2026. Il ne constitue ni un conseil fiscal individualisé ni une recommandation personnalisée d’investissement. Tout investissement comporte des risques, notamment de perte en capital.
Rédaction : Patrimoine Design — Conseil en gestion de patrimoine à Lyon.