Rémunérer votre trésorerie d’entreprise

▬ FCPR ▬

Private Equity -Investir dans des sociétés non cotées

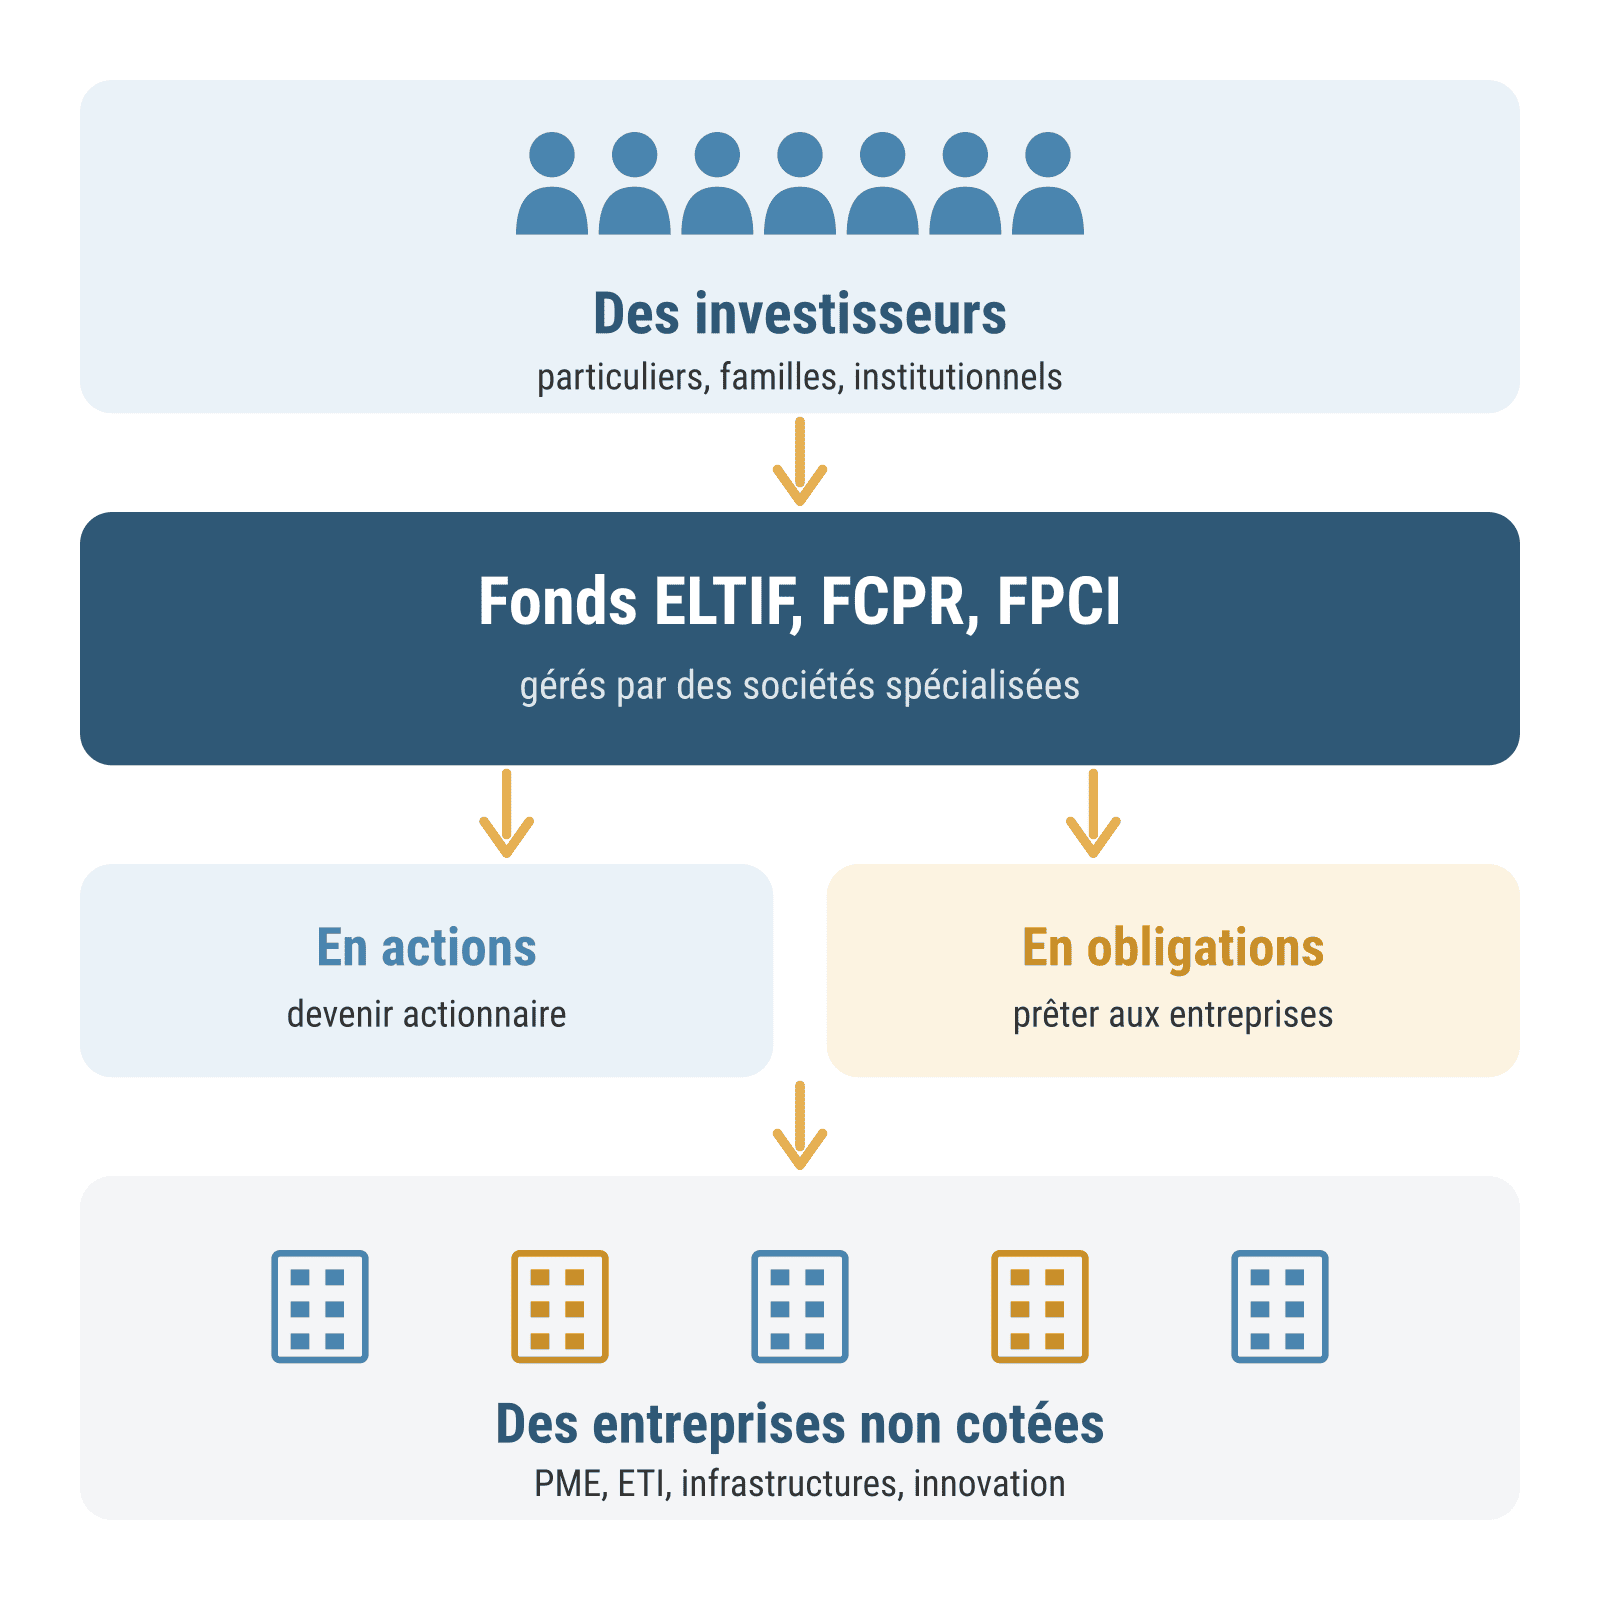
Au travers d’un investissement en Private Equity vous investissez dans l’économie réelle en accompagnant les entreprises dans leur développement à moyen-long terme. Vous contribuez à leur transformation pour en faire des sociétés plus rentables, plus solides, et qui pour la grande majorité intègrent des critères environnementaux, sociaux et de gouvernance (ESG) dans leurs pratiques.

Accessible notamment à travers des fonds spécialisés (FCPR, ELTIF,  FPCI), cette solution offre des perspectives de valorisation à moyen, long terme et contribue à diversifier vos investissements.

Cet investissement s’envisage généralement sur 2 à 10 ans , avec une disponibilité limitée des capitaux et un risque de perte partielle ou totale de l’investissement.

Il doit donc être réservé à une trésorerie excédentaire.

▬ Pierre papier ▬

SCPI / OPCI - Diversifier sa trésorerie dans l'mmobilier

Les SCPI et OPCI permettent à votre entreprise d’investir indirectement dans l’immobilier, en France ou à l’étranger, tout en déléguant la gestion à des professionnels.

Les SCPI permettent de rechercher des revenus complémentaires potentiels, principalement issus des loyers. Les OPCI associent investissements immobiliers et actifs financiers dans une logique de diversification.

Ces placements peuvent contribuer à valoriser une trésorerie excédentaire sur le long terme.

SCPI

▬ Défiscalisation de trésorerie ▬

Contrat de capitalisation - Valoriser sa trésorerie

Le contrat de capitalisation permet à une entreprise d’investir ses excédents de trésorerie sur différents supports financiers, selon les conditions du contrat : obligations, actions ou unités de compte.

Il offre des possibilités de diversification et de rachats, tout en conservant une certaine souplesse de gestion.

La fiscalité dépend du régime d’imposition de l’entreprise. Pour les sociétés soumises à l’impôt sur les sociétés (IS), des règles spécifiques peuvent entraîner une imposition annuelle, même en l’absence de rachat.

Les supports en unités de compte présentent un risque de perte en capital.

▬ FAQ ▬

FAQ Rémunérer votre trésorerie d’entreprise

Le besoin en fonds de roulement (BFR) correspond au financement nécessaire pour couvrir les décalages entre les dépenses et les encaissements de votre entreprise. Il dépend notamment des stocks, des créances clients et des dettes fournisseurs. Son analyse permet de déterminer les liquidités indispensables au fonctionnement de votre activité.

Avant d’investir, il convient d’identifier les excédents de trésorerie réellement disponibles, après prise en compte du BFR, des échéances fiscales et sociales, des investissements prévus et d’une réserve de sécurité. Cette analyse permet d’adapter vos placements à vos besoins de liquidité.

Les comptes à terme et les fonds monétaires peuvent constituer des solutions pour rémunérer une trésorerie à court terme. Leur choix dépend de la durée de placement, du rendement recherché et des conditions de retrait. Les fonds monétaires ne garantissent pas le capital, tandis qu’un compte à terme peut prévoir des restrictions ou pénalités en cas de retrait anticipé.

La disponibilité dépend du placement choisi. Certains supports permettent des retraits relativement rapides, tandis que les SCPI, le Private Equity ou le crowdfunding peuvent immobiliser les fonds pendant plusieurs années. Il est donc essentiel d’adapter vos investissements aux besoins financiers de votre entreprise.

Oui. Une société peut, sous certaines conditions, souscrire un contrat de capitalisation pour placer ses excédents de trésorerie. Cette solution permet d’accéder à différents supports financiers. Sa fiscalité dépend du régime d’imposition de l’entreprise, et les gains peuvent être imposés annuellement, même sans retrait, pour les sociétés soumises à l’IS.

Oui. Une entreprise peut, selon sa situation, acquérir des parts de SCPI afin de diversifier ses investissements immobiliers et rechercher des revenus complémentaires. Toutefois, les revenus et le capital ne sont pas garantis, et la revente des parts peut prendre du temps. Cet investissement est donc davantage adapté à une trésorerie excédentaire de long terme.

Oui. Le crowdfunding immobilier permet à une entreprise de participer au financement de projets immobiliers, notamment sous forme d’obligations. Malgré des perspectives de rendement parfois attractives et des échéances contractuelles relativement courtes, cet investissement présente des risques importants de retard de remboursement et de perte en capital.

La fiscalité dépend du régime d’imposition de l’entreprise (IR ou IS) et de la nature des placements. Les intérêts, dividendes et plus-values peuvent être soumis à des règles différentes. Certains contrats, comme le contrat de capitalisation détenu par une société à l’IS, présentent un traitement fiscal spécifique qui doit être étudié avec votre expert-comptable.

Shopping Basket