Dernière mise à jour : 23 octobre 2026
La fiscalité des management packages a profondément évolué depuis la loi de finances pour 2025. Avec l’introduction de l’article 163 bis H du Code général des impôts (CGI), les gains réalisés par les dirigeants et salariés dans le cadre de certains dispositifs d’intéressement au capital sont désormais soumis à un régime fiscal spécifique.
Ce dispositif distingue deux composantes : une fraction du gain pouvant relever du régime des plus-values mobilières et une fraction excédentaire imposable selon les règles des traitements et salaires.
La loi de finances pour 2026 a apporté plusieurs ajustements importants, notamment concernant le calcul des gains, les opérations de réinvestissement, les donations et les compléments de prix.
L’administration fiscale a également publié une mise à jour de sa doctrine le 15 octobre 2026, précisant les modalités d’application de ces nouvelles règles.
Pour les dirigeants, cadres clés et investisseurs impliqués dans des opérations de LBO (Leveraged Buy-Out), ces évolutions peuvent avoir des conséquences significatives sur la fiscalité des gains réalisés lors de la cession de leurs titres.
Comment fonctionne la fiscalité des management packages en 2026 ? Quelle part du gain peut être imposée en plus-value ? Quelles sont les nouvelles règles pour les apports, donations et réinvestissements ?
Découvrez les dispositions applicables, un exemple chiffré et les principales précautions pour sécuriser votre stratégie patrimoniale.
Sommaire
1. Qu’est-ce qu’un management package ?
1.1. Définition et fonctionnement
Un management package est un mécanisme d’intéressement au capital permettant à des dirigeants ou à des salariés clés de participer à la création de valeur de leur entreprise.
Il est fréquemment mis en place lors d’opérations de capital-investissement, notamment dans le cadre d’un LBO.
Le principe consiste à associer financièrement le management aux performances de l’entreprise, afin d’aligner ses intérêts avec ceux des actionnaires et investisseurs financiers.
Le dirigeant peut ainsi bénéficier d’un gain lors de la cession de ses titres si la valeur de la société augmente.
Toutefois, cette perspective de gain s’accompagne généralement d’un risque financier.
Le management package constitue donc un outil à la fois de rémunération, de fidélisation et d’investissement patrimonial.
Il doit s’intégrer dans une réflexion plus globale sur la rémunération du dirigeant, qui peut également comprendre un salaire, des dividendes et des dispositifs d’épargne salariale.
Pour approfondir ces différents leviers, découvrez notre page consacrée à l’optimisation de la rémunération du dirigeant et des salariés.
1.2. Quels instruments peuvent composer un management package ?
Les management packages peuvent prendre différentes formes juridiques et financières :
- Actions ordinaires : elles permettent au dirigeant de participer directement au capital de la société.
- Actions de préférence : elles peuvent attribuer des droits financiers particuliers, notamment en fonction de la performance de l’entreprise.
- Bons de souscription d’actions (BSA) : ils permettent de souscrire ultérieurement des actions dans des conditions déterminées.
- Ratchet : mécanisme d’intéressement permettant d’accroître la participation économique du management lorsque certains objectifs de performance sont atteints.
- Sweet equity : structuration donnant au management une exposition particulière à la création de valeur.
- Stock-options, actions gratuites et BSPCE : dispositifs d’actionnariat salarié soumis à des règles spécifiques.
Ces instruments ne présentent pas tous les mêmes caractéristiques fiscales.
Certains gains issus de stock-options, d’actions gratuites ou de BSPCE bénéficient notamment de régimes légaux spécifiques qu’il convient d’articuler avec les dispositions applicables aux management packages.
L’administration précise les instruments concernés dans sa doctrine BOFiP consacrée aux management packages.
1.3. Pourquoi leur fiscalité présente-t-elle des enjeux particuliers ?
La principale difficulté consiste à déterminer la nature du gain réalisé.
Deux situations doivent être distinguées :
Le gain patrimonial correspond à un rendement tiré de la détention de titres en qualité d’investisseur.
Le gain lié aux fonctions exercées correspond à un avantage économique acquis en contrepartie des responsabilités ou du travail du dirigeant ou du salarié.
Cette distinction a longtemps été source de contentieux fiscaux.
Plusieurs décisions du Conseil d’État du 13 juillet 2021 ont notamment contribué à préciser les conditions dans lesquelles certains gains issus de management packages pouvaient être imposés comme des traitements et salaires.
Le législateur a ensuite instauré un régime spécifique afin d’encadrer le traitement fiscal de ces gains.
2. Fiscalité des management packages : que prévoit l’article 163 bis H du CGI ?
2.1. Un régime instauré en 2025 et modifié en 2026
L’article 93 de la loi de finances pour 2025 a créé l’article 163 bis H du Code général des impôts.
Ce dispositif s’applique, dans son champ, aux gains réalisés à l’occasion d’opérations intervenues à compter du 15 février 2025.
La loi de finances pour 2026 a ensuite apporté plusieurs modifications, dont certaines s’appliquent aux opérations réalisées depuis cette date.
Le principe général est le suivant :
Lorsqu’un gain sur titres est acquis en contrepartie des fonctions de dirigeant ou de salarié, il relève en principe des traitements et salaires.
Toutefois, lorsque les conditions légales sont remplies, une partie du gain peut être imposée selon le régime des plus-values mobilières, dans une limite calculée à partir de la performance financière de la société.
Le dispositif distingue donc :
- Une fraction éligible à l’imposition en plus-value.
- Une fraction excédentaire imposée en traitements et salaires.
Les dispositions légales sont consultables dans l’article 163 bis H du CGI sur Légifrance.
2.2. Quels dirigeants et salariés sont concernés ?
Le dispositif peut concerner les dirigeants et salariés exerçant leurs fonctions dans :
- La société ayant émis les titres.
- Une société contrôlant directement ou indirectement la société émettrice.
- Une société dans laquelle la société émettrice détient directement ou indirectement une participation.
Le champ d’application dépend des relations capitalistiques et des conditions dans lesquelles le gain a été acquis.
Le simple fait d’être dirigeant ou salarié et de détenir des actions ne suffit pas à rendre automatiquement le régime applicable.
Il faut déterminer si le gain réalisé présente un lien avec les fonctions exercées.
2.3. Comment identifier un gain lié aux fonctions de dirigeant ?
L’administration fiscale apprécie ce lien à partir d’un faisceau d’indices.
Dans sa doctrine actualisée du 15 octobre 2026, elle retient notamment l’existence d’un mécanisme de bonification du gain de cession.
Ce mécanisme peut prendre la forme :
- D’un ratchet.
- D’un dispositif de sweet equity.
- D’une participation aux gains conditionnée à certains objectifs de performance.
- D’une rémunération économique particulière liée à la création de valeur.
D’autres éléments contractuels peuvent compléter l’analyse :
- Clauses de good leaver ou de bad leaver.
- Obligations de non-concurrence.
- Engagements de loyauté ou d’exclusivité.
- Restrictions à la cession des titres.
- Promesses d’achat ou de vente en cas de cessation des fonctions.
Attention : la présence d’une clause de départ ou de non-concurrence ne suffit pas, à elle seule, à établir que l’intégralité du gain constitue une rémunération.
L’appréciation doit tenir compte de l’ensemble des caractéristiques juridiques et financières du dispositif.
3. Comment bénéficier de l’imposition d’une fraction du gain en plus-value ?
3.1. Une véritable prise de risque financière
Pour bénéficier du régime des plus-values mobilières dans la limite prévue par l’article 163 bis H, les titres doivent présenter un risque de perte.
Pour les titres ordinaires acquis ou souscrits à titre onéreux, ce risque porte sur le prix effectivement payé.
Un mécanisme garantissant au manager de récupérer au minimum l’intégralité de son investissement peut donc faire obstacle à l’application du régime favorable.
Pour les titres provenant de certains dispositifs légaux, notamment les actions gratuites, les stock-options et les BSPCE, la condition de risque est appréciée selon des règles spécifiques, par référence à leur valeur à la date d’acquisition ou de souscription.
3.2. Une durée minimale de détention de deux ans
Pour les titres ordinaires entrant dans le champ du dispositif, le régime des plus-values nécessite également une détention minimale de deux ans.
Cette condition ne s’applique toutefois pas de la même manière aux titres issus de certains dispositifs légaux d’actionnariat salarié, notamment les actions gratuites, les stock-options et les BSPCE.
La loi de finances pour 2026 a par ailleurs introduit un assouplissement en cas d’échange de titres.
Lorsque l’échange sans soulte intervient dans le cadre de certaines opérations de restructuration, la durée de détention peut être appréciée en tenant compte des titres remis et reçus en échange jusqu’à leur cession ultérieure.
Cette évolution peut notamment être importante pour les dirigeants participant à plusieurs opérations successives de LBO.
3.3. Un plafond lié à la performance financière de l’entreprise
Le montant pouvant relever du régime des plus-values est plafonné.
Ce plafond dépend de trois éléments :
- La valeur des titres du manager à leur date d’acquisition ou de souscription.
- La performance financière de la société de référence.
- Le coefficient multiplicateur de trois prévu par la loi.
Ce mécanisme vise à limiter l’application du régime des plus-values lorsque le gain du manager excède significativement la performance économique retenue pour la société.
4. Comment calculer la fraction imposable en plus-value ?
4.1. La formule prévue par l’administration fiscale
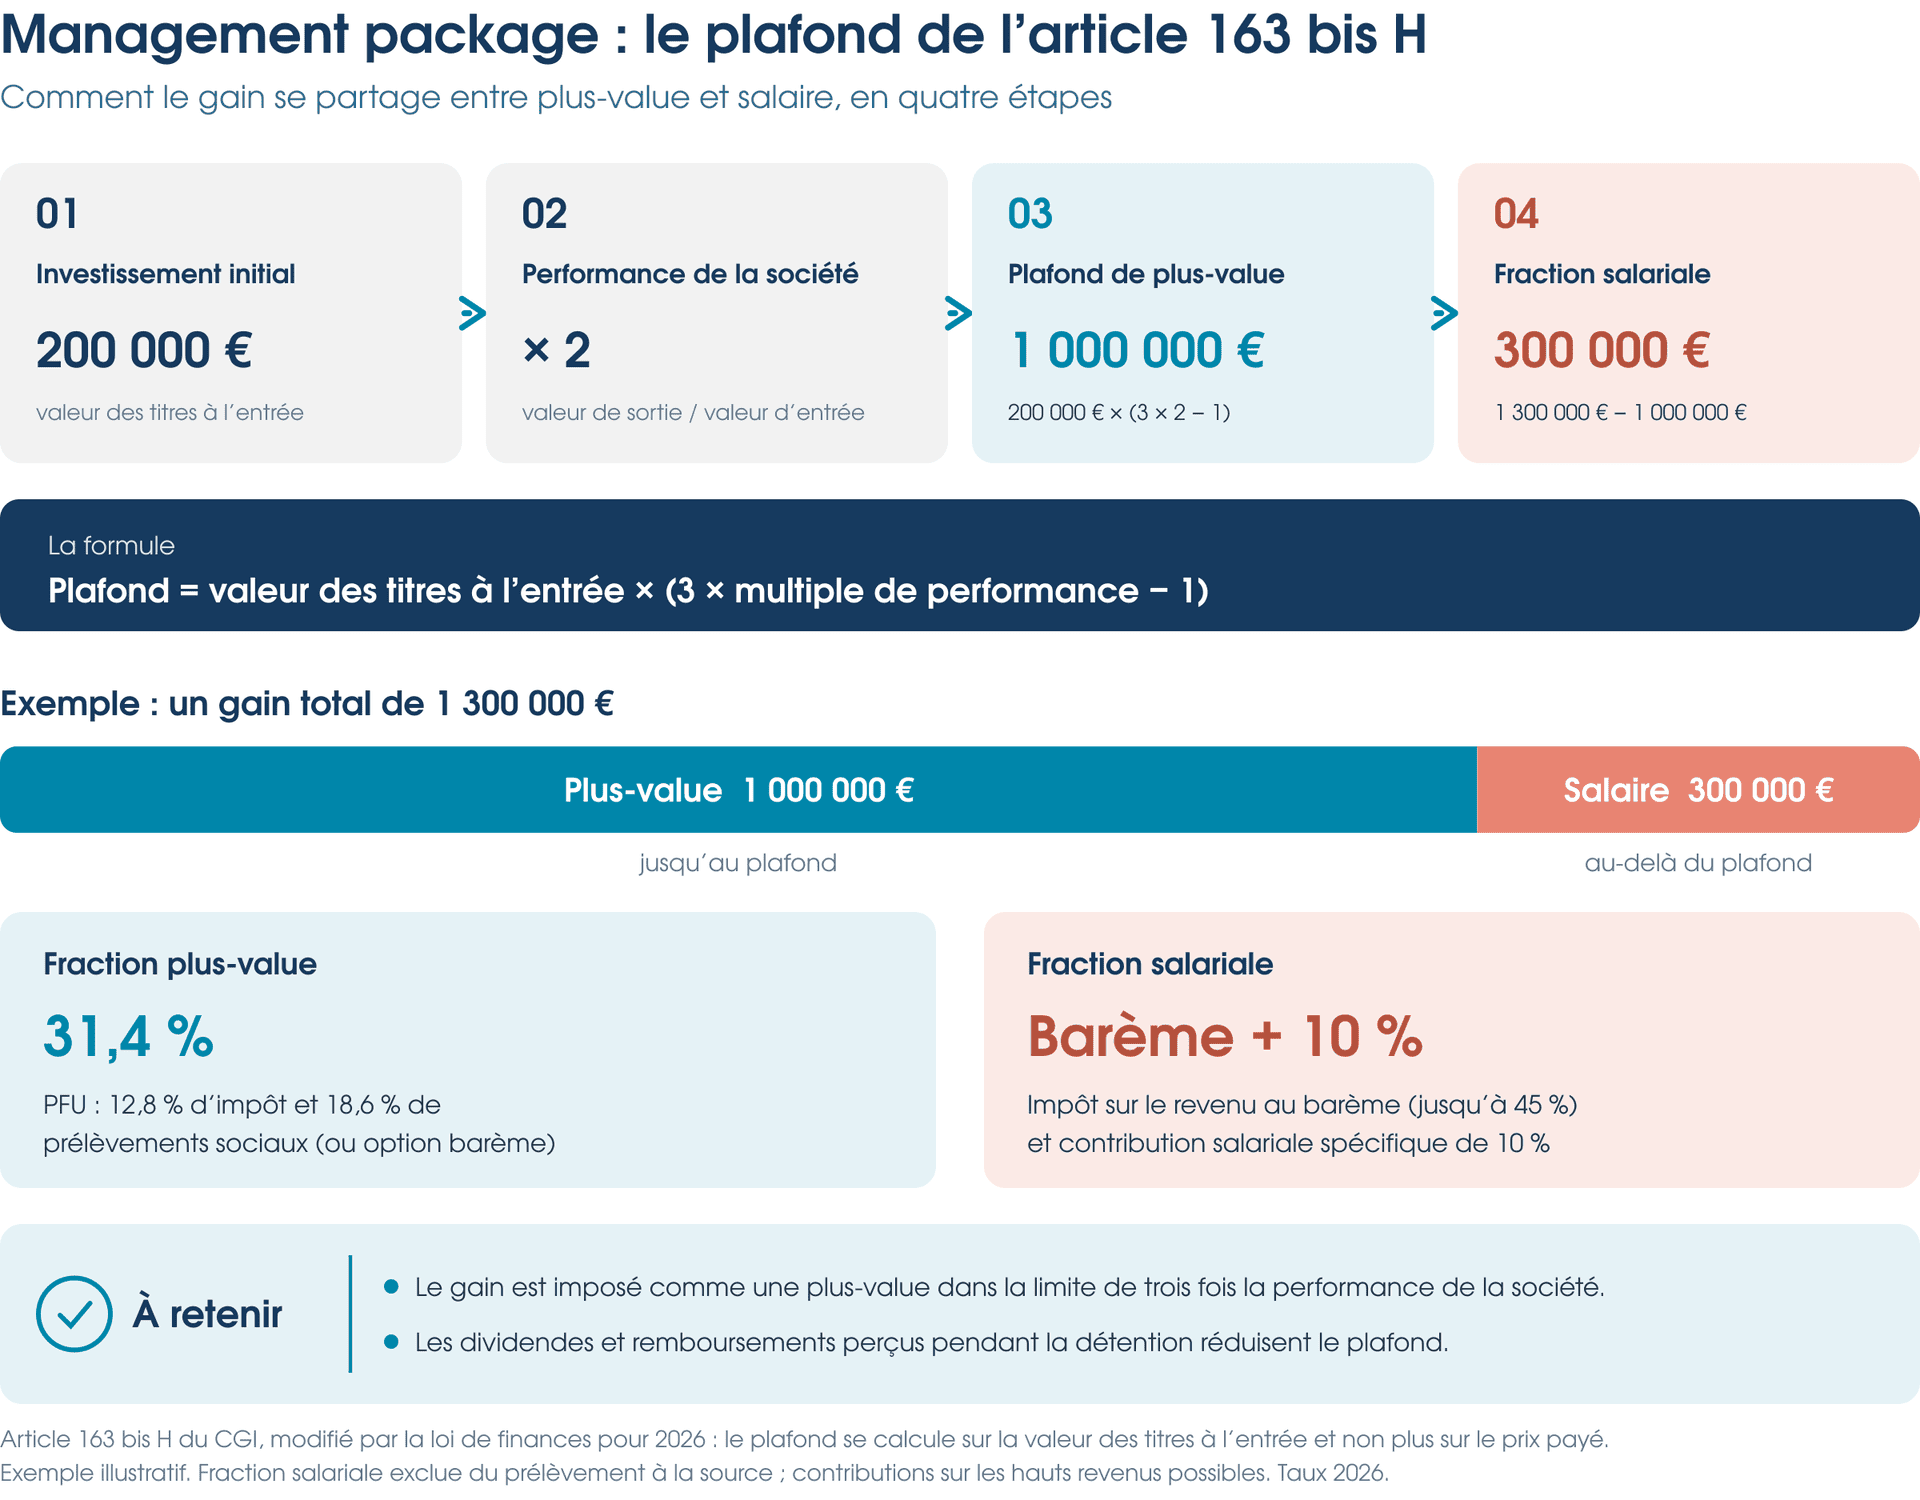
La limite d’imposition selon le régime des plus-values mobilières est calculée de la manière suivante :
Plafond = 3 × valeur des titres à l’entrée × multiple de performance financière de la société − valeur des titres à l’entrée
Le multiple de performance financière correspond, selon les règles légales, au rapport entre la valeur réelle de la société de référence à la sortie et sa valeur réelle à l’entrée.
La valeur de la société retenue doit faire l’objet de retraitements particuliers, notamment concernant les opérations sur le capital et certaines dettes d’actionnaires.
Le calcul ne correspond donc pas nécessairement au simple rapport entre les valorisations annoncées lors de deux tours de financement.
La méthode officielle est détaillée dans la documentation BOFiP relative au calcul du plafond des management packages.
4.2. Exemple chiffré : un dirigeant réalise 1,3 million d’euros de gain
Prenons l’exemple simplifié d’un dirigeant qui investit dans une société lors d’une opération de LBO.
Les hypothèses sont les suivantes :
- Investissement initial du dirigeant : 200 000 €.
- Valeur réelle de ses titres à l’acquisition : 200 000 €.
- Valeur de la société à l’entrée : 10 millions d’euros.
- Valeur de la société à la sortie : 20 millions d’euros.
- Prix de revente des titres du dirigeant : 1 500 000 €.
- Durée de détention : supérieure à deux ans.
Nous supposons également que les autres conditions d’éligibilité sont remplies et qu’aucun retraitement ne modifie les valeurs utilisées.
Étape 1 : calcul du gain total
1 500 000 € − 200 000 € = 1 300 000 €
Étape 2 : calcul du multiple de performance
20 000 000 € / 10 000 000 € = 2
Étape 3 : calcul du plafond d’imposition en plus-value
3 × 200 000 € × 2 − 200 000 € = 1 000 000 €
Étape 4 : répartition du gain selon les régimes fiscaux
| Nature du gain | Montant |
|---|---|
| Gain total réalisé | 1 300 000 € |
| Fraction imposable en plus-value | 1 000 000 € |
| Fraction imposable en traitements et salaires | 300 000 € |
Dans cet exemple, 1 million d’euros peut relever de la fiscalité des plus-values mobilières, tandis que 300 000 € sont soumis aux règles applicables aux traitements et salaires.
La fiscalité globale doit ensuite être calculée séparément pour chaque fraction.
Cet exemple est purement pédagogique. Il ne tient pas compte des frais de cession, d’éventuelles opérations de restructuration, des distributions liées à une réduction de capital ou des autres retraitements prévus par l’article 163 bis H.
4.3. Comment prendre en compte plusieurs catégories de titres ?
Un dirigeant peut détenir simultanément plusieurs catégories d’actions.
La doctrine administrative admet, sous conditions, une approche globale consistant à faire masse de titres éligibles d’une même société, même lorsqu’ils présentent des droits financiers différents.
Cette méthode peut également concerner certaines sociétés de managers détenant des participations dans une société de référence commune, sous réserve de satisfaire aux conditions prévues.
L’objectif est de calculer le plafond sur une base économiquement cohérente.
Il reste toutefois nécessaire de documenter précisément les valeurs d’acquisition, les catégories de titres et les droits financiers attachés à chacune d’elles.
5. Quelle fiscalité s’applique aux gains des management packages en 2026 ?
5.1. La fraction imposable en plus-value : un PFU de droit commun de 31,4 %
La fraction du gain éligible au régime des plus-values mobilières est imposée selon les règles applicables aux plus-values de cession de valeurs mobilières.
En 2026, le prélèvement forfaitaire unique (PFU) de droit commun s’élève à 31,4 %, répartis comme suit :
- 12,8 % au titre de l’impôt sur le revenu.
- 18,6 % au titre des prélèvements sociaux.
Une option pour le barème progressif peut être envisageable dans les conditions générales applicables aux revenus financiers concernés.
La fiscalité effective peut également être influencée par la contribution exceptionnelle sur les hauts revenus (CEHR) ou la contribution différentielle sur les hauts revenus (CDHR).
L’augmentation du PFU en 2026 est confirmée par Service Public dans sa présentation de l’évolution de la flat tax.
Pour comprendre les conséquences du choix entre PFU et barème progressif, consultez notre guide : Flat tax ou barème progressif en 2026 : quelle fiscalité choisir ?.
5.2. La fraction excédentaire : imposition en traitements et salaires
La fraction du gain dépassant le plafond prévu par l’article 163 bis H est soumise au régime des traitements et salaires.
Elle relève donc du barème progressif de l’impôt sur le revenu, dont le taux marginal peut atteindre 45 %.
À cette imposition s’ajoute, lorsque les conditions du régime social spécifique sont remplies, une contribution salariale libératoire de 10 %.
Cette contribution est prévue par l’article L. 137-42 du Code de la sécurité sociale.
La loi de financement de la sécurité sociale pour 2026 a pérennisé ce régime social particulier.
La fraction salariale éligible à ce dispositif n’est pas soumise aux cotisations et contributions sociales salariales ordinaires, ni aux cotisations sociales patronales.
Attention : il ne faut pas appliquer automatiquement le taux de 10 % à tous les gains requalifiés en salaires. Les gains ne remplissant pas les conditions du régime spécifique peuvent relever d’autres règles sociales.
5.3. Tableau comparatif des deux régimes
| Critère | Fraction en plus-value | Fraction en salaire |
|---|---|---|
| Impôt sur le revenu | PFU de 12,8 % ou barème sur option | Barème progressif |
| Prélèvements sociaux | 18,6 % dans le cas général en 2026 | Contribution salariale spécifique de 10 % lorsque le régime est applicable |
| Plafond spécifique 163 bis H | Oui | Fraction au-delà du plafond |
| Sursis ou report | Mécanismes des plus-values sous conditions | Report spécifique possible en cas de réinvestissement éligible |
| Contributions sur les hauts revenus | Possibles | Possibles |
La structuration d’un management package doit donc tenir compte de la répartition prévisible du gain entre ces deux régimes.
Pour les dirigeants réalisant des gains importants, il convient également d’analyser l’incidence éventuelle de la CDHR.
Découvrez notre article consacré à la contribution différentielle sur les hauts revenus en 2026 et à ses conséquences patrimoniales.
6. Management packages : quelles nouveautés fiscales en 2026 ?
6.1. Le report d’imposition de la fraction salariale en cas de réinvestissement
La loi de finances pour 2026 a introduit une évolution importante concernant les opérations d’apport et d’échange de titres.
Auparavant, la fraction du gain imposable en traitements et salaires pouvait donner lieu à une imposition immédiate lors de certaines opérations de restructuration, même en l’absence de liquidités perçues.
Depuis la réforme de 2026, un report d’imposition spécifique peut s’appliquer à cette fraction lorsque le gain fait l’objet d’un réinvestissement répondant aux conditions légales.
Ce report dépend notamment :
- De la nature de l’opération d’échange ou d’apport.
- De la part du gain effectivement réinvestie.
- Des caractéristiques de la société bénéficiaire du réinvestissement.
- Des conditions de maintien des titres reçus.
Ce mécanisme n’est pas automatique et ne permet pas de différer librement l’impôt grâce à une simple holding patrimoniale.
La fraction éligible peut ainsi bénéficier d’un report jusqu’à la survenance d’un événement prévu par la loi, notamment certaines cessions ultérieures.
Cette évolution représente un enjeu important pour les dirigeants participant à des opérations successives de LBO ou souhaitant réinvestir dans leur entreprise.
Les conditions du nouveau report sont précisées dans le BOFiP mis à jour le 15 octobre 2026.
Pour comprendre les autres mécanismes de report applicables aux opérations de cession d’entreprise, retrouvez notre article consacré à l’apport-cession de titres et aux conditions du report d’imposition.
6.2. Une nouvelle prise en compte des compléments de prix (earn-out)
Dans certaines opérations de cession, une partie du prix de vente est déterminée en fonction des performances futures de l’entreprise.
On parle alors de complément de prix ou de clause d’earn-out.
La loi de finances pour 2026 a apporté des précisions concernant la fiscalité de ces compléments.
Lorsque le complément de prix présente un caractère réellement aléatoire et ne peut être déterminé précisément lors de la cession, son traitement fiscal intervient lors de sa perception.
Il faut cependant distinguer ce type de complément de prix d’un simple paiement échelonné dont le montant est connu dès la cession.
Exemple :
Un dirigeant cède ses titres en 2026.
Il perçoit une première somme immédiatement, puis un complément en 2028 si certains objectifs de performance sont atteints.
La fiscalité du complément dépendra notamment de sa qualification et de son caractère déterminable ou non lors de la cession.
Cette distinction est essentielle pour anticiper le montant et le calendrier de l’imposition.
6.3. Donation de titres : une imposition au moment de la donation
Les règles relatives à la transmission des titres issus de management packages ont également été modifiées.
Pour les donations et dons manuels concernés réalisés à compter du 20 février 2026, le gain relevant de l’article 163 bis H est déterminé et imposé au nom du donateur au titre de l’année de la donation.
La règle vise également certaines transmissions de titres reçus à la suite d’opérations d’apport ou d’échange.
Cette évolution est particulièrement importante pour les dirigeants souhaitant transmettre leurs titres à leurs enfants avant une opération de cession.
En effet, la donation peut désormais entraîner une imposition personnelle du donateur sur le gain concerné alors même qu’il ne reçoit pas nécessairement de liquidités.
Elle peut également donner lieu à des droits de donation, calculés selon les règles de droit commun et les éventuels abattements ou exonérations applicables.
Une opération de transmission doit donc être préparée en tenant compte simultanément :
- De l’imposition du gain relevant du management package.
- Des droits de donation.
- De la trésorerie disponible pour acquitter les impôts.
- Des éventuels reports d’imposition existants.
- Des conséquences civiles et patrimoniales de la transmission.
Pour les transmissions d’entreprise, d’autres dispositifs peuvent également être étudiés, notamment le pacte Dutreil.
Découvrez à ce sujet notre article : Pacte Dutreil : les nouveautés fiscales de 2026 pour transmettre son entreprise.
Attention : le pacte Dutreil et le régime fiscal des management packages répondent à des règles différentes. Leur éventuelle articulation nécessite une analyse spécifique.
6.4. Management packages et PEA : de nouvelles restrictions
Le traitement des management packages dans un plan d’épargne en actions (PEA) a également été précisé.
Les titres de management packages souscrits ou acquis à compter du 15 février 2025 ne constituent pas des emplois éligibles au PEA ou au PEA-PME.
Par ailleurs, les gains concernés réalisés dans ces plans ne bénéficient pas automatiquement de l’exonération d’impôt sur le revenu associée au PEA.
Pour les titres déjà inscrits avant le 15 février 2025, la loi de finances pour 2026 prévoit des dispositions particulières.
Les gains concernés réalisés dans le plan à compter du 20 février 2026 peuvent notamment entraîner sa clôture.
Des modalités spécifiques de retrait anticipé et de détermination du prix d’acquisition des titres sont également prévues.
Les dirigeants détenant des titres issus d’un management package dans leur PEA doivent donc faire vérifier leur situation avant toute cession.
Les règles correspondantes figurent dans la doctrine administrative BOFiP relative à l’articulation entre management packages et PEA.
6.5. Une clarification du calcul en cas d’opérations financières
La loi de finances pour 2026 et la doctrine administrative ont précisé les modalités de calcul du plafond des gains imposables en plus-value.
La valeur réelle des titres à leur date d’acquisition ou de souscription constitue désormais la référence dans le calcul légal.
La valorisation de la société doit également intégrer certains ajustements relatifs aux dettes d’actionnaires, y compris des remboursements intervenus avant la cession.
Les opérations d’augmentation ou de réduction de capital peuvent également modifier le calcul de la performance financière.
Cette évolution nécessite de disposer d’une documentation fiable sur les valorisations et les flux financiers intervenus entre l’entrée du manager et sa sortie.
7. Management packages : les risques fiscaux et patrimoniaux à anticiper
7.1. Le risque de mauvaise qualification des gains
L’un des premiers risques concerne la qualification du gain en rémunération ou en plus-value.
Une structuration contractuelle inadéquate, une bonification de performance mal documentée ou des caractéristiques économiques particulières peuvent entraîner des conséquences fiscales importantes.
La qualification ne doit pas être déterminée uniquement à partir du nom donné aux instruments financiers.
Ce sont leurs caractéristiques réelles et les conditions dans lesquelles le gain est acquis qui doivent être examinées.
7.2. Le risque de taxation sans liquidités
Certaines opérations peuvent entraîner une imposition sans perception immédiate d’un prix de vente en numéraire.
C’est notamment un point de vigilance lors :
- D’un échange de titres ne remplissant pas les conditions d’un report.
- D’une donation.
- De certaines restructurations.
- De situations dans lesquelles le prix de cession est payé en plusieurs échéances.
Avant une opération, il est donc indispensable d’établir une prévision de trésorerie personnelle.
La capacité à acquitter l’impôt doit être évaluée indépendamment de la valeur théorique des titres.
7.3. Les enjeux de mobilité internationale
Les dirigeants exerçant leurs fonctions dans plusieurs pays peuvent être confrontés à des difficultés supplémentaires.
Les questions concernent notamment :
- La résidence fiscale du bénéficiaire.
- Les périodes d’activité exercées dans chaque pays.
- Les conventions fiscales internationales.
- Les mécanismes de retenue à la source.
- L’éventuelle application de l’exit tax.
La doctrine fiscale rappelle que la qualification d’un gain au regard du droit français ne détermine pas automatiquement son traitement dans le cadre des conventions fiscales internationales.
Une analyse individualisée reste nécessaire lorsque le management package présente une dimension transfrontalière.
8. Comment sécuriser et optimiser fiscalement un management package en 2026 ?
L’optimisation d’un management package repose avant tout sur l’anticipation.
8.1. Réaliser un audit juridique et fiscal du dispositif
La première étape consiste à examiner l’ensemble de la documentation :
- Pacte d’actionnaires.
- Contrats de souscription ou d’acquisition.
- Règlements des instruments financiers.
- Clauses de départ et de liquidité.
- Conditions de performance.
- Éventuels engagements de réinvestissement.
L’objectif est d’identifier les gains susceptibles d’entrer dans le champ de l’article 163 bis H et de vérifier les conditions d’application du régime.
8.2. Réaliser une simulation de la fiscalité à la sortie
Une simulation doit permettre de calculer :
- Le gain global attendu.
- La limite d’imposition en plus-value.
- La fraction susceptible d’être imposée en traitements et salaires.
- Les prélèvements et contributions applicables.
- Les éventuels mécanismes de report.
- La trésorerie nette attendue à l’issue de l’opération.
Plusieurs scénarios de valorisation de l’entreprise peuvent être étudiés.
Cette approche permet de mesurer les conséquences d’une performance plus ou moins élevée que prévu.
8.3. Anticiper les opérations de réinvestissement
Lorsqu’un dirigeant envisage de participer à un nouveau LBO, il est essentiel d’examiner les conditions du report d’imposition.
La structuration de l’opération doit être analysée suffisamment tôt pour vérifier son éligibilité aux dispositifs applicables.
Il faut notamment anticiper les modalités de réinvestissement, les titres reçus en contrepartie et les événements susceptibles de mettre fin au report.
8.4. Intégrer la transmission dans la stratégie patrimoniale
Pour les dirigeants détenant un patrimoine important, la gestion du management package doit également intégrer les objectifs familiaux.
Les conséquences d’une donation, d’une succession ou d’un réinvestissement doivent être comparées avant la sortie.
Cette réflexion peut porter sur les actifs professionnels, mais également sur les placements et la structure du patrimoine personnel.
Un management package ne doit donc pas être envisagé uniquement comme un outil d’intéressement financier : il constitue aussi un élément de la stratégie patrimoniale du dirigeant.
9. FAQ : vos questions sur la fiscalité des management packages en 2026
Comment sont imposés les management packages en 2026 ?
Les gains relevant de l’article 163 bis H sont en principe imposés en traitements et salaires lorsqu’ils sont acquis en contrepartie des fonctions exercées.
Toutefois, une fraction peut être imposée en plus-value mobilière si les conditions légales sont réunies et dans la limite du plafond de performance.
Quel est le taux d’imposition des management packages ?
Il n’existe pas de taux unique.
La fraction imposable en plus-value peut relever du PFU de droit commun de 31,4 % en 2026.
La fraction excédentaire est imposée selon le barème progressif de l’impôt sur le revenu et peut supporter une contribution salariale spécifique de 10 % lorsque les conditions sont réunies.
Des contributions supplémentaires peuvent également s’appliquer aux hauts revenus.
Faut-il détenir les titres pendant deux ans ?
La durée minimale de deux ans est prévue pour certains titres acquis ou souscrits à titre onéreux.
Des exceptions existent, notamment pour les titres issus de certains dispositifs légaux d’actionnariat salarié.
Comment fonctionne la règle des trois fois la performance financière ?
La loi prévoit une limite d’imposition en plus-value calculée à partir de la valeur des titres à l’entrée, multipliée par trois fois la performance financière de la société, puis diminuée de cette valeur d’entrée.
Le calcul doit tenir compte des ajustements prévus par la réglementation.
Peut-on reporter l’impôt lors d’un réinvestissement dans un nouveau LBO ?
Oui, sous conditions.
La loi de finances pour 2026 permet un report spécifique de l’imposition de la fraction salariale dans certaines opérations de réinvestissement.
Ce report n’est pas automatique et dépend de la nature de l’opération et des titres concernés.
Peut-on donner des titres issus d’un management package à ses enfants ?
Oui, mais les règles fiscales doivent être examinées avec attention.
Pour les donations concernées réalisées à compter du 20 février 2026, le gain relevant de l’article 163 bis H est en principe déterminé et imposé au nom du donateur l’année de la donation.
Peut-on placer un management package dans un PEA ?
Les titres concernés acquis ou souscrits à compter du 15 février 2025 ne sont pas éligibles au PEA ou au PEA-PME.
Des règles particulières concernent les titres inscrits avant cette date, notamment lors de la réalisation de gains à compter du 20 février 2026.
Les management packages acquis avant 2025 sont-ils concernés par la réforme ?
La date d’acquisition des titres ne suffit pas, à elle seule, à déterminer le régime applicable.
Le dispositif vise notamment les opérations de disposition, cession, conversion, échange ou mise en location intervenues à compter du 15 février 2025.
Les gains réalisés avant cette date ne relèvent pas du nouveau régime.
Pourquoi faire auditer un management package avant une cession ?
Un audit permet de vérifier les conditions d’imposition, d’anticiper les risques fiscaux et de comparer différents scénarios de cession ou de réinvestissement.
Il contribue également à sécuriser les opérations présentant des enjeux de transmission, de mobilité internationale ou de liquidité.
Conclusion : anticiper la fiscalité des management packages pour sécuriser son patrimoine
La réforme des management packages introduite en 2025, puis aménagée en 2026, a profondément transformé la fiscalité applicable aux gains réalisés par les dirigeants et les salariés actionnaires.
L’article 163 bis H du CGI impose désormais une analyse précise de la nature du gain et des conditions d’application du régime des plus-values mobilières.
La loi de finances pour 2026 apporte plusieurs évolutions favorables, notamment concernant les opérations de réinvestissement et les compléments de prix.
Elle renforce également certaines contraintes, particulièrement en matière de transmission et de détention de titres dans un PEA.
Dans ce contexte, la fiscalité d’un management package ne peut pas être appréciée uniquement à partir du multiple de sortie ou de la rentabilité annoncée.
Une stratégie efficace suppose d’intégrer les caractéristiques juridiques du dispositif, les règles fiscales, les risques financiers et les objectifs personnels du dirigeant.
Chez Patrimoine Design, cabinet de gestion de patrimoine à Lyon, nous accompagnons les dirigeants et chefs d’entreprise dans l’analyse de leurs enjeux patrimoniaux et fiscaux.
Notre approche consiste à intégrer les conséquences des opérations professionnelles dans une stratégie globale de rémunération, d’investissement et de transmission du patrimoine, en coordination avec les conseils juridiques et fiscaux spécialisés lorsque cela est nécessaire.
Vous préparez une opération de LBO, une cession de titres ou le réinvestissement de votre management package ?
Découvrez notre approche de l’optimisation de la rémunération et du patrimoine des dirigeants.
Cet article présente les principales règles fiscales connues au 23 octobre 2026. La fiscalité des management packages nécessite une analyse juridique et fiscale individualisée. Les informations présentées ne remplacent pas un conseil professionnel adapté à une opération particulière.