Mis à jour le 8 novembre 2026 — Patrimoine Design, conseil en gestion de patrimoine à Lyon
Faut-il privilégier l’assurance-vie ou le Livret A pour placer son argent en 2026 ? Avec un taux de 1,7 % depuis le 1er août 2026, le Livret A reste une solution incontournable pour l’épargne de précaution. De leur côté, certains contrats d’assurance-vie proposent des fonds en euros assortis de conditions de rémunération avantageuses.
Mais attention : un taux attractif sur un fonds en euros ne signifie pas nécessairement que l’ensemble du contrat bénéficie de ce rendement ou d’une garantie en capital.
Avant de choisir, il est essentiel de comparer les performances après fiscalité, la disponibilité de l’épargne, les frais et les risques réellement supportés.
Chez Patrimoine Design, spécialiste de la gestion de patrimoine à Lyon, nous accompagnons les épargnants dans la recherche de solutions cohérentes avec leurs objectifs financiers et leur horizon d’investissement.
Sommaire
1. Livret A en 2026 : un taux de 1,7 % et une sécurité élevée
Le Livret A est un produit d’épargne réglementée dont le taux de rémunération est fixé par les pouvoirs publics.
Après avoir été ramené à 1,5 % en février 2026, son taux a été relevé à 1,7 % le 1er août 2026.
Ce taux est applicable jusqu’au 31 janvier 2027, sauf décision réglementaire ultérieure.
Le principal intérêt du Livret A réside dans la combinaison de trois avantages :
- une disponibilité de l’épargne à tout moment ;
- une garantie des dépôts par l’État ;
- des intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux.
Au 8 novembre 2026, son plafond de versement reste fixé à 22 950 € pour une personne physique, hors capitalisation des intérêts.
Ces caractéristiques en font une solution particulièrement adaptée pour constituer une réserve financière destinée aux dépenses imprévues.
En revanche, le taux peut évoluer dans le temps et son rendement réel dépend du niveau de l’inflation.
Pour connaître les taux réglementaires en vigueur, vous pouvez consulter les dernières informations officielles sur le Livret A.
2. Fonds en euros : pourquoi l’assurance-vie reste attractive
Le fonds en euros est un support d’investissement proposé dans certains contrats d’assurance-vie.
Il investit principalement dans des obligations, mais peut également détenir d’autres catégories d’actifs selon sa stratégie de gestion.
Contrairement aux unités de compte, le support en euros bénéficie d’une garantie apportée par l’assureur, dont les modalités précises varient selon le contrat. Dans certains cas, cette garantie est exprimée hors frais de gestion.
Les rendements servis peuvent varier sensiblement d’un assureur à l’autre.
Certains contrats proposent également des mécanismes de bonification, notamment pour les nouveaux versements ou lorsque l’épargnant accepte de consacrer une proportion de son investissement aux unités de compte.
Il est essentiel de distinguer le rendement du fonds en euros de la performance globale du contrat.
Un taux annoncé net de frais de gestion du fonds n’est pas nécessairement net de prélèvements sociaux, de fiscalité ou de l’ensemble des frais supportés par l’investisseur.
Pour mieux comprendre les caractéristiques de cette enveloppe, découvrez notre article sur les 10 idées reçues concernant l’assurance-vie.
3. Rendement bonifié : attention aux conditions liées aux unités de compte
Certaines offres d’assurance-vie conditionnent l’accès à un taux bonifié sur le fonds en euros à une répartition minimale du versement entre deux catégories de supports.
Le premier compartiment est constitué du fonds en euros, dont les modalités de garantie sont définies contractuellement.
Le second rassemble les unités de compte, qui peuvent investir dans des actions, des obligations, des fonds immobiliers ou d’autres actifs financiers.
Les unités de compte présentent un risque de perte en capital : leur valeur fluctue à la hausse comme à la baisse.
Un exemple pour comprendre le rendement global
Prenons un investissement hypothétique de 100 000 €, réparti entre 30 % de fonds en euros et 70 % d’unités de compte.
Supposons, uniquement pour l’exemple, un taux de 5,2 % servi sur le fonds en euros.
La rémunération correspondant aux 30 000 € placés sur ce support serait de 1 560 € avant prélèvements sociaux.
Cela représente une contribution de 1,56 % au capital total, avant de tenir compte de l’évolution des 70 000 € investis en unités de compte.
Si ces dernières perdaient 10 % de leur valeur sur la même période, elles enregistreraient une baisse de 7 000 €.
Le résultat global serait alors négatif de 5 440 €, hors autres frais et fiscalité.
Cet exemple pédagogique démontre pourquoi un taux bonifié ne doit jamais être assimilé à la performance garantie de l’ensemble d’un contrat multisupport.
Avant de souscrire, il faut notamment examiner les conditions de la bonification, la durée de validité de l’offre, les frais et les conséquences d’un arbitrage ou d’un rachat.
L’Autorité des marchés financiers explique les risques des différents supports d’assurance-vie.
Pour approfondir le fonctionnement des placements financiers accessibles au sein d’un contrat, consultez également notre article sur l’investissement en ETF dans une assurance-vie.
4. Assurance-vie ou Livret A : comparaison des rendements et de la fiscalité
Comparer ces deux placements uniquement à partir de leur taux affiché serait réducteur.
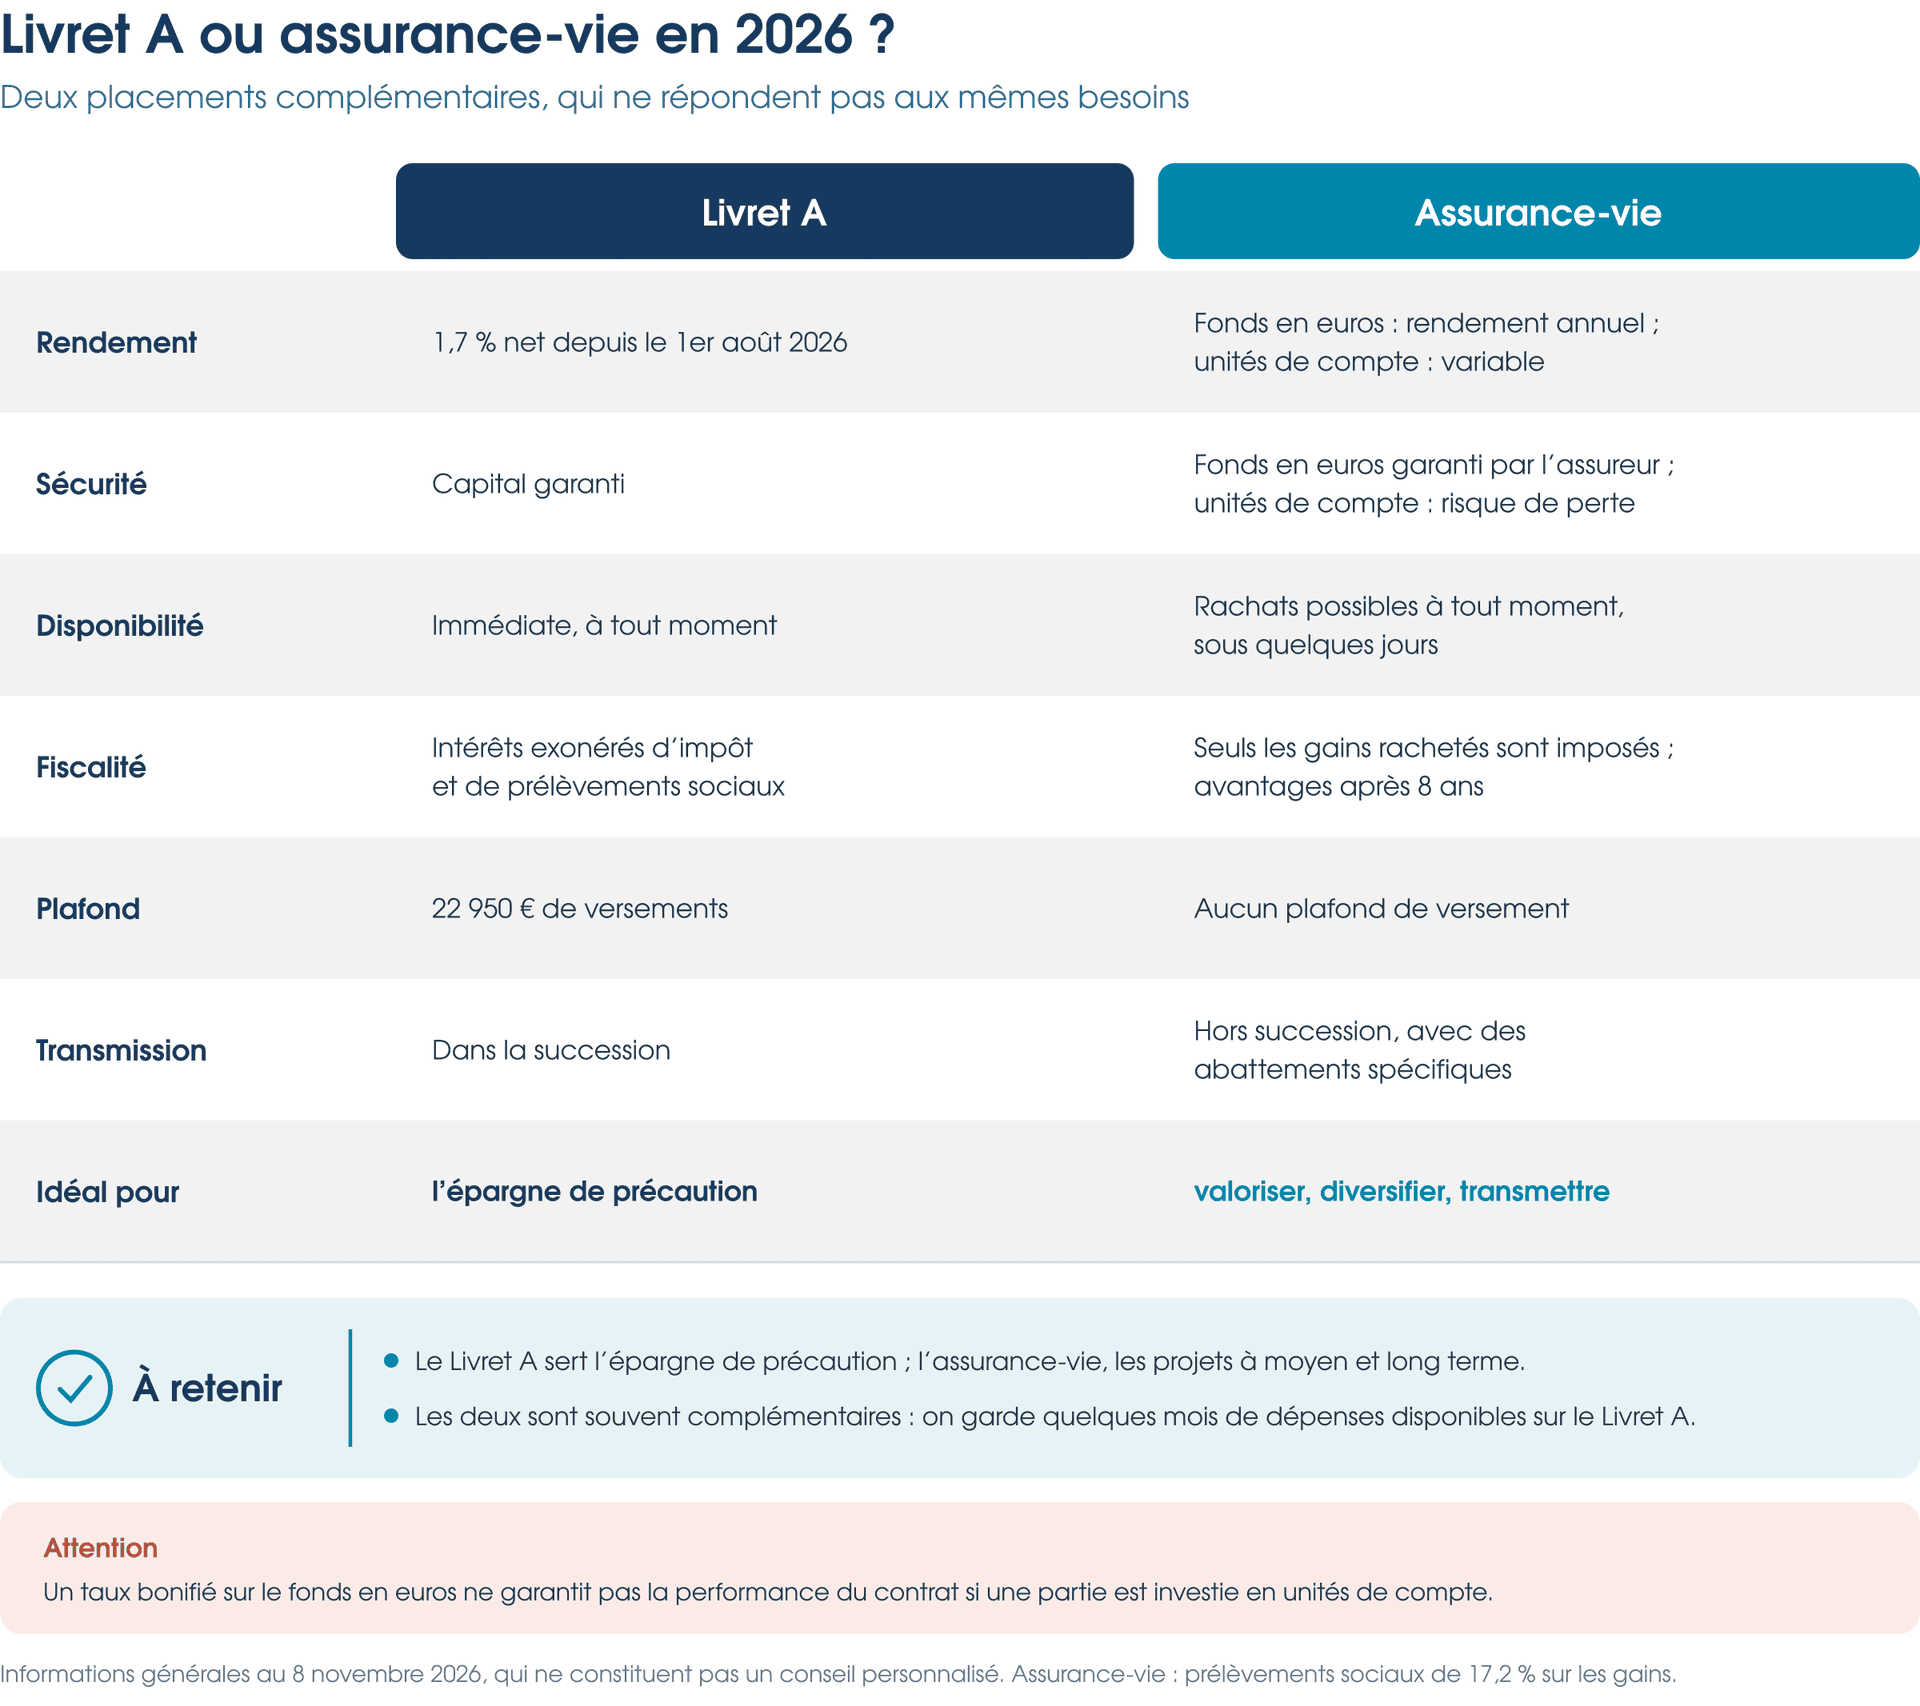
Le tableau suivant présente leurs principales différences au 8 novembre 2026.
| Critères | Livret A | Assurance-vie multisupport |
|---|---|---|
| Rendement | 1,7 % annuel réglementé | Variable selon les supports et les contrats |
| Garantie du capital | Garantie de l’État | Fonds euros : garantie contractuelle de l’assureur ; UC : aucune garantie |
| Disponibilité | Retraits à tout moment | Rachats possibles, avec délai de traitement |
| Fiscalité des gains | Exonération | Fiscalité spécifique selon les versements et l’ancienneté |
| Plafond des versements | 22 950 € hors intérêts | Pas de plafond légal général |
| Objectif principal | Épargne de précaution | Valorisation, diversification et transmission |
Quelle fiscalité pour l’assurance-vie en 2026 ?
La fiscalité constitue l’un des atouts historiques de l’assurance-vie, particulièrement pour les contrats détenus depuis plusieurs années.
En principe, l’impôt sur le revenu s’applique aux gains lors d’un rachat, selon la date des versements et l’ancienneté du contrat.
Pour les versements effectués depuis le 27 septembre 2017, les gains peuvent notamment être imposés au taux forfaitaire de 12,8 % avant huit ans, auquel s’ajoutent les prélèvements sociaux.
Après huit ans, le contrat bénéficie d’un abattement annuel sur les gains imposables à l’impôt sur le revenu de :
- 4 600 € pour une personne seule ;
- 9 200 € pour un couple soumis à imposition commune.
Au-delà de cet abattement, un taux d’impôt sur le revenu de 7,5 % ou de 12,8 % peut s’appliquer selon la situation et le montant des primes concernées.
Une précision importante en 2026 : malgré l’augmentation générale des prélèvements sociaux sur de nombreux revenus du capital, les produits des contrats d’assurance-vie de droit commun conservent, par dérogation, un taux de 17,2 %.
Les prélèvements sociaux restent dus sur les gains concernés, y compris lorsque ceux-ci bénéficient de l’abattement annuel d’impôt sur le revenu.
Les modalités détaillées figurent sur le site officiel du ministère de l’Économie consacré à la fiscalité de l’assurance-vie.
La comparaison doit donc toujours porter sur un rendement après frais et fiscalité, pour un risque et un horizon de placement clairement identifiés.
5. Clôture des PEL en 2026 : faut-il réorienter son épargne ?
Depuis mars 2026, les premiers Plans d’Épargne Logement ouverts à compter du 1er mars 2011 atteignent leur durée maximale de 15 ans.
À cette échéance, le PEL est automatiquement transformé en livret d’épargne ordinaire, rémunéré à un taux fixé par l’établissement bancaire.
Les PEL ouverts avant le 1er mars 2011 relèvent de règles différentes et peuvent être conservés sans cette limite de durée.
Cette évolution constitue une occasion de réexaminer l’allocation de son épargne, mais ne crée aucune obligation de souscrire un nouveau placement.
Le choix dépend notamment du montant concerné, des besoins de liquidité et des projets à financer.
Un ménage pourra ainsi décider de conserver une partie des fonds sur un produit réglementé, de financer un projet ou d’investir à plus long terme dans une enveloppe patrimoniale adaptée.
Pour connaître précisément les règles applicables, consultez Service Public : clôture automatique des PEL à partir de 2026.
Quelle stratégie adopter ?
Le Livret A et l’assurance-vie ne répondent pas exactement aux mêmes besoins.
Le premier est particulièrement pertinent pour disposer d’une épargne de précaution immédiatement mobilisable.
La seconde peut permettre de diversifier son patrimoine, de préparer des projets à moyen ou long terme et d’organiser sa transmission, en tenant compte des caractéristiques du contrat choisi.
L’assurance-vie peut notamment présenter un intérêt successoral, selon les bénéficiaires désignés, l’âge auquel les primes ont été versées et les règles civiles et fiscales applicables.
Découvrez notre accompagnement pour préparer la transmission de votre patrimoine.
FAQ — Assurance-vie et Livret A en 2026
Quel est le taux du Livret A en novembre 2026 ?
Le taux annuel réglementé est de 1,7 % depuis le 1er août 2026. Les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Le fonds en euros rapporte-t-il davantage que le Livret A ?
Cela dépend du contrat, du rendement effectivement servi, des conditions commerciales et de la fiscalité applicable. Un taux bonifié soumis à une allocation en unités de compte ne peut pas être comparé directement au rendement garanti d’un Livret A.
Peut-on perdre de l’argent avec une assurance-vie ?
Oui, notamment sur les unités de compte. Le fonds en euros bénéficie d’une garantie contractuelle de l’assureur, dont le périmètre doit être vérifié. Un contrat multisupport n’est donc pas intégralement garanti.
L’argent d’une assurance-vie est-il bloqué pendant huit ans ?
Non. Un rachat partiel ou total peut généralement être demandé avant huit ans. Cette durée correspond surtout à un seuil important pour la fiscalité des gains.
Faut-il clôturer son Livret A pour investir en assurance-vie ?
Non. Les deux placements peuvent être complémentaires. Il est souvent pertinent de conserver une épargne de précaution suffisamment disponible avant de rechercher une diversification à plus long terme.
Pourquoi faire appel à Patrimoine Design ?
Choisir un placement ne consiste pas uniquement à rechercher le taux de rendement le plus élevé.
Il convient également d’analyser sa fiscalité, son niveau de risque, les frais et son adéquation avec les projets personnels.
Chez Patrimoine Design, cabinet de conseil en gestion de patrimoine à Lyon, nous accompagnons nos clients dans l’organisation de leur épargne, la diversification de leurs investissements et la préparation de leur avenir patrimonial.
Vous souhaitez comparer vos solutions d’épargne ou réorganiser les sommes issues d’un PEL arrivé à échéance ?
Contactez Patrimoine Design pour étudier votre situation patrimoniale.
Cet article est fourni à titre informatif. Il ne constitue pas une recommandation personnalisée d’investissement. Les performances futures ne sont pas garanties, les unités de compte présentent un risque de perte en capital et les règles fiscales peuvent évoluer.