Augmenter la rémunération du dirigeant et des salariés
▬ Planifier ▬
2 Méthodes pour augmenter la rémunération du dirigeant
- En trouvant le bon équilibre entre salaire et dividendes
- En ajoutant des rémunérations périphériques comme le Plan d’Epargne Entreprise (PEE) et le Plan d’Epargne Retraite (PER) qui bénéficient aussi aux salariés.
Optimiser la rémunération du dirigeant revient à :
- Avoir plus de revenu disponible en optimisant les coûts pour l’entreprise
- Payer moins d’impôt
- Payer moins de charges sociales
Et cela tout en conservant un niveau de protection sociale satisfaisant.

▬ PEE ▬
Mettre en place un Plan d'Épargne Entreprise
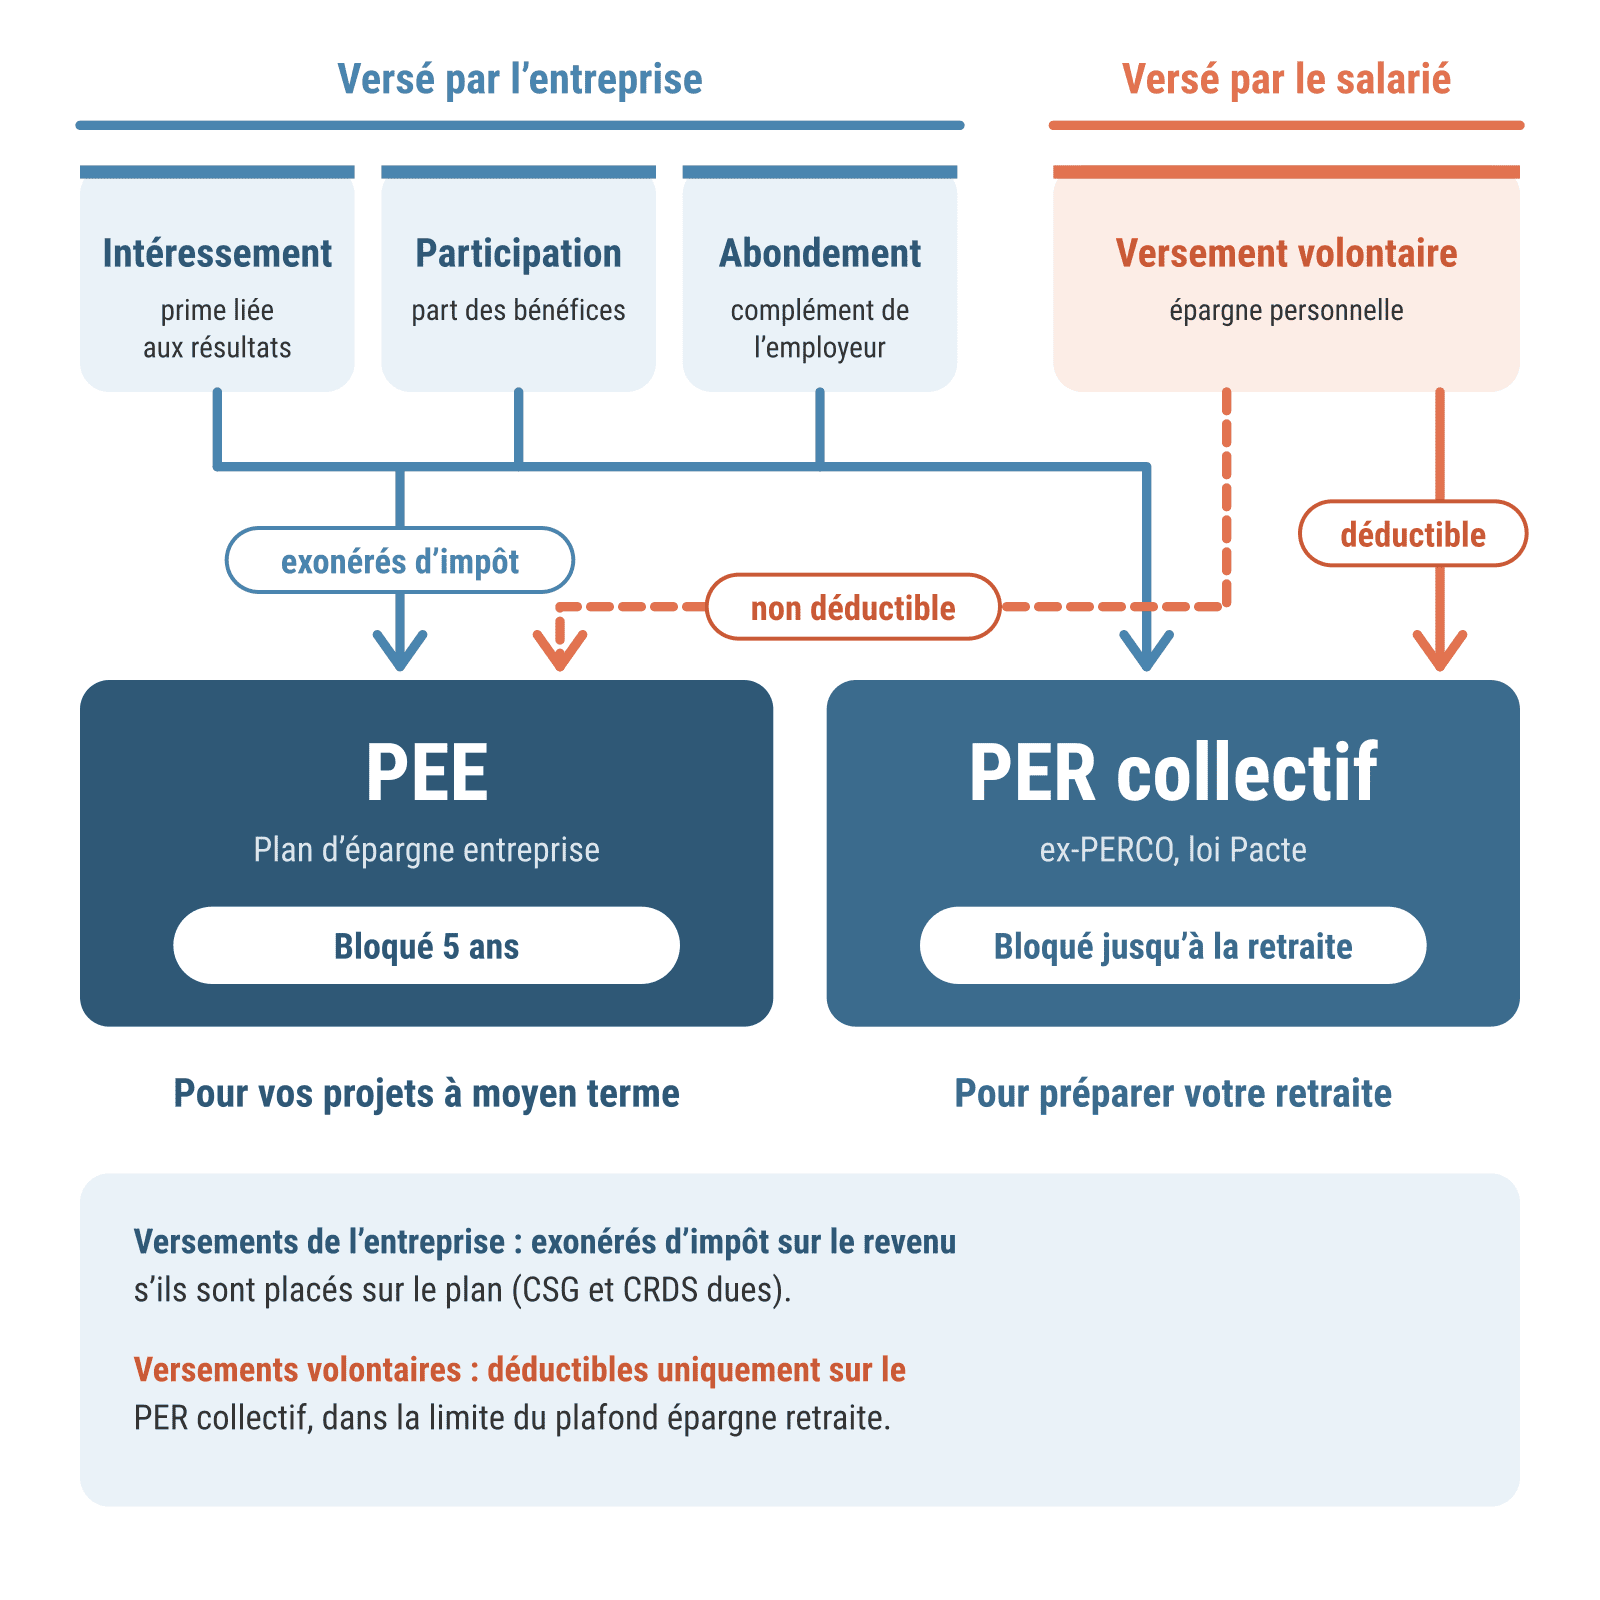
Toutes les entreprises, quel que soit leur statut juridique (SAS, SARL, entrepreneurs individuels, associations, professions libérales…) peuvent mettre en place un plan d’épargne salariale. Deux formes sont possibles :
- Le PEE pour Plan d’Épargne Entreprise (objectif épargne)
- Le PER collectif pour Plan d’Épargne Retraite (objectif retraite)

▬ PER ▬
Ouvrir un Plan d'Épargne Retraite
À votre départ en retraite, vous allez toucher une pension de retraite versée par le régime obligatoire. Celle-ci sera composée d’une pension de base et d’une pension complémentaire. Son montant dépendra notamment des revenus perçus pendant votre carrière.
Pour venir compléter cette pension versée par le régime de base, vous pouvez adhérer à une assurance facultative.
Les sommes versées sur un PER individuel au cours d’une année sont déductibles des revenus imposables de cette année, dans la limite d’un plafond global fixé pour chaque membre du foyer fiscal (Ensemble de personnes remplissant une seule déclaration de revenus. Exemple : époux, épouse et enfants à charge).
▬ Équilibrer ▬
Définir un équilibre entre salaire et dividendes
Plusieurs paramètres sont à considérer pour trouver le bon équilibre entre salaire et dividende.
Au dirigeant de bénéficier davantage de revenu net tout en :
- Conservant une bonne protection sociale (indemnités journalières en cas d’arrêt de travail, invalidité…)
- Assurant un niveau de pension de retraite adapté
- Maintenant une capacité d’emprunt nécessaire
À l’entreprise de contrôler son coût en terme de :
- Charges salariales
- Imposition sur les bénéfices
▬ FAQ ▬
FAQ Augmenter la rémunération
SARL ou SAS ? Quelle forme juridique dois-je choisir ?
Le choix entre SARL et SAS dépend notamment de votre situation personnelle, de votre activité, de vos objectifs de rémunération et du régime de protection sociale recherché.
Le statut du dirigeant et les règles applicables aux dividendes diffèrent selon la forme juridique et la répartition du capital.
Une analyse personnalisée permet d’évaluer les avantages et les contraintes de chaque statut avant de prendre une décision.
Est-il préférable de se verser une rémunération ou des dividendes ?
Il n’existe pas de réponse universelle.
La rémunération peut contribuer à l’acquisition de droits sociaux, notamment pour la retraite. Les dividendes, quant à eux, obéissent à des règles fiscales et sociales différentes selon le statut du dirigeant et la structure de l’entreprise.
Le choix doit donc intégrer le revenu net, le coût pour l’entreprise, la fiscalité et la protection sociale.
Quelle est la différence entre l’intéressement et la participation ?
Quelle est la différence entre l'intéressement et la participation ?
L’intéressement est un dispositif de partage de la valeur lié aux résultats ou aux performances de l’entreprise.
La participation permet de redistribuer une partie des bénéfices aux salariés.
La participation devient obligatoire lorsque les conditions légales d’effectif sont réunies. L’intéressement reste généralement facultatif, mais certaines entreprises doivent mettre en place un dispositif de partage de la valeur.
Un dirigeant peut-il bénéficier d'un PEE ?
Oui, sous certaines conditions.
Le dirigeant peut notamment participer au PEE lorsque son entreprise emploie au moins un salarié en plus de lui-même et compte moins de 250 salariés.
Cette possibilité doit être étudiée en fonction de la situation de l’entreprise et des conditions réglementaires applicables.
PER : Que se passe t – il en cas de décès du titulaire ?
En cas de décès avant le déblocage du PER assurantiel, le plan est clôturé et les sommes sont transmises aux héritiers ou aux bénéficiaires désignés, selon la nature du contrat.
Les modalités de transmission et la fiscalité dépendent notamment du type de PER, de l’âge au décès et des dispositions contractuelles.
Lorsque le titulaire percevait déjà une rente viagère, la transmission dépend notamment de l’existence d’une option de réversion.
Les versements sur un PER sont-ils déductibles des impôts ?
Les versements volontaires sur un PER individuel peuvent être déductibles de votre revenu imposable, dans certaines limites et selon votre situation fiscale.
Depuis le 1er janvier 2026, les versements effectués à partir de 70 ans ne sont plus déductibles.
Le choix de déduire ou non les versements doit également tenir compte de la fiscalité applicable lors du retrait de l’épargne.
Que devient mon PEE si je quitte mon entreprise ?
Vous pouvez conserver votre PEE, en revanche, vous ne bénéficierez plus de primes d’intéressement et/ou de participation, ni des abondements de votre ancien employeur. Les éventuels frais annuels de tenue de compte seront à votre charge. Enfin, vous ne pourrez plus réaliser des versements volontaires.Vous pouvez généralement conserver votre PEE après votre départ ou demander le déblocage des avoirs dans les conditions prévues par la réglementation.
En principe, les nouveaux versements ne sont plus autorisés, sauf exceptions, notamment pour certaines primes restant dues ou pour les retraités et préretraités.
Les frais de tenue de compte peuvent également devenir à votre charge.
▬ Articles et actualités ▬